Dobierzemy jurysdykcję i bank prywatny do Twojego majątku i rezydencji podatkowej, przygotujemy dokumentację źródła środków i przeprowadzimy Cię przez proces otwarcia rachunku.
Private Banking: czy zagraniczne konto ma sens?
Zarządzanie majątkiem przekraczającym kilkaset tysięcy euro to zupełnie inna dyscyplina niż prowadzenie zwykłego konta osobistego. Nie chodzi już tylko o bezpieczne przechowywanie środków i wykonywanie przelewów. W takiej sytuacji potrzebujesz:
- kompleksowego planowania podatkowego,
- zarządzania majątkiem rodzinnym oraz strategii inwestycyjnej dostosowanej do Twojego profilu ryzyka,
- planowania sukcesji
- struktur korporacyjnych chroniących majątek.
Standardowa bankowość detaliczna – nawet w jej „premium” wariancie – tego po prostu nie oferuje.
Tutaj zaczyna się świat private bankingu i zagranicznych kont bankowych. To nie jest produkt, który można „kupić” wypełniając formularz online. To długoterminowa relacja z instytucją, która będzie znała Twoją sytuację finansową lepiej niż Ty sam, przewidywała zagrożenia, o których jeszcze nie pomyślałeś, i otwierała przed Tobą możliwości, o których istnieniu nie miałeś pojęcia.
Gdzie otworzyć konto zagraniczne?
Geografia private bankingu
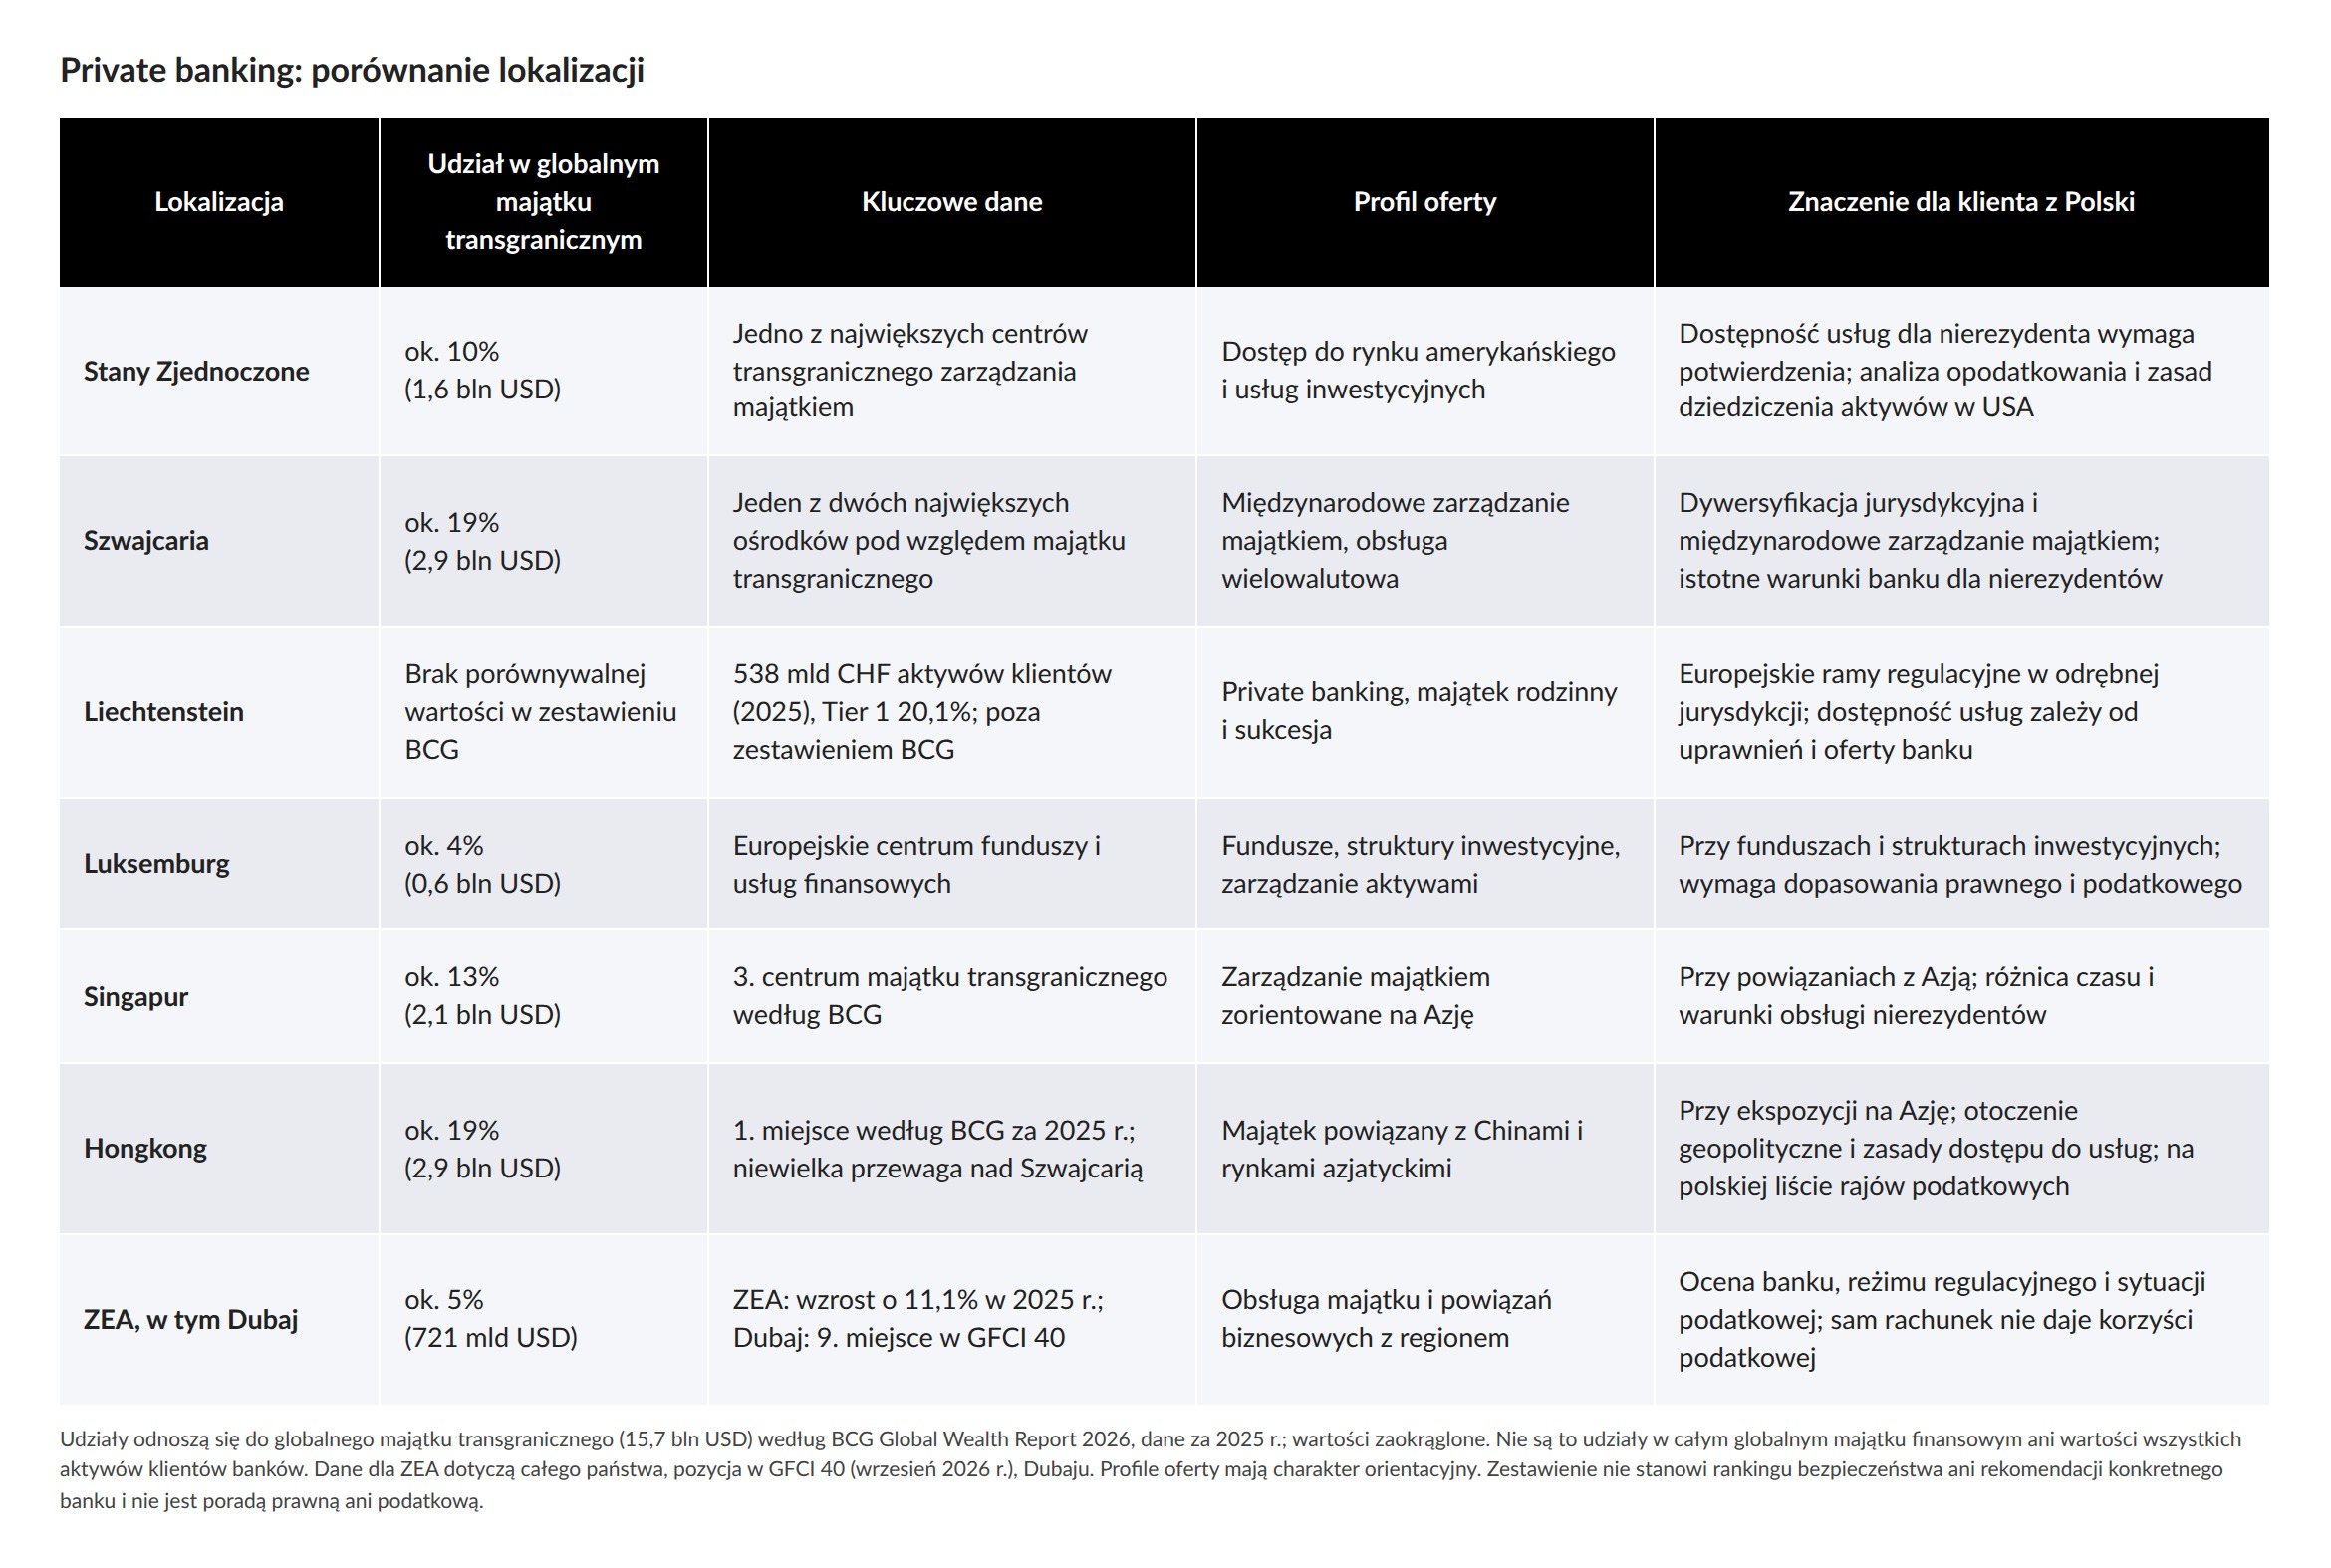
Globalny majątek finansowy wzrósł w 2025 roku o 10,7%, do 333 bilionów dolarów, a majątek transgraniczny, czyli pieniądze trzymane poza krajem rezydencji, sięgnął 15,7 biliona dolarów (BCG Global Wealth Report 2026). To nie jest niszowy sektor: to potężna machina finansowa obsługująca najbogatszych ludzi na świecie. Ale nie wszystkie rynki są sobie równe. Około 90% nowych środków transgranicznych trafia do dziesięciu największych centrów.
Stany Zjednoczone to największy rynek zarządzania majątkiem na świecie, ale jako centrum pieniędzy transgranicznych zajmują dopiero czwarte miejsce, z około 1,6 biliona dolarów. Czy amerykański bank prywatny to dobry wybór dla europejskiego klienta? Niekoniecznie. Wymogi FATCA, niechęć banków do nierezydentów, amerykański podatek spadkowy od aktywów położonych w USA, a przede wszystkim kulturowe różnice w podejściu do zarządzania majątkiem sprawiają, że dla większości polskich klientów to nie jest optymalne rozwiązanie.
Europa to w tej geografii przede wszystkim niewzruszona triada: Szwajcaria, Liechtenstein i Luksemburg. To tu bije serce europejskiego private bankingu. Nie bez powodu.
Szwajcarskie konta bankowe to wciąż numer jeden w Europie. Banki działające w Szwajcarii zarządzają aktywami o wartości ponad 10 bilionów franków szwajcarskich, a jako centrum majątku transgranicznego kraj ten ustępuje na świecie tylko Hongkongowi. W 2025 roku majątek transgraniczny ulokowany w Szwajcarii wzrósł o 7,6%, do około 2,9 biliona dolarów, a w niespokojnych czasach kraj wciąż przyciąga kapitał szukający bezpiecznej przystani. Co ważniejsze: blisko połowa aktywów zarządzanych przez banki w Szwajcarii należy do klientów zagranicznych. Szwajcarskie banki wiedzą, jak obsługiwać międzynarodową klientelę, rozumieją specyfikę transgranicznych struktur podatkowych, mają doświadczenie w złożonych układach korporacyjnych.
Liechtenstein to mniejszy rynek, ale nie mniej wyrafinowany: banki w Księstwie zarządzają aktywami klientów o wartości 538 miliardów franków (ujęcie skonsolidowane, dane za 2025 rok), a jako członek EOG łączy dostęp do jednolitego rynku europejskiego ze stabilnością franka szwajcarskiego i ratingiem AAA. Księstwo specjalizuje się w family offices i strukturach fundacji rodzinnych (Stiftung), oferując rozwiązania dla najbardziej wymagających klientów.
Luksemburg to europejska stolica funduszy inwestycyjnych i struktur holdingowych. Jeśli Twoja strategia wealth management wymaga zaangażowania w alternatywne aktywa, private equity czy złożone instrumenty strukturyzowane, Luksemburg jest naturalnym wyborem.
Singapur i Hongkong to azjatyckie centra private bankingu, zarządzające łącznie około 5 bilionami dolarów majątku transgranicznego. W 2025 roku Hongkong po raz pierwszy wyprzedził Szwajcarię jako największe centrum pieniędzy transgranicznych na świecie. Singapur zajmuje 4. miejsce w GFCI, Hongkong 3. miejsce. Oba rynki mają rosnąć o około 9% rocznie do 2030 roku, ale dla europejskiego klienta oznaczają dodatkową złożoność związaną z różnicami stref czasowych, kulturowymi odmiennościami w podejściu do biznesu i koniecznością zrozumienia lokalnych regulacji. Hongkong figuruje przy tym, tak jak Monako, na polskiej liście krajów stosujących szkodliwą konkurencję podatkową.
Dubaj to wschodzący gracz: 9. miejsce w Global Financial Centres Index, a majątek transgraniczny w Emiratach rósł w 2025 roku o 11%, co jest jednym z najszybszych temp wzrostu wśród dużych centrów. Korzyści podatkowe dla tych, którzy przenoszą tam rezydencję, są niewątpliwie atrakcyjne, ale czy warto budować długoterminową strategię wealth management w jurysdykcji, która dopiero kształtuje swoją pozycję na globalnej mapie finansowej? To pytanie, które każdy klient musi sobie zadać.
Monako to bankowość prywatna dla najzamożniejszych: około dwudziestu pięciu banków obsługujących zarówno rezydentów Księstwa, jak i klientów z zagranicy, z wysokimi progami wejścia. Dla klienta z Polski ma jedno istotne zastrzeżenie: Monako figuruje na polskiej liście krajów stosujących szkodliwą konkurencję podatkową (rozporządzenia Ministra Finansów z 18 grudnia 2024 r.), więc udział polskiego podatnika w spółce lub fundacji z Monako wymaga analizy przepisów o zagranicznych jednostkach kontrolowanych (CFC), a transakcje z podmiotami z Monako mogą podlegać obowiązkom dokumentacyjnym z zakresu cen transferowych już od 500 tys. zł rocznie. Sam prywatny rachunek bankowy w Monako nie jest zagraniczną jednostką kontrolowaną.
Więcej opcji opisujemy na stronie poświęconej bankom offshore.
Ostatnia aktualizacja 12-11-2026 r.

Publikacje powiązane
Opisz swoją sprawę
Opisz, czego oczekujesz od relacji z bankiem prywatnym: bezpiecznego przechowania i dywersyfikacji majątku, zarządzania inwestycjami, a może obsługi struktury rodzinnej lub korporacyjnej. Wspomnij o przybliżonej skali aktywów, swojej rezydencji podatkowej i jurysdykcjach, które bierzesz pod uwagę.
Nie musisz wiedzieć, który bank lub kraj będzie właściwy. Ten wybór wynika z celów, nie odwrotnie.
Po zapoznaniu się z opisem zaproponujemy rozmowę i wskażemy realne opcje. Jeżeli rachunek za granicą nie wniesie w Twojej sytuacji wartości uzasadniającej jego koszty i obowiązki sprawozdawcze, powiemy to otwarcie.
Zgłoszenie nie zobowiązuje do współpracy. Przekazane informacje objęte są tajemnicą zawodową radcy prawnego.