Od kiedy liczyć 5 lat przy sprzedaży odziedziczonej nieruchomości?
Odziedziczyłeś mieszkanie po bliskiej osobie, która sama otrzymała je w spadku? Uważaj: fiskus może zażądać od Ciebie podatku od sprzedaży odziedziczonej nieruchomości, nawet jeśli od dekad znajdowała się w posiadaniu Twojej rodziny.
Wymagany 5-letni okres
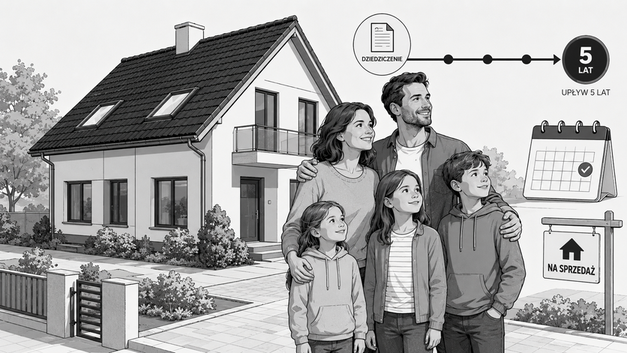
Sprzedaż nieruchomości odziedziczonej w spadku to jeden z częstszych problemów podatkowych, z którymi mierzą się polscy podatnicy. Zgodnie z art. 10 ust. 1 pkt 8 ustawy o podatku dochodowym od osób fizycznych (dalej: ustawa o PIT), odpłatne zbycie nieruchomości stanowi podlegające opodatkowaniu źródło przychodu, jeżeli następuje przed upływem 5 lat, licząc od końca roku kalendarzowego, w którym nastąpiło nabycie lub wybudowanie nieruchomości. Od 1 stycznia 2019 r. obowiązuje jednak art. 10 ust. 5 ustawy o PIT, który w przypadku nieruchomości nabytych w drodze spadku pozwala liczyć ten 5-letni okres nie od momentu odziedziczenia, lecz od końca roku kalendarzowego, w którym nieruchomość nabył spadkodawca.
Przepis ten miał uprościć sytuację spadkobierców i chronić ich przed obowiązkiem zapłaty podatku od sprzedaży odziedziczonej nieruchomości w sytuacji, gdy nieruchomość od dawna znajdowała się w rodzinie. Okazało się jednak, że w praktyce stosowania prawa pojawił się problem interpretacyjny, gdy nieruchomość przechodzi przez ręce kilku kolejnych spadkodawców. Czy wówczas 5-letni termin liczymy od nabycia przez bezpośredniego (ostatniego) spadkodawcę, czy od nabycia przez pierwszego w łańcuchu spadkowym?
Od kiedy liczyć 5 lat przy sprzedaży odziedziczonej nieruchomości?
Dyrektor Krajowej Informacji Skarbowej w jednej z niedawnych spraw stanął na stanowisku, że pięcioletni okres, po upływie którego sprzedaż odziedziczonej nieruchomości jest wolna od PIT, liczy się wyłącznie od daty nabycia przez Twojego bezpośredniego spadkodawcę, a nie od momentu, gdy nieruchomość po raz pierwszy trafiła w ręce bliskich. W praktyce oznacza to, że mieszkanie posiadane w rodzinie od 30 lat może według interpretacji fiskusa wygenerować obowiązek podatkowy. Sądy administracyjne mówią jednak stanowczo: to błędna wykładnia. Potwierdzeniem tego jest wyrok WSA w Gdańsku z 25 lutego 2026 r. (sygn. akt I SA/Gd 963/25), który uchylił niekorzystną dla podatnika interpretację i orzekł, że 5-letni termin należy liczyć od nabycia nieruchomości przez pierwszego, a nie ostatniego, spadkodawcę w łańcuchu dziedziczenia.
Trzy ogniwa dziedziczenia
W omawianej sprawie lokal mieszkalny przechodził kolejno na trzech właścicieli. Najpierw jeszcze w latach 90. XX wieku nabyła je ciotka, która pozostała jego właścicielką przez kilkadziesiąt lat, aż do śmierci w 2020 r. Z chwilą jej śmierci spadek po niej, na podstawie testamentu notarialnego z 1999 r., nabyła jej siostrzenica (postanowienie sądu spadku z 2021 r.). Siostrzenica również zmarła; spadek po niej nabył jej mąż (postanowienie sądu spadku z 2023 r.). W styczniu 2025 r. sprzedał nieruchomość.
Stanowisko Dyrektora KIS. Interpretacja niekorzystna dla podatnika
Po sprzedaży, były już właściciel mieszkania wystąpił do Dyrektora KIS z wnioskiem o wydanie interpretacji indywidualnej. Zadał jedno kluczowe pytanie: czy od dochodu uzyskanego ze sprzedaży odziedziczonej nieruchomości ciąży na nim obowiązek zapłaty podatku dochodowego?
DKIS w interpretacji indywidualnej z 10 października 2025 r. (nr 0115-KDIT1.4011.613.2025.2.MST) uznał stanowisko wnioskodawcy za nieprawidłowe. Organ podatkowy przyjął następujące rozumowanie:
- wnioskodawca nabył nieruchomość w spadku po żonie;
- żona była jego bezpośrednim spadkodawcąi to od daty nabycia przez nią nieruchomości należy liczyć 5-letni termin;
- żona nabyła nieruchomość w spadku po ciotce, a momentem tego nabycia jest data śmierci ciotki, czyli 30 maja 2020 r.;
- pięcioletni okres z art. 10 ust. 1 pkt 8 w zw. z art. 10 ust. 5 ustawy o PIT należy zatem liczyć od końca 2020 r.i upływa on dopiero z końcem 2025 roku;
- sprzedaż nieruchomości w styczniu 2025 r.nastąpiła przed upływem tego terminu, a zatem stanowi więc źródło przychodu podlegające opodatkowaniu PIT.
Innymi słowy, Dyrektor KIS ograniczył zastosowanie art. 10 ust. 5 ustawy o PIT wyłącznie do bezpośredniego spadkodawcy (żony wnioskodawcy) podatnika zbywającego nieruchomość.
Skarga do wojewódzkiego sądu administracyjnego
Wojewódzki Sąd Administracyjny w Gdańsku wyrokiem z 25 lutego 2026 r. (sygn. I SA/Gd 963/25) uchylił zaskarżoną interpretację. Sąd podkreślił, że w art. 10 ust. 5 ustawy o PIT ustawodawca nie wprowadził ograniczenia do jednego powiązania z bezpośrednim spadkobiercą. Użyte pojęcie „spadkodawca” obejmuje zatem również „spadkodawcę spadkodawcy”, w tym przypadku ciotkę zmarłej małżonki wnioskodawcy, jako pierwszą spadkodawczynię w łańcuchu dziedziczenia. Stosując zasadę lege non distinguente nec nostrum est distinguere (gdzie ustawa nie rozróżnia, tam i my nie powinniśmy rozróżniać), termin 5 lat należy liczyć od końca roku, w którym nieruchomość nabyła ciotka, czyli od lat 90. XX wieku.
WSA wskazał, że norma art. 10 ust. 5 ustawy o PIT, wprowadzona nowelizacją z 23 października 2018 r. (Dz.U. z 2018 r., poz. 2159), stanowi implementację korzystnych dla podatników kierunków wykładni wypracowanych w orzecznictwie NSA, w szczególności w uchwale z 15 maja 2017 r. (II FPS 2/17). Głównym celem nowelizacji było doprowadzenie do neutralności systemu podatkowego i pełniejszej realizacji sukcesji praw spadkodawcy związanych z odziedziczoną nieruchomością.
Sukcesja uniwersalna i art. 97 § 1 Ordynacji podatkowej
Zgodnie z art. 922 § 1 Kodeksu cywilnego, prawa i obowiązki majątkowe zmarłego przechodzą z chwilą jego śmierci na spadkobierców (sukcesja uniwersalna). Art. 97 § 1 Ordynacji podatkowej potwierdza, że spadkobiercy przejmują przewidziane w prawie podatkowym majątkowe prawa i obowiązki spadkodawcy.
Sąd uznał, że gdyby ciotka sprzedała nieruchomość za życia, nie zapłaciłaby podatku, gdyż upłynęło bowiem ponad 5 lat od nabycia. To prawo do nieopodatkowanego zbycia przeszło na żonę wnioskodawcy, a następnie na samego wnioskodawcę. Przyjęcie stanowiska Dyrektora KIS stawiałoby skarżącego w sytuacji gorszej niż jego poprzedników prawnych, co jest sprzeczne z istotą sukcesji podatkowej.
Ugruntowana linia orzecznicza
WSA w Gdańsku podkreślił, że analogiczny pogląd został wyrażony w licznych orzeczeniach sądów administracyjnych, m.in.: WSA w Łodzi z 19 listopada 2024 r. (sygn. I SA/Łd 607/24), WSA w Warszawie z 17 lipca 2024 r. (sygn. III SA/Wa 1066/24); WSA w Warszawie z 9 marca 2023 r. (sygn. III SA/Wa 42/23), a także NSA z 9 lutego 2023 r. (sygn. II FSK 1826/20), NSA z 24 maja 2016 r. (sygn. II FSK 1014/14) oraz w pewnym zakresie uchwała NSA w składzie 7 sędziów z 17 listopada 2014 r. (sygn. II FPS 3/14).
Organ, wydając niekorzystną interpretację, pominął tę ugruntowaną linię orzeczniczą, czym naruszył zasadę zaufania do organów podatkowych wyrażoną w art. 121 § 1 Ordynacji podatkowej.
Co wyrok oznacza dla spadkobierców?
Wyrok WSA w Gdańsku potwierdza korzystną dla podatników wykładnię, zgodnie z którą w przypadku wielokrotnego dziedziczenia nieruchomości (np. babcia → matka → syn), 5-letni termin z art. 10 ust. 5 ustawy o PIT liczy się od daty nabycia nieruchomości przez pierwszego spadkodawcę w łańcuchu dziedziczenia, a nie od daty nabycia przez bezpośredniego (ostatniego) spadkodawcę. W praktyce oznacza to, że jeśli nieruchomość od lat znajduje się w rodzinie i przechodzi przez kolejne pokolenia w drodze spadku, ostatni spadkobierca może ją sprzedać bez podatku PIT, nawet natychmiast po jej odziedziczeniu, pod warunkiem, że od nabycia przez pierwszego spadkodawcę upłynęło ponad 5 lat.
Ostrzeżenie. Wyrok nieprawomocny
Należy zastrzec, że omawiany wyrok WSA w Gdańsku był wyrokiem nieprawomocnym. Dyrektorowi KIS przysługiwało prawo wniesienia skargi kasacyjnej do Naczelnego Sądu Administracyjnego. Dotychczasowa linia orzecznicza NSA (w szczególności wyroki II FSK 1826/20 i II FSK 1014/14 oraz uchwała II FPS 3/14) jest jednak jednoznacznie korzystna dla podatników.

Robert Nogacki jest radcą prawnym, założycielem i partnerem zarządzającym Kancelarii Prawnej Skarbiec, działającej nieprzerwanie od 2006 roku.
Prawo jest równe dla wszystkich, ale strony rzadko są równe: po jednej stoi organizacja, która ma czas, pieniądze i prawników, po drugiej człowiek, który ma jedną firmę, jedne oszczędności i jedno życie.
Klienci rzadko przychodzą do niego z problemem prawnym. Przychodzą z problemem, który ma także stronę prawną: z kontrolą, która zaczęła się od jednej faktury, z pieniędzmi powierzonymi komuś, kto zniknął, z firmą, którą trzeba przekazać dalej, zanim będzie za późno. Większość takich spraw rozstrzyga się na długo przed pierwszym pismem, w decyzjach podjętych bez pytania i w terminach, o których nikt nie pamiętał. Dlatego zaczyna od pytania, jak klient trafił w to miejsce, a nie od tego, co powinien był zrobić.
Doradza przedsiębiorcom i rodzinom z kilkunastu krajów, także tym, którym fiskus właśnie zajął konto i którzy nie wiedzą, co robić jutro rano. Broni ich w kontrolach podatkowych i celno-skarbowych, w sporach z organami podatkowymi i w sprawach karnych skarbowych. Reprezentuje poszkodowanych w oszustwach inwestycyjnych i piramidach finansowych. Pomaga rodzinom zakładać fundacje rodzinne i planować sukcesję, żeby dorobek życia przetrwał dłużej niż jedno pokolenie.
Nie każdą sprawę da się wygrać. Każdą da się prowadzić tak, żeby klient wiedział, na czym stoi. Od 2006 roku reprezentuje pokrzywdzonych w sprawie WGI (Warszawskiej Grupy Inwestycyjnej), jednej z najdłuższych spraw karnych w historii polskiego rynku finansowego, bo są rzeczy, których nie wolno zostawić w połowie, nawet jeśli trwają dwie dekady. W sprawie upadłej giełdy kryptowalut Zonda (Zondacrypto, operator BB Trade Estonia OÜ) reprezentuje kilkuset poszkodowanych w postępowaniu prowadzonym przez Prokuraturę Krajową i w estońskim postępowaniu upadłościowym.
Kancelaria Prawna Skarbiec jest notowana w rankingach największych firm doradztwa podatkowego Dziennika Gazety Prawnej i Rzeczpospolitej, a w latach 2015 do 2018 czterokrotnie otrzymała Medal Europejski Business Centre Club i Europejskiego Komitetu Ekonomiczno-Społecznego. Robert Nogacki publikuje regularnie, w prasie i na stronie kancelarii, dla ludzi, którzy mają problem, a nie dyplom prawnika, bo opinia prawna, której klient nie rozumie, chroni tylko prawnika.
Wierzy, że najlepsza porada prawna to ta, dzięki której klient nigdy nie musi stanąć przed sądem.