Podatek u źródła od dywidendy
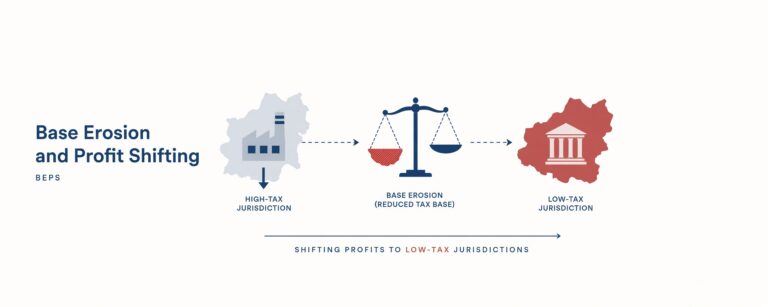
Podatek u źródła od dywidendy to zryczałtowany podatek dochodowy, który spółka wypłacająca dywidendę pobiera w dniu wypłaty i odprowadza za wspólnika. Stawka ustawowa wynosi 19 procent (art. 22 ust. 1 i art. 26 ust. 1 ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych, dalej: ustawa o CIT; art. 30a ust. 1 pkt 4 i art. 41 ust. 4 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, dalej: ustawa o PIT). Ta sama stawka obciąża wspólnika polskiego i zagranicznego.
Różnica pojawia się przy preferencjach. Wspólnik z państwa, z którym Polska ma umowę o unikaniu podwójnego opodatkowania, płaci zwykle 5, 10 albo 15 procent, a w kilku umowach 0 procent. Spółka z Unii Europejskiej lub Europejskiego Obszaru Gospodarczego może korzystać ze zwolnienia z art. 22 ust. 4 ustawy o CIT. Każda preferencja wymaga certyfikatu rezydencji i należytej staranności płatnika. Jeżeli wypłaty do jednego podmiotu powiązanego przekroczą w roku 2 000 000 zł, działa mechanizm pay and refund.
Najważniejsze w skrócie
- Stawka 19 procent obejmuje dywidendy i inne przychody z udziału w zyskach osób prawnych (art. 7b ust. 1 pkt 1 ustawy o CIT), w tym zaliczki na poczet dywidendy i dywidendy rzeczowe. Przy umorzeniu udziałów, likwidacji czy przekształceniu podstawę ustala się według reguł szczególnych, nie zawsze tak jak przy zwykłej dywidendzie.
- Umowy o unikaniu podwójnego opodatkowania ograniczają polski pobór zwykle do 5 procent przy udziale kwalifikowanym oraz 10 albo 15 procent w pozostałych wypadkach. Warunkiem jest certyfikat rezydencji odbiorcy (art. 26 ust. 1 ustawy o CIT, art. 30a ust. 2 ustawy o PIT), a po Konwencji MLI także test głównego celu.
- Zwolnienie z art. 22 ust. 4 ustawy o CIT wymaga odbiorcy z Unii lub EOG opodatkowanego od całości dochodów, bezpośredniego udziału co najmniej 10 procent przez nieprzerwane 2 lata oraz oświadczenia z art. 26 ust. 1f. Warunki omawia hasło zwolnienie dywidendy z opodatkowania.
- Klauzula art. 22c ustawy o CIT odbiera zwolnienie, gdy skorzystanie z niego jest sprzeczne z przedmiotem lub celem przepisów, było głównym lub jednym z głównych celów czynności, a sposób działania był sztuczny. Wymóg rzeczywistego właściciela przy dywidendach jest sporny: Minister Finansów go stawia, Naczelny Sąd Administracyjny w 2026 r. odrzuca.
- Pay and refund: jeżeli dywidendy, odsetki i należności licencyjne wypłacone w roku podatkowym płatnika temu samemu powiązanemu nierezydentowi przekroczą łącznie 2 000 000 zł, od nadwyżki pobiera się podatek według stawki właściwej dla danej należności, czyli 19 procent od dywidendy (art. 26 ust. 2e ustawy o CIT). Wyjściem jest oświadczenie WH-OSC, opinia o stosowaniu preferencji albo zwrot na wniosek.
- Formalności w CIT: pobór w dniu wypłaty, wpłata do 7. dnia następnego miesiąca, CIT-10Z do końca pierwszego miesiąca po roku podatkowym, IFT-2R do końca trzeciego miesiąca. W PIT: wpłata do 20. dnia następnego miesiąca, PIT-8AR do końca stycznia, IFT-1R do końca lutego. Płatnik odpowiada za podatek niepobrany całym majątkiem (art. 30 ustawy z dnia 29 sierpnia 1997 r. Ordynacja podatkowa).
Kto płaci i według jakiej stawki
| Odbiorca dywidendy | Podstawa | Stawka | Uwagi |
| Spółka zagraniczna bez umowy i bez zwolnienia | art. 22 ust. 1 ustawy o CIT | 19 procent | także raje podatkowe; brak certyfikatu oznacza stawkę ustawową |
| Spółka z państwa umowy | art. 22a ustawy o CIT, art. 10 umowy | zwykle 5 procent przy udziale kwalifikowanym, 10 do 15 procent w pozostałych wypadkach, w niektórych umowach 0 procent | certyfikat rezydencji, test głównego celu, klauzula rzeczywistego właściciela, jeżeli umowa ją zawiera |
| Spółka z Unii lub EOG z udziałem co najmniej 10 procent przez 2 lata | art. 22 ust. 4 do 4d ustawy o CIT | zwolnienie | oświadczenie z art. 26 ust. 1f, należyta staranność, klauzula art. 22c; spółka szwajcarska przy udziale 25 procent (art. 22 ust. 4c) |
| Osoba fizyczna nierezydent | art. 30a ust. 1 pkt 4 ustawy o PIT, umowa | 19 procent albo stawka umowna | certyfikat warunkiem stawki umownej (art. 30a ust. 2) |
| Polski rezydent, osoba fizyczna lub spółka | art. 30a ust. 1 pkt 4 ustawy o PIT, art. 22 ust. 1 ustawy o CIT | 19 procent | spółka krajowa z udziałem 10 procent przez 2 lata korzysta ze zwolnienia z art. 22 ust. 4 |
Przychodem z udziału w zyskach osób prawnych są nie tylko dywidendy. Ustawa zalicza do nich także dochody z umorzenia udziałów, z likwidacji, równowartość zysku przeznaczonego na kapitał zakładowy i dopłaty przy połączeniach i podziałach (art. 7b ust. 1 pkt 1 ustawy o CIT). Stawka jest ta sama, ale przy części tych zdarzeń podstawą jest dochód, a nie przychód, a art. 26 ust. 6 przewiduje odrębny tryb rozliczenia. Dlatego umorzenia i przekształcenia warto liczyć osobno.
Zaliczka na poczet dywidendy jest wypłatą z zysku i podlega poborowi w dniu wypłaty. Dywidenda rzeczowa, na przykład w postaci nieruchomości, podlega poborowi od wartości świadczenia. Ustawa traktuje jako wypłatę wykonanie zobowiązania w każdej formie (art. 26 ust. 7), więc forma niepieniężna nie zwalnia płatnika z obowiązków. Spółka musi zapewnić sobie środki na podatek, zwykle w uchwale lub umowie ze wspólnikiem.
Wypłata do spółki osobowej uznawanej za granicą za transparentną wymaga ustalenia, kto jest podatnikiem. Zwykle są nim wspólnicy. Dopiero po ich ustaleniu można badać, czy każdy z nich spełnia warunki umowy albo zwolnienia.
Umowy o unikaniu podwójnego opodatkowania i test głównego celu
Art. 10 Modelowej Konwencji OECD przyznaje państwu źródła prawo poboru do 5 procent przy udziale kwalifikowanym i 15 procent w pozostałych wypadkach. Polskie umowy są zróżnicowane. Umowa z Niemcami przewiduje 5 albo 15 procent. Umowa z Cyprem po protokole z 2012 r. przewiduje 0 procent przy bezpośrednim udziale co najmniej 10 procent utrzymywanym 24 miesiące, a 5 procent w pozostałych wypadkach. Podobną konstrukcję z zerową stawką ma umowa z Luksemburgiem. Stawki i teksty umów zbiera wykaz Ministerstwa Finansów.
Umowa nie działa automatycznie. Płatnik stosuje stawkę umowną tylko wobec odbiorcy, którego rezydencję potwierdza certyfikat obejmujący dzień wypłaty. Jeżeli umowa zawiera klauzulę rzeczywistego właściciela, odbiorca musi nim być. Minister Finansów w objaśnieniach z 3 lipca 2025 r. wymaga takiego badania także przy umowach bez wyraźnej klauzuli; to stanowisko organu, nie treść każdej umowy, i może być przedmiotem sporu.
Po wejściu w życie Konwencji MLI większość polskich umów zawiera test głównego celu. Pozwala on odmówić korzyści, gdy jej uzyskanie było jednym z głównych celów struktury. Mapę umów opisuje hasło umowy o unikaniu podwójnego opodatkowania, a sam dokument hasło certyfikat rezydencji podatkowej.
W drugą stronę działa odliczenie. Polski rezydent, który dostaje dywidendę z zagranicy, odlicza podatek pobrany u źródła do wysokości podatku polskiego (art. 20 ust. 1 ustawy o CIT, art. 30a ust. 9 ustawy o PIT). Granice tego odliczenia omawiamy w tekście o odliczeniu zagranicznego podatku od dywidend.
Rzeczywisty właściciel, klauzula art. 22c i spółki pośredniczące
Art. 22 ust. 4 ustawy o CIT nie wymienia statusu rzeczywistego właściciela wśród warunków zwolnienia. Dla odsetek i należności licencyjnych ustawodawca taki warunek wpisał (art. 21 ust. 3 pkt 4), dla dywidend nie. Z tej różnicy wynika spór, który trwa od lat.
Minister Finansów w objaśnieniach z 3 lipca 2025 r. przyjął, że płatnik ma badać rzeczywistego właściciela także przy dywidendach, a wobec podmiotów powiązanych z wyższą starannością. Dopuścił też podejście look-through: preferencję właściwą dla spółki stojącej za pośrednikiem, jeżeli płatnik ją zidentyfikuje, wykaże rozpoznanie przychodu w jej państwie, tożsamość rodzajową płatności w łańcuchu i spełnienie przez nią warunków samej preferencji.
Naczelny Sąd Administracyjny poszedł inną drogą. W wyroku z 6 lutego 2026 r., II FSK 1150/25, oraz w wyroku z 3 lutego 2026 r., II FSK 674/25, uznał, że do art. 22 ust. 4 nie wolno dopisywać warunku rzeczywistego właściciela. Nadużycie bada się osobno, przez art. 22c. Z kolei w serii wyroków z 8 lipca 2026 r. (II FSK 185/25, 818/25, 863/25, 79/26 i 80/26) sąd odrzucił look-through przy zwolnieniu dywidendowym: zwolnienie przysługuje tylko bezpośredniemu udziałowcowi. Tezy tych wyroków znamy z omówień i uzasadnień ustnych; pełne uzasadnienia pisemne warto sprawdzić w bazie orzeczeń NSA przed powołaniem w sporze.
Co z tego wynika dla płatnika? Spółka, która spełnia ustawowe warunki zwolnienia, ma mocne argumenty, by nie dopisywać sobie warunków spoza ustawy. Musi jednak liczyć się z tym, że organ oceni jej strukturę przez art. 22c, a przy wypłacie do pośrednika nie uratuje jej odwołanie do spółki babki. Spory te opisujemy w tekstach o statusie beneficjenta a wypłacie dywidendy, o podejściu look-through przy wypłacie dywidendy, o warunkach zwolnienia przy wypłacie dywidendy do pośrednika i o zwolnieniu z CIT przy wypłacie dywidendy bez statusu rzeczywistego właściciela.
Trybunał Sprawiedliwości w wyrokach z 26 lutego 2019 r. w sprawach C-116/16 i C-117/16 (T Danmark) przyjął, że państwo członkowskie ma odmówić korzyści z dyrektywy w razie nadużycia, nawet bez krajowej klauzuli. Dalsze przekazywanie dywidendy i brak samodzielności ekonomicznej pośrednika są przesłankami nadużycia, ale nie zastępują oceny całej struktury.
Sama klauzula z art. 22c ustawy o CIT wdraża dyrektywę Rady 2011/96/UE. Jej działanie opisujemy w tekście o małej klauzuli przeciwko unikaniu opodatkowania a zwolnieniu dywidendowym oraz w tekście o tym, jak międzynarodowe holdingi są pozbawiane zwolnienia z CIT. Struktury z realną substancją omawia hasło spółki holdingowe.
Pay and refund przy dywidendach
Mechanizm obejmuje wypłaty do podmiotu powiązanego niebędącego polskim rezydentem. Próg 2 000 000 zł liczy się łącznie dla dywidend, odsetek i należności licencyjnych wypłaconych temu samemu podatnikowi w roku podatkowym płatnika. Od nadwyżki płatnik pobiera podatek według stawki ustawowej dla danej należności, bez umowy i bez zwolnienia (art. 26 ust. 2e ustawy o CIT). Przy dywidendzie jest to 19 procent.
W grupach kapitałowych próg jest przekraczany rutynowo. Spółka ma trzy wyjścia. Może złożyć oświadczenie WH-OSC, podpisane przez kierownika jednostki, nie przez pełnomocnika, najpóźniej ostatniego dnia drugiego miesiąca po miesiącu przekroczenia progu (art. 26 ust. 7a do 7j). Może uzyskać opinię o stosowaniu preferencji, wydawaną w terminie 6 miesięcy za opłatą 2 000 zł i ważną 36 miesięcy (art. 26b). Może też pobrać podatek i wystąpić o zwrot; ustawowy termin wynosi zasadniczo 6 miesięcy od wpływu wniosku, z regułami jego biegu i przedłużenia (art. 28b). Zwrot przysługuje, gdy spełnione są warunki preferencji, a nie dlatego, że przekroczono próg.
Wypłaty do podmiotów niepowiązanych, na przykład akcjonariuszom giełdowym, pozostają poza mechanizmem. Podatek od dywidend z akcji zdematerializowanych pobiera podmiot prowadzący rachunek papierów wartościowych (art. 26 ust. 2c). Dla tych wypłat rozporządzenie wyłączające obowiązek poboru zawiesza pay and refund do 31 grudnia 2026 r., a rozporządzenie z 21 października 2026 r. przedłuża to zawieszenie do końca 2028 r. Formularze, terminy i tryb zwrotu opisuje filar podatek u źródła oraz tekst o obowiązkach płatnika podatku u źródła.
Co sprawdzić przed wypłatą dywidendy za granicę
- Kto jest wspólnikiem w dniu dywidendy i jaka jest jego rezydencja; przy spółkach transparentnych rezydencja wspólników.
- Certyfikat rezydencji obejmujący dzień wypłaty; certyfikat bez okresu ważności działa 12 miesięcy od wydania.
- Warunki zwolnienia z art. 22 ust. 4: udział 10 procent, 2 lata (także po wypłacie, z ryzykiem dopłaty), oświadczenie z art. 26 ust. 1f, brak zwolnienia podmiotowego odbiorcy według interpretacji ogólnej z 15 listopada 2024 r..
- Substancja odbiorcy i uzasadnienie ekonomiczne struktury spisane przed wypłatą, pod kątem art. 22c i testu głównego celu; dokumentacja według objaśnień z 3 lipca 2025 r.
- Próg 2 000 000 zł do tego podmiotu w roku płatnika, z sumowaniem odsetek i licencji; decyzja między WH-OSC a opinią z art. 26b.
- Terminy: pobór w dniu wypłaty, wpłata do 7. dnia następnego miesiąca, IFT-2R do końca trzeciego miesiąca po roku.
- Uchwała o podziale zysku i umowa spółki: dywidenda rzeczowa, zaliczki, pokrycie podatku przez wspólnika.
Jak to wygląda w innych państwach
Niemcy pobierają od dywidend 25 procent plus 5,5 procent dodatku solidarnościowego, razem 26,375 procent, z ulgą umowną i dyrektywową stosowaną na podstawie zaświadczenia Federalnego Centralnego Urzędu Podatkowego (PwC, Germany). Holandia pobiera 15 procent, a od 2024 r. dodatkowo warunkowy podatek według stawki CIT od dywidend do jurysdykcji nisko opodatkowanych (PwC, Netherlands). Stany Zjednoczone stosują 30 procent obniżane umowami. Polska stawka 19 procent należy do niższych, ale mechanizm pay and refund i oświadczenie składane pod odpowiedzialnością karną skarbową przenoszą ciężar weryfikacji na spółkę wypłacającą.
Najczęstsze pytania
Jaki podatek u źródła płaci się od dywidendy wypłacanej za granicę?
Ustawowo 19 procent (art. 22 ust. 1 ustawy o CIT, art. 30a ust. 1 pkt 4 ustawy o PIT). Umowa o unikaniu podwójnego opodatkowania obniża stawkę zwykle do 5, 10 albo 15 procent, a spółka z Unii lub EOG z udziałem co najmniej 10 procent przez 2 lata może korzystać ze zwolnienia.
Czy dywidenda dla wspólnika z Unii jest zawsze zwolniona?
Nie. Zwolnienie wymaga bezpośredniego udziału co najmniej 10 procent przez nieprzerwane 2 lata, opodatkowania odbiorcy od całości dochodów bez zwolnienia podmiotowego, oświadczenia i należytej staranności płatnika. Art. 22c odbiera je strukturom sztucznym.
Co z dywidendą powyżej 2 mln zł?
Jeżeli odbiorca jest podmiotem powiązanym spoza Polski, od nadwyżki ponad 2 000 000 zł w roku płatnik pobiera 19 procent, chyba że złożył oświadczenie WH-OSC albo ma opinię o stosowaniu preferencji. Pobrany podatek można odzyskać na wniosek, jeżeli warunki preferencji były spełnione (art. 26 ust. 2e, 7a, art. 26b i 28b ustawy o CIT).
Czy zaliczka na poczet dywidendy podlega podatkowi u źródła?
Tak. Zaliczka jest wypłatą z zysku i podlega poborowi w dniu wypłaty na tych samych zasadach co dywidenda, z tym samym certyfikatem i tymi samymi warunkami zwolnienia.
Kto odpowiada, jeśli spółka nie pobrała podatku od dywidendy?
Spółka jako płatnik, całym majątkiem (art. 30 Ordynacji podatkowej). Może bronić się winą podatnika, na przykład fałszywym certyfikatem, ale nie wtedy, gdy płatnik i podatnik są podmiotami powiązanymi (art. 30 § 5a Ordynacji podatkowej).
Powiązane hasła leksykonu
- Podatek u źródła
- Zwolnienie dywidendy z opodatkowania
- Certyfikat rezydencji podatkowej
- Umowy o unikaniu podwójnego opodatkowania
- Spółki holdingowe
- Podmioty powiązane
- Rezydencja podatkowa
- Podatek u źródła od odsetek
Wypłata dywidendy za granicę to decyzja, którą najlepiej sprawdzić przed uchwałą, nie po kontroli. Kancelaria Prawna Skarbiec weryfikuje warunki preferencji, przygotowuje dokumentację należytej staranności, oświadczenia WH-OSC i wnioski o opinię oraz prowadzi postępowania o zwrot podatku; zakres opisuje strona rozliczenie podatku u źródła, a w sprawach wymagających stanowiska na piśmie strona opinie i analizy podatkowe.
Stan prawny na 2 listopada 2026 r.
Publikacje Kancelarii Skarbiec na temat zasad poboru podatku u źródła od dywidend a także zwolnienia dywidendy z podatku u źródła
Mała klauzula przeciwko unikaniu opodatkowania a zwolnienie dywidendowe
Robert Nogacki: Status beneficjenta a wypłata dywidendy
2026-01-31: Dla przedsiębiorców płynie z tego praktyczny wniosek: wyrok WSA w Olsztynie i przeważająca linia orzecznicza NSA stanowią istotny argument w ewentualnym sporze z organami podatkowymi, ale nie eliminują ryzyka zakwestionowania zwolnienia — zwłaszcza w przypadku struktur holdingowych o ograniczonej substancji ekonomicznej. Świadomość prawna, znajomość dostępnych mechanizmów i gotowość do skutecznego kwestionowania niekorzystnych rozstrzygnięć pozostają kluczowe.
Robert Nogacki: Look-through approach: rzeczywisty właściciel odsetek a preferencyjna stawka podatku u źródła (uwaga – wyrok dotyczy loo through approach przy wypłacie odsetek)
2020-03-24: Koreańska spółka LTD, będąca licencjonowaną instytucją finansową i rezydentem podatkowym Republiki Korei, zaskarżyła interpretację indywidualną Dyrektora Krajowej Informacji Skarbowej, w której organ odmówił jej prawa do zastosowania preferencyjnej stawki podatku u źródła w wysokości 10% od dochodów z odsetek. Spółka powoływała się na polsko-koreańską umowę o unikaniu podwójnego opodatkowania, argumentując, że jako rzeczywisty właściciel odsetek (beneficial owner) jest uprawniona do obniżonej stawki WHT.
Robert Nogacki: Przełomowy wyrok NSA w sprawie dywidend i innych dochodów podlegających podatkowi u źródła
2023-08-10: Przedsiębiorcy mogą pomniejszyć swoje zobowiązanie w podatku u źródła (WHT) o całość podatku dochodowego zapłaconego za granicą, maksymalnie do wysokości 19%, a nie tylko do wysokości określonej w umowie w sprawie unikania podwójnego opodatkowania (UPO), jak chciał tego fiskus. Tak orzekł wydając wyrok NSA w sprawie dywidend i dochodów WHT w wyroku z 28 lutego 2023 r. (sygn. akt II FSK 1171/22).
Międzynarodowe holdingi spółek będą pozbawiane zwolnienia z CIT
2023-10-05: Międzynarodowe holdingi spółek będą pozbawiane zwolnienia z CIT. Przy wypłacie dywidendy i należności odsetkowych na rzecz zagranicznej spółki firma, która je wypłaca ma obowiązek zweryfikować kto jest beneficjentem rzeczywistym płatności. Przede wszystkim musi sprawdzić czy podatek dochodowy zostanie zapłacony na terytorium UE. Jeśli nie, zobowiązana jest pobrać 19% lub 20% podatek u źródła (WHT).
Warunki zwolnienia z WHT przy wypłacie dywidendy do pośrednika
2023-10-10: Polska spółka wypłacając dywidendę spółce zagranicznej, nie będącej rzeczywistym beneficjentem płatności, może zastosować zwolnienia z WHT lub korzystną stawkę opodatkowania, jeśli umożliwia to dwustronna umowa z państwem siedziby rzeczywistego odbiorcy dywidendy. To tak zwana zasada „look-through approach”. Do zastosowania tej zasady konieczne jest jednak spełnienie wymogów określonych ustawą o CIT
Podejście Look through przy wypłacie dywidendy
2022-11-04: W międzynarodowych grupach kapitałowych tematem wymagającym analizy podatkowej jest wypłata dywidendy. Kwestia może być problematyczna szczególnie w przypadkach, gdy spółka matka jest spółką specjalnego przeznaczenia, która stworzona została jedynie na potrzeby organizacyjne, ale nie przemawia za nią żadna materia biznesowa.
Zwolnienie z opodatkowania CIT przy wypłacie dywidendy bez statusu rzeczywistego właściciela
2022-11-21: Pomimo wejścia w życie nowelizacji ustawa o podatku dochodowym od osób prawnych, w zakresie zwolnienia dywidend z opodatkowania, nie zawiera warunku, aby spółka będąca odbiorcą dywidendy była jej beneficjentem rzeczywistym – orzekł 4 października 2022 r. Wojewódzki Sąd Administracyjny w Łodzi.
Robert Nogacki jest radcą prawnym, założycielem i partnerem zarządzającym Kancelarii Prawnej Skarbiec, działającej nieprzerwanie od 2006 roku.
Prawo jest równe dla wszystkich, ale strony rzadko są równe: po jednej stoi organizacja, która ma czas, pieniądze i prawników, po drugiej człowiek, który ma jedną firmę, jedne oszczędności i jedno życie.
Klienci rzadko przychodzą do niego z problemem prawnym. Przychodzą z problemem, który ma także stronę prawną: z kontrolą, która zaczęła się od jednej faktury, z pieniędzmi powierzonymi komuś, kto zniknął, z firmą, którą trzeba przekazać dalej, zanim będzie za późno. Większość takich spraw rozstrzyga się na długo przed pierwszym pismem, w decyzjach podjętych bez pytania i w terminach, o których nikt nie pamiętał. Dlatego zaczyna od pytania, jak klient trafił w to miejsce, a nie od tego, co powinien był zrobić.
Doradza przedsiębiorcom i rodzinom z kilkunastu krajów, także tym, którym fiskus właśnie zajął konto i którzy nie wiedzą, co robić jutro rano. Broni ich w kontrolach podatkowych i celno-skarbowych, w sporach z organami podatkowymi i w sprawach karnych skarbowych. Reprezentuje poszkodowanych w oszustwach inwestycyjnych i piramidach finansowych. Pomaga rodzinom zakładać fundacje rodzinne i planować sukcesję, żeby dorobek życia przetrwał dłużej niż jedno pokolenie.
Nie każdą sprawę da się wygrać. Każdą da się prowadzić tak, żeby klient wiedział, na czym stoi. Od 2006 roku reprezentuje pokrzywdzonych w sprawie WGI (Warszawskiej Grupy Inwestycyjnej), jednej z najdłuższych spraw karnych w historii polskiego rynku finansowego, bo są rzeczy, których nie wolno zostawić w połowie, nawet jeśli trwają dwie dekady. W sprawie upadłej giełdy kryptowalut Zonda (Zondacrypto, operator BB Trade Estonia OÜ) reprezentuje kilkuset poszkodowanych w postępowaniu prowadzonym przez Prokuraturę Krajową i w estońskim postępowaniu upadłościowym.
Kancelaria Prawna Skarbiec jest notowana w rankingach największych firm doradztwa podatkowego Dziennika Gazety Prawnej i Rzeczpospolitej, a w latach 2015 do 2018 czterokrotnie otrzymała Medal Europejski Business Centre Club i Europejskiego Komitetu Ekonomiczno-Społecznego. Robert Nogacki publikuje regularnie, w prasie i na stronie kancelarii, dla ludzi, którzy mają problem, a nie dyplom prawnika, bo opinia prawna, której klient nie rozumie, chroni tylko prawnika.
Wierzy, że najlepsza porada prawna to ta, dzięki której klient nigdy nie musi stanąć przed sądem.