Opodatkowanie ryczałtem
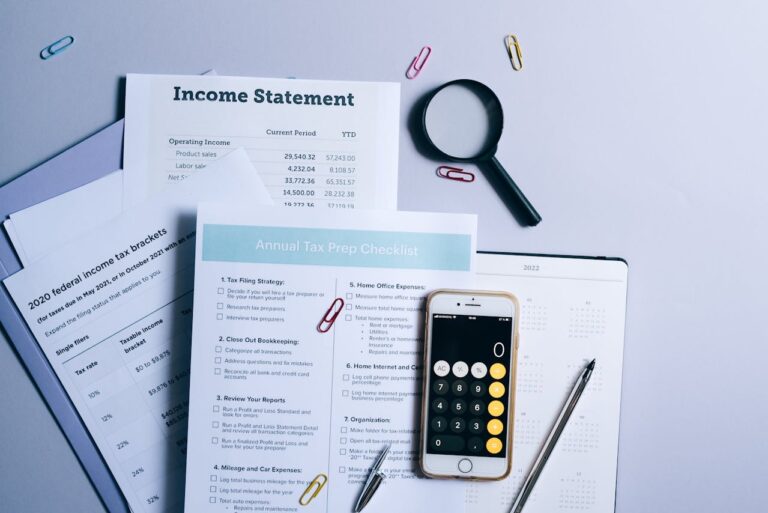
Opodatkowanie ryczałtem to obok karty podatkowej najpopularniejsza z uproszczonych form rozliczeń podatkowych. Od 2% do 17% – tyle może wynosić stawka opodatkowania przychodów osiąganych w ramach ryczałtu od przychodów ewidencjonowanych. Obok uproszczonych zasad tej metody opodatkowania jest to główny powód, dla którego przedsiębiorcy decydują się na jej wybór.
Ryczałt od przychodów ewidencjonowanych to uproszczona forma opodatkowania przychodów z działalności gospodarczej, których podstawa opodatkowania jest pomniejszana jedynie o określone w przepisach odliczenia, bez uwzględniania kosztów uzyskania przychodu. Taka konstrukcja przepisów sprawia, że ryczałt bardziej opłaca się przedsiębiorcom, którzy nie generują wysokich kosztów.
Działa to też w drugą stronę. Ryczałt nie będzie się opłacać tym, których rodzaj prowadzonej działalności charakteryzuje się stałą, sporą liczbą wydatków kwalifikowanych, czyli związanych z prowadzonym biznesem. Mając wysokie koszty korzystniej będzie rozliczać się na zasadach ogólnych, lub 19% stawką liniową, co pozwoli na znaczące obniżenie podstawy opodatkowania.
Dodatkowo, poprzez eliminację kosztów z ewidencji rachunkowej firmy, obliczanie i realizacja obowiązków podatkowych są w przypadku ryczałtu prostsze niż przy rozliczaniu się na zasadach ogólnych, co może przekładać się dodatkowo na niższe koszty obsługi księgowej.
Istotną wadą tego rozwiązania są pojawiające się wraz z postępem obrotu gospodarczego i nieustanną zmianą przepisów niuanse i trudności w ustaleniu odpowiedniej stawki opodatkowania, przyporządkowaniu działalności do właściwego symbolu PKWiU jak i określeniu które z przychodów powiększają podstawę opodatkowania ryczałtem, a które są z niej wyłączone.
W naszych publikacjach przedstawiamy różnorodne aspekty uproszczonych form opodatkowania ryczałtem, od podstawowych zasad wpłacania podatku, poprzez szczegółowe reguły ustalania stawek podatkowych dla różnych branż, aż po analizę opłacalności tych form dla przedsiębiorców o niskich kosztach działalności. Dyskutowane są także kwestie związane z opodatkowaniem ryczałtem praw majątkowych, takich jak udostępnienie logo, które mogą prowadzić do sporów z fiskusem. Znajomość tych zasad i warunków jest kluczowa dla podatników, którzy rozważają skorzystanie z opodatkowania ryczałtem.
Opodatkowanie ryczałtem – publikacje Kancelarii Skarbiec
Robert Nogacki: Zasady wpłacania podatku przez podatników opodatkowanych w formie ryczałtu od przychodów ewidencjonowanych oraz w formie karty podatkowej
2021-04-19: Ryczałt od przychodów ewidencjonowanych oraz karta podatkowa są dwiema uproszczonymi formami rozliczania podatku dochodowego. Zasady wpłacania podatku oraz jego kalkulacji znacznie się różnią w przypadku tych form. Podatnicy decydujący się na skorzystanie z tych form opodatkowania powinni więc wiedzieć, z jakimi obowiązkami wiąże się prawidłowe rozliczenie podatku oraz czego wymagają urzędy skarbowe.
Robert Nogacki: Jak ustalić stawkę ryczałtu dla usług IT i nie tylko?
2023-07-31: Niskie stawki podatku dochodowego, uproszczona księgowość oraz możliwość odliczenia 50% opłaconych składek na ubezpieczenie zdrowotne – to główne powody, dla których przedsiębiorcy chcą przejść na opodatkowanie ryczałtem od przychodów ewidencjonowanych. Nie dla wszystkich ta forma rozliczeń z fiskusem jest jednak dostępna. Korzystają z niej chętnie przedsiębiorcy generujący niskie koszty prowadzonej działalności, firmy z branży IT, informatycy, czy programiści. Problemem jest często ustalenie właściwej stawki opodatkowania ryczałtem, a te mogą się wahać od 2% do 17%. A zatem jak ustalić stawkę ryczałtu dla usług IT i nie tylko?
Robert Nogacki: Ryczałt od przychodów ewidencjonowanych. Kiedy się opłaca?
2022-02-21: Od 2% do 17% – tyle może wynosić stawka opodatkowania przychodów osiąganych w ramach ryczałtu od przychodów ewidencjonowanych. Obok uproszczonych zasad tej metody opodatkowania jest to główny powód, dla którego przedsiębiorcy decydują się na jej wybór. Jakie są inne atuty ryczałtu od przychodów ewidencjonowanych, jakie są jego wady i komu się opłaci?
Robert Nogacki: Ryczałt za udostępnienie logo
2021-08-11: Kwestia opodatkowania praw majątkowych jest bardzo problematyczna i powoduje powstawanie wielu sporów z fiskusem. Negatywna linia orzecznicza w zakresie kwalifikacji przychodów z udostępnienia prawa do używania znaku towarowego, wyrażona m.in. w wyrokach NSA z 22 marca 2019 r., sygn. akt II FSK 955/17, z 28 lipca 2016 r., sygn. akt II FSK 1908/14, doprowadziła do braku realnej możliwości skorzystania z 8,5% stawki ryczałtu w przypadku przychodów z tytułu dzierżawy prawa do używania znaku towarowego. Wyrok NSA z 8 listopada 2019 r., sygn. II FSK 3715/17, zmienił jednak to podejście i – jak się okazuje – jest podstawą także dla fiskusa do zmiany podejścia w wydawanych interpretacjach podatkowych – przykład interpretacja nr 115-KDIT1.4011.23.2021.2.MR.

Robert Nogacki jest radcą prawnym, założycielem i partnerem zarządzającym Kancelarii Prawnej Skarbiec, działającej nieprzerwanie od 2006 roku.
Prawo jest równe dla wszystkich, ale strony rzadko są równe: po jednej stoi organizacja, która ma czas, pieniądze i prawników, po drugiej człowiek, który ma jedną firmę, jedne oszczędności i jedno życie.
Klienci rzadko przychodzą do niego z problemem prawnym. Przychodzą z problemem, który ma także stronę prawną: z kontrolą, która zaczęła się od jednej faktury, z pieniędzmi powierzonymi komuś, kto zniknął, z firmą, którą trzeba przekazać dalej, zanim będzie za późno. Większość takich spraw rozstrzyga się na długo przed pierwszym pismem, w decyzjach podjętych bez pytania i w terminach, o których nikt nie pamiętał. Dlatego zaczyna od pytania, jak klient trafił w to miejsce, a nie od tego, co powinien był zrobić.
Doradza przedsiębiorcom i rodzinom z kilkunastu krajów, także tym, którym fiskus właśnie zajął konto i którzy nie wiedzą, co robić jutro rano. Broni ich w kontrolach podatkowych i celno-skarbowych, w sporach z organami podatkowymi i w sprawach karnych skarbowych. Reprezentuje poszkodowanych w oszustwach inwestycyjnych i piramidach finansowych. Pomaga rodzinom zakładać fundacje rodzinne i planować sukcesję, żeby dorobek życia przetrwał dłużej niż jedno pokolenie.
Nie każdą sprawę da się wygrać. Każdą da się prowadzić tak, żeby klient wiedział, na czym stoi. Od 2006 roku reprezentuje pokrzywdzonych w sprawie WGI (Warszawskiej Grupy Inwestycyjnej), jednej z najdłuższych spraw karnych w historii polskiego rynku finansowego, bo są rzeczy, których nie wolno zostawić w połowie, nawet jeśli trwają dwie dekady. W sprawie upadłej giełdy kryptowalut Zonda (Zondacrypto, operator BB Trade Estonia OÜ) reprezentuje kilkuset poszkodowanych w postępowaniu prowadzonym przez Prokuraturę Krajową i w estońskim postępowaniu upadłościowym.
Kancelaria Prawna Skarbiec jest notowana w rankingach największych firm doradztwa podatkowego Dziennika Gazety Prawnej i Rzeczpospolitej, a w latach 2015 do 2018 czterokrotnie otrzymała Medal Europejski Business Centre Club i Europejskiego Komitetu Ekonomiczno-Społecznego. Robert Nogacki publikuje regularnie, w prasie i na stronie kancelarii, dla ludzi, którzy mają problem, a nie dyplom prawnika, bo opinia prawna, której klient nie rozumie, chroni tylko prawnika.
Wierzy, że najlepsza porada prawna to ta, dzięki której klient nigdy nie musi stanąć przed sądem.