Ryczałt od dochodów spółek to jedyna forma opodatkowania w Polsce, która pozwala zatrzymać w spółce 100% wypracowanego zysku bez bieżącego obciążenia CIT-em. Podatek pojawia się dopiero przy wypłacie dywidendy, a jego łączna efektywna stawka wynosi od 20% do 25%, zamiast 26,29% lub 34,39% w modelu klasycznym. Warunek jest jeden: trzeba spełnić wymogi ustawowe i ominąć pułapki interpretacyjne, które potrafią kosztować więcej niż sama oszczędność.
Estoński CIT – na czym to polega
W klasycznym CIT podatek płaci się co roku, niezależnie od tego, czy zysk zostaje w spółce, czy trafia do wspólników. Estoński CIT odwraca tę logikę. Moment opodatkowania zostaje odroczony do chwili, w której zysk faktycznie opuszcza spółkę: jako dywidenda, ukryte zyski, wydatki niezwiązane z działalnością albo przy likwidacji.
Dla spółki, która reinwestuje, korzyść jest namacalna. Pieniądze, które w modelu klasycznym trafiłyby do urzędu, pracują dalej w firmie: finansują rozwój, spłacają zobowiązania, budują rezerwy. Odroczony podatek działa jak nieoprocentowany kredyt, którego wartość rośnie z każdym rokiem reinwestycji. To nie jest jednak automat, lecz rozwiązanie warunkowe, w którym o korzyści decyduje precyzja wdrożenia.
Zakres wsparcia
Spółkę na estońskim CIT prowadzimy kompleksowo, od pierwszej analizy po bieżącą obsługę księgową. Sprawdzamy, czy spełnia warunki ustawowe, opłacalność przejścia na „estoński” model opodatkowania, przeprowadzamy wdrożenie, a następnie rozliczamy ją na co dzień w naszym biurze rachunkowym. Dzięki temu ukryte zyski, transakcje z podmiotami powiązanymi czy zmiany w strukturze wspólników wychwytujemy zawczasu, mapując ryzyka i usuwając je, zanim staną się przedmiotem sporu z organem.

Analiza kwalifikowalności i opłacalności
Sprawdzamy, czy Twoja spółka spełnia wymagane warunki i czy jego wybór jest korzystniejszy niż zostanie na klasycznym CIT.

Wdrożenie i ZAW-RD
Przygotowujemy zawiadomienie, sprawozdanie i dokumentację wejścia w ryczałt.

Reinwestycje i odroczenie
Planujemy zatrzymanie zysku tak, by w pełni wykorzystać odroczony podatek.

Dywidendy i odliczenie
Rozliczamy wypłatę z uwzględnieniem pomniejszenia PIT o część ryczałtu.

Ukryte zyski i podmioty powiązane
Zabezpieczamy transakcje ze wspólnikami przed ryzykiem doszacowania.

Struktura wspólników i zarząd
Doradzamy przy zmianach właścicielskich, które mogą pozbawić prawa do ryczałtu.
Wyjście i rezygnacja
Prowadzimy zakończenie opodatkowania ryczałtem i rozliczenie zysków.

Spory i interpretacje
Reprezentujemy w sporach z organami i przy wnioskach o interpretacje indywidualne.

Księgowość
Prowadzimy księgi rachunkowe i rozliczenia ryczałtu na bieżąco, z ewidencją dostosowaną do estońskiego CIT.
Twoja sytuacja
Rozważasz przejście na estoński CIT?
Nie wiesz, czy w strukturze Twojej działalności rzeczywiście się opłaca. Zaczynamy od audytu i kalkulacji, nie od deklaracji. Decyzję opieramy na liczbach z Twojej spółki.
Chcesz wejść w ryczałt od nowego roku?
Zawiadomienie ZAW-RD trzeba złożyć w określonym terminie, a wybór w trakcie roku wymaga zamknięcia ksiąg i podpisania sprawozdania w ustawowym czasie. Pilnujemy, by formalne potknięcie nie przekreśliło wyboru.
Reinwestujesz zyski
To sytuacja, w której estoński CIT daje najwięcej. Pokazujemy, jak zaplanować zatrzymanie środków, by odroczenie podatku pracowało na spółkę.
Planujesz wypłatę dywidendy
Łączne obciążenie zależy od statusu podatnika i mechanizmu odliczenia. Liczymy je zawczasu, żeby wypłata nie zaskoczyła Cię efektywną stawką.
Masz transakcje z podmiotami powiązanymi?
Wynagrodzenia, najem, pożyczki, podwyższenie kapitału. Każda z tych czynności może zostać uznana za ukryty zysk. Pomożemy ułożyć je tak, by miały uzasadnienie gospodarcze i warunki rynkowe.
Zmienia się struktura wspólników?
Wejście osoby prawnej albo podmiotu powierniczego oznacza utratę prawa do ryczałtu. Sprawdzamy skutki planowanej zmiany, zanim ją przeprowadzisz.
Chcesz wyjść z estońskiego CIT?
Rezygnacja ma swoje reguły i skutki dla nierozdysponowanego zysku. Przeprowadzamy ją tak, by rozliczenie było przewidywalne.
Ile realnie zapłacisz
Ryczałt ma dwie stawki, zależne od statusu podatnika. Mały podatnik, z przychodami do 2 mln euro, płaci 10%. Przy wypłacie dywidendy wspólnik pomniejsza swój 19-procentowy PIT o 90% ryczałtu przypadającego na jego udział, co daje łączne obciążenie około 20%. Pozostali podatnicy płacą 20% ryczałtu, a pomniejszenie PIT wynosi 70%, co daje efektywnie około 25%.
| Model opodatkowania | Efektywne obciążenie wypłacanego zysku |
| Estoński CIT, mały podatnik | około 20% |
| Estoński CIT, pozostali podatnicy | około 25% |
| Klasyczny CIT, mały podatnik (9% plus PIT) | 26,29% |
| Klasyczny CIT (19% plus PIT) | 34,39% |
Różnica rośnie na korzyść ryczałtu tym bardziej, im dłużej spółka odracza wypłatę zysku i reinwestuje środki. Zanim wybierzesz formę, policzymy dla Ciebie tę różnicę na danych Twojej spółki.
Warunki, które sprawdzamy
Forma prawna
Ryczałt jest dostępny dla spółki z o.o., spółki akcyjnej, prostej spółki akcyjnej, komandytowej oraz komandytowo-akcyjnej.
Tylko osoby fizyczne
Wspólnikami mogą być wyłącznie osoby fizyczne, bez praw powierniczych. Spółka holdingowa w roli wspólnika wyklucza ryczałt.
Zatrudnienie
Co najmniej trzy etaty poza wspólnikami przez minimum 300 dni w roku, albo równoważny wariant przy umowach cywilnoprawnych.
Brak udziałów
Spółka nie może posiadać udziałów ani akcji w innych podmiotach, tytułów w funduszach ani praw powierniczych.
Przychody pasywne
Odsetki, licencje i wierzytelności nie mogą przekraczać połowy przychodów.
Sprawozdawczość
Bez sprawozdań według MSR, z księgami prowadzonymi zgodnie z ustawą o CIT.
Każdy z warunków musi być spełniony nieprzerwanie. Utrata choćby jednego w trakcie roku oznacza wyjście z systemu. Dlatego zaczynamy od audytu.
Jak działamy
Audyt i analiza opłacalności.
Weryfikujemy warunki ustawowe i liczymy realną korzyść dla Twojej spółki. Rekomendacja powstaje na faktach, nie na ogólnych założeniach.
Porównanie klasyczny kontra estoński.
Zestawiamy oba modele na danych spółki i pokazujemy różnicę w podatku przy reinwestycji oraz przy wypłacie.
Wdrożenie.
Przygotowujemy ZAW-RD, pilnujemy zamknięcia ksiąg i terminowego podpisu sprawozdania oraz układamy dokumentację wejścia.
Bieżące doradztwo.
Prowadzimy spółkę w trakcie ryczałtu: ukryte zyski, transakcje powiązane, dywidendy, reinwestycje, zmiany właścicielskie.
Wyjście i spory.
Przeprowadzamy rezygnację i rozliczenie, a w razie sporu reprezentujemy przed organami oraz sądami administracyjnymi.
Estoński CIT w liczbach
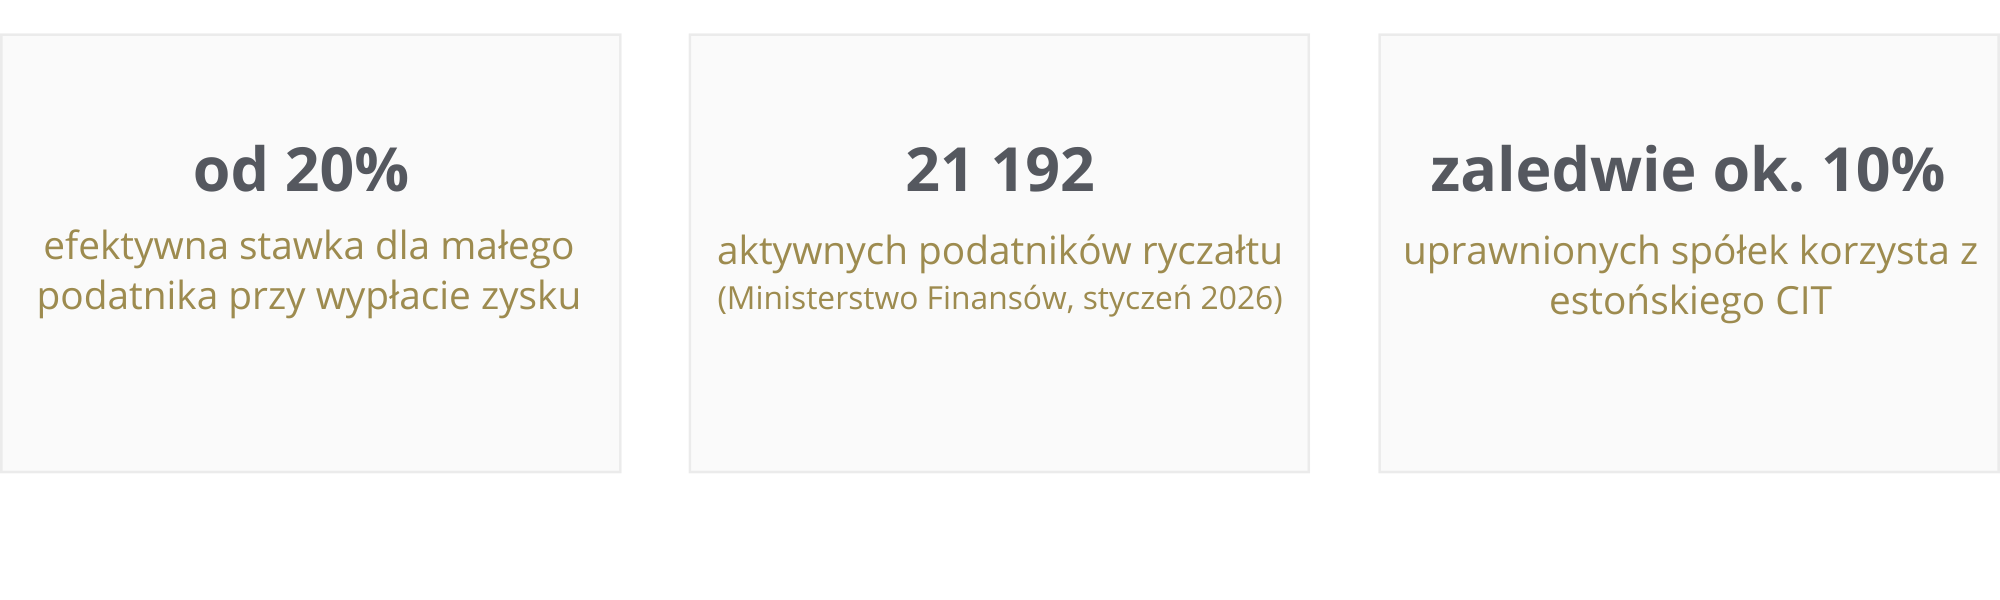
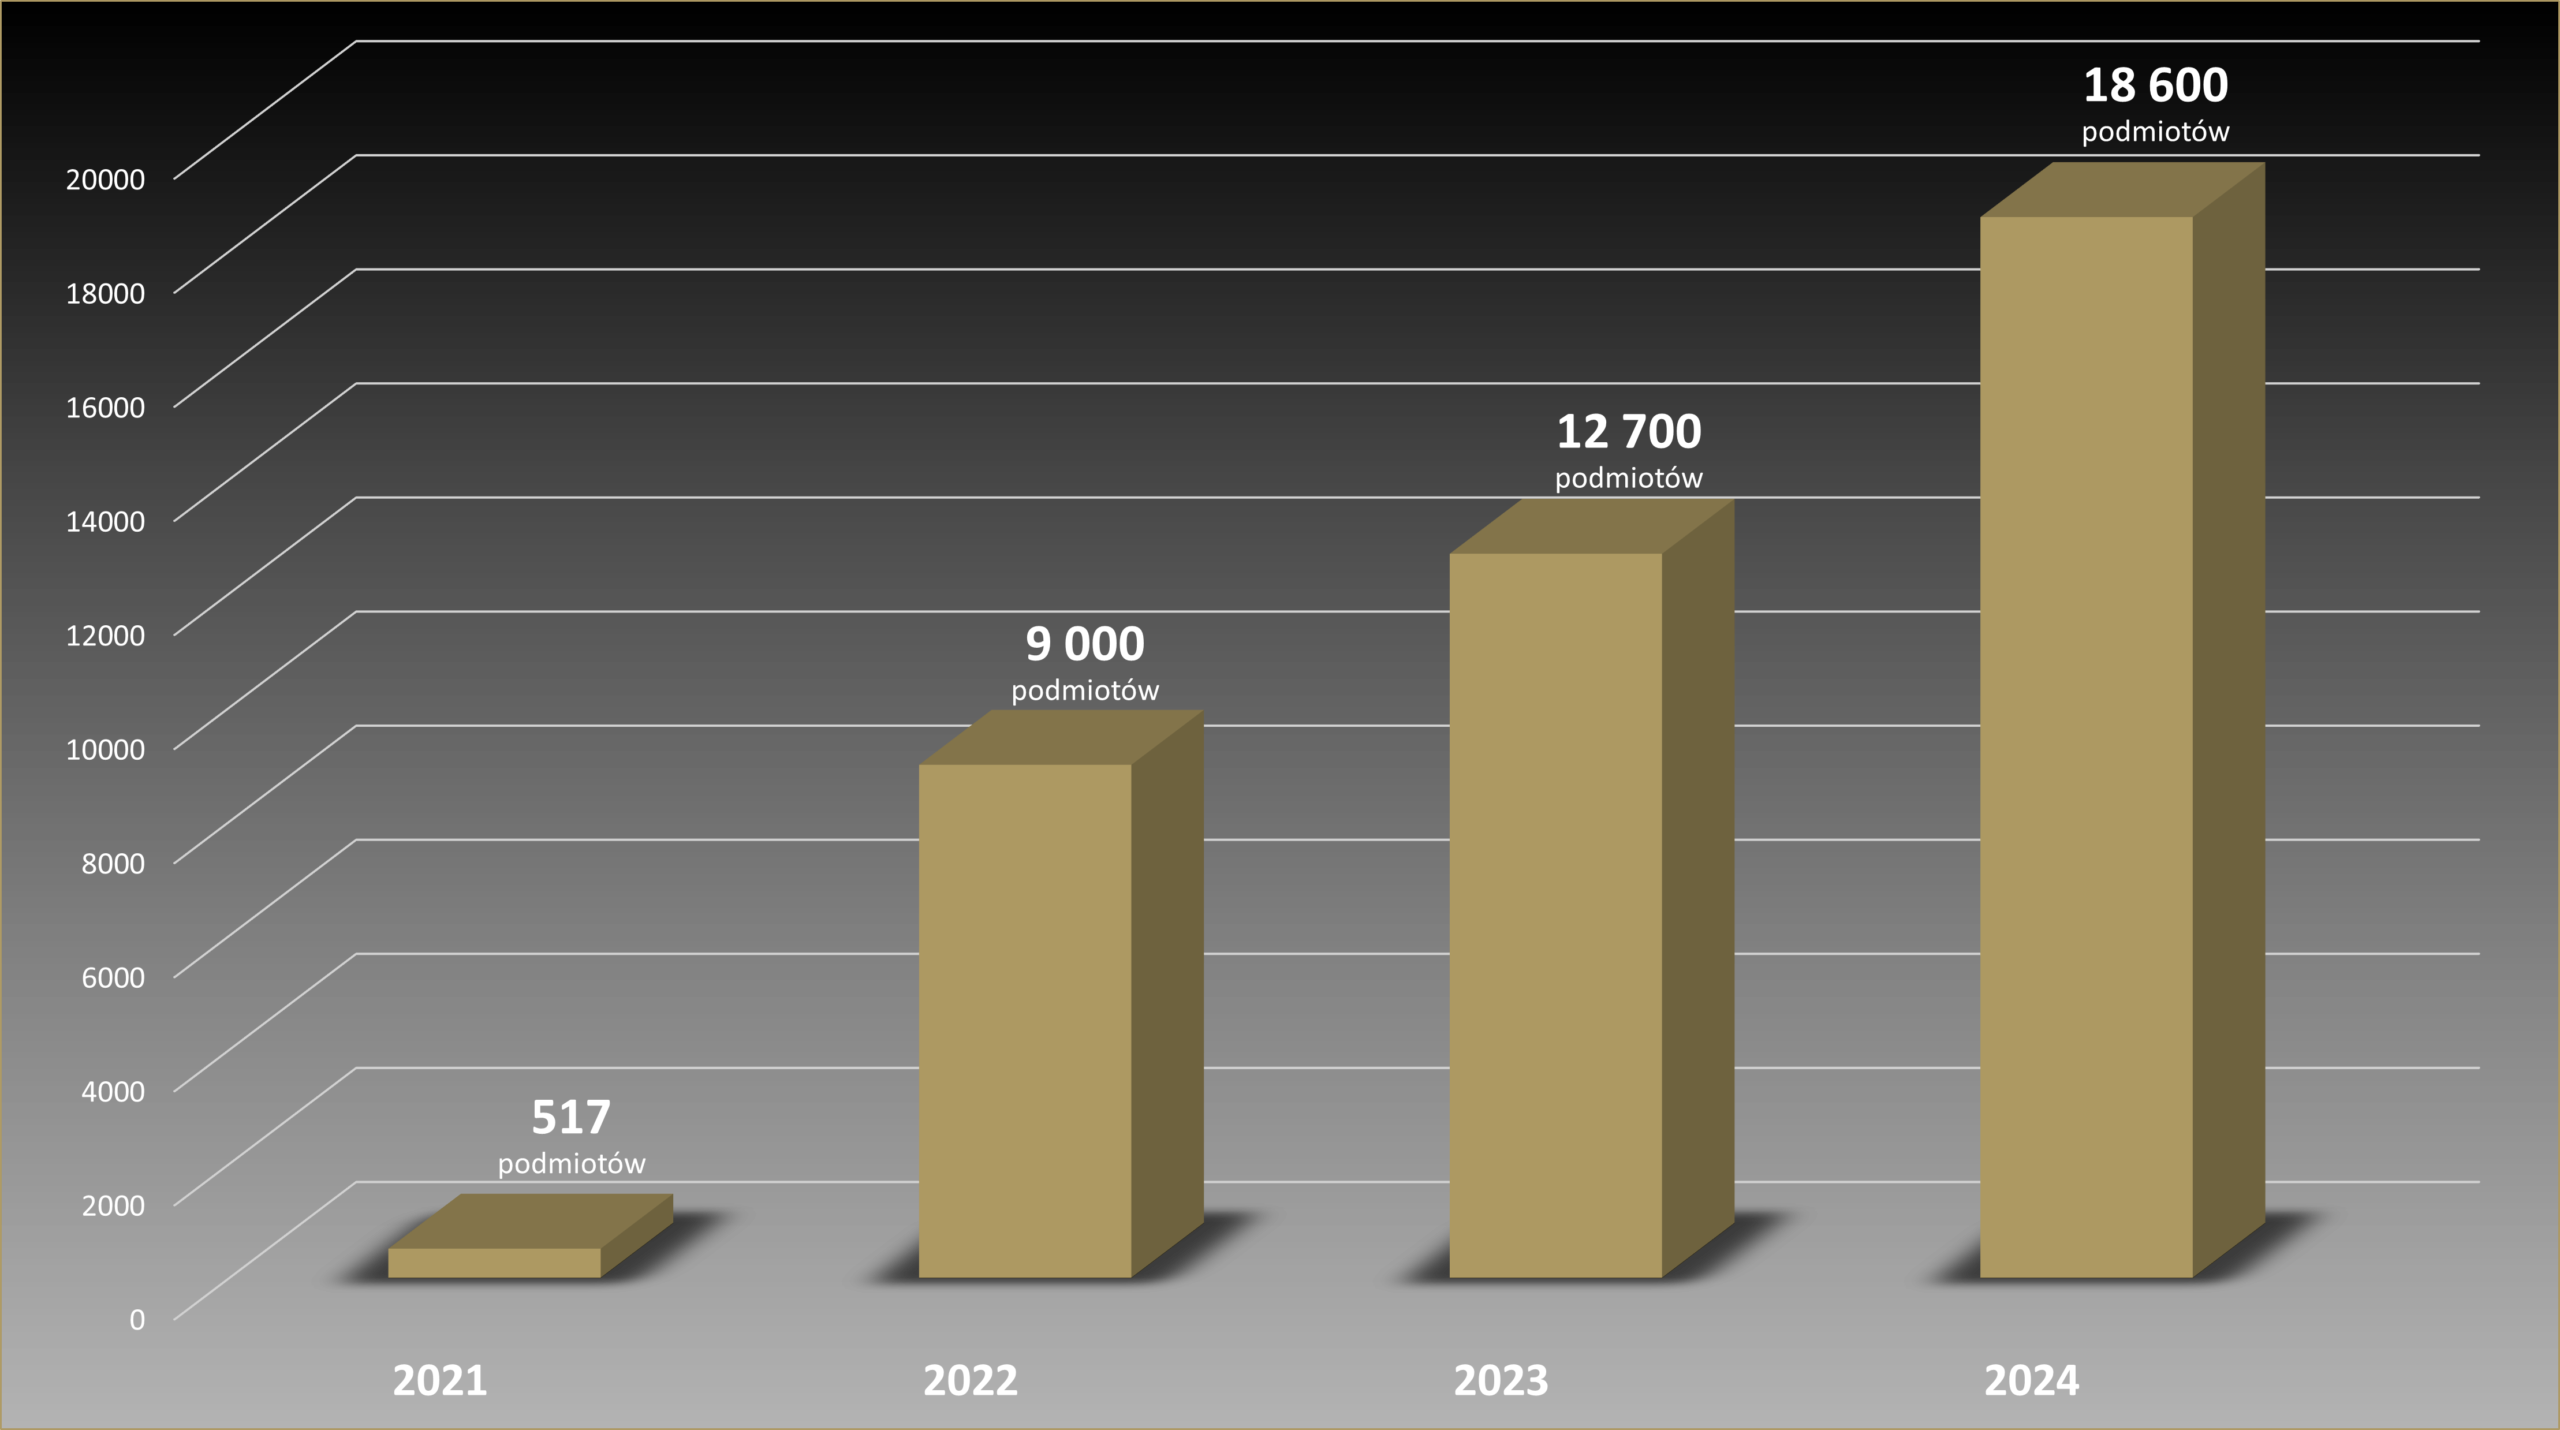
Z szacowanych ponad 200 tysięcy uprawnionych spółek, z estońskiego CIT korzysta zaledwie co dziesiąta. Jednak liczba podatników wybierających ten system rozliczeń wzrosła ponad dwukrotnie (9 223 podmioty na koniec 2022 r. i 21 192 spółki w styczniu 2026 r.), co pokazuje, że nie jest to rozwiązanie eksperymentalne, lecz utrwalona praktyka. Estoński CIT obowiązuje od 2021 r. i został zliberalizowany w 2022 r., między innymi przez zniesienie limitu przychodów i rozszerzenie katalogu uprawnionych spółek. Wraz z rosnącą liczbą podatników dojrzewa też orzecznictwo, które porządkuje wcześniejsze wątpliwości interpretacyjne. Przewaga pozostaje po stronie tych, którzy spełniają wymogi i mogą korzystać z preferencji estońskiego CIT.
Dlaczego Kancelaria Skarbiec
Doradztwem podatkowym dla firm zajmujemy się od ponad dwudziestu lat. Estoński CIT w spółkach wdrażamy i prowadzimy w oparciu o bieżące orzecznictwo, które w 2026 r. wyznacza granice praktyki organów.
20+
lat doświadczenia w prawie podatkowym
Setki
poprowadzonych spraw podatkowych
WSA · NSA
reprezentacja przed sądami administracyjnymi
Warto wiedzieć
Nasze publikacje
- Podpis sprawozdania w terminie. Sprawozdanie finansowe musi zostać nie tylko merytorycznie przygotowane, ale i podpisane przez wszystkie uprawnione osoby w terminie trzech miesięcy od dnia bilansowego. W przeciwnym razie wybór estońskiego CIT w trakcie roku podatkowego jest niemożliwy (WSA w Krakowie, sygn. I SA/Kr 800/25) czytaj więcej Estoński CIT w trakcie roku podatkowego
- Kapitał zakładowy jako ukryty zysk. Przeniesienie zysku najpierw na kapitał rezerwowy, a następnie wykorzystanie tych środków na podwyższenie kapitału zakładowego nie pozwala uniknąć opodatkowania ryczałtem od dochodów spółek. Bez względu na liczbę kroków pośrednich, jeśli źródłem finansowania podwyższenia jest wypracowany zysk, mamy do czynienia z dochodem z ukrytych zysków (WSA w Gdańsku, sygn. I SA/Gd 839/25) czytaj więcej Ukryte zyski w estońskim CIT: podwyższenie kapitału zakładowego z kapitału rezerwowego utworzonego z zysku
- Granice GAAR przy usługach powiązanych. Organ podatkowy nie może odmówić wydania interpretacji indywidualnej na podstawie klauzuli przeciwko unikaniu opodatkowania (GAAR), jeżeli nie wykaże, jaką konkretną korzyść podatkową miałby osiągnąć podatnik. Samo powiązanie między stronami transakcji nie wystarcza (WSA we Wrocławiu, sygn. I SA/Wr 638/25) czytaj więcej Estoński CIT: usługi od spółek powiązanych
- Moment zmiany wspólnika. Spółki komandytowe korzystające z estońskiego CIT lub planujące przejście na tę formę opodatkowania powinny zadbać o terminowe zgłaszanie zmian w składzie wspólników do KRS. Choć opóźnienie w aktualizacji rejestru nie powinno, w świetle argumentacji prawnej potwierdzonej w orzecznictwie sądów powszechnych, pozbawiać prawa do ryczałtu, to generuje ryzyko sporu z organami podatkowymi (WSA w Gliwicach, sygn. I SA/Gl 575/25) czytaj więcej Estoński CIT a zmiana wspólnika w spółce komandytowej
- Podmiot rozpoczynający działalność. Estoński CIT przewiduje istotne preferencje dla podatników rozpoczynających prowadzenie działalności. Przez lata organy podatkowe konsekwentnie odmawiały spółkom powstałym z przekształcenia JDG takiego statusu. Z niekorzystnym dla firm stanowiskiem nie zgodził się NSA w przełomowym wyroku z 11 marca 2025 r. (sygn. II FSK 1412/24) czytaj więcej Nowa spółka a estoński CIT
Kontakt
Opisz swoją sytuację: forma spółki, struktura wspólników, poziom zatrudnienia i plany co do wypłaty zysku. Na tej podstawie zweryfikujemy, czy estoński CIT jest dla Twojej spółki optymalny, i wskażemy konkretne kroki. Decyzje podatkowe warto opierać na danych z Twojej działalności, nie na trendach.
Odpowiadamy w ciągu 24 godzin w dni robocze.
Formularz