Ulga mieszkaniowa a termin zakupu nowego mieszkania
Ulga mieszkaniowa należy się podatnikowi nawet wówczas, gdy zapłata za nową nieruchomość nastąpiła jeszcze przed sprzedażą starej – potwierdził w wyroku z 21 listopada 2023 r. Naczelny Sąd Administracyjny.
Ulga mieszkaniowa zwalniająca z opodatkowania
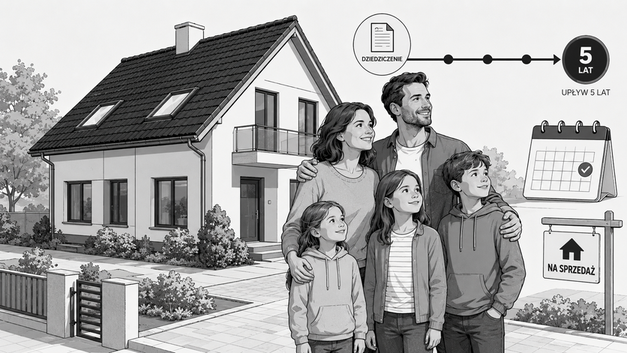
Zgodnie z art. 10 ust. 1 pkt. 8 ustawy o podatku dochodowym od osób fizycznych, w przypadku odpłatnego zbycia: a) nieruchomości lub ich części oraz udziału w nieruchomości, b) spółdzielczego własnościowego prawa do lokalu mieszkalnego lub użytkowego, c) prawa do domu jednorodzinnego w spółdzielni mieszkaniowej, albo d) prawa wieczystego użytkowania gruntów – przed upływem 5 lat, licząc od końca roku kalendarzowego, w którym nastąpiło nabycie lub wybudowanie ww. nieruchomości lub praw, i zbycie to nie nastąpiło w wykonaniu działalności gospodarczej, sprzedający będzie zobowiązany do zapłaty podatku dochodowego. Art. 21 ust. 1 w pkt 131 tej samej ustawy przewiduje zwolnienie z opodatkowania w sytuacji, gdy począwszy od dnia odpłatnego zbycia, nie później niż w okresie 3 lat od końca roku podatkowego, w którym nastąpiło odpłatne zbycie, uzyskany przychód został wydatkowany na własne cele mieszkaniowe. Według stanowiska organów podatkowych, z brzmienia przepisów wynika, że aby móc skorzystać ze zwolnienia najpierw trzeba sprzedać „starą” nieruchomość, odebrać zapłatę, a dopiero po tej transakcji sfinansować z uzyskanych środków „nową” nieruchomość. W przeciwnym razie ulga się nie należy.
Zapłata za nowe mieszkanie jeszcze przed zbyciem starego
Tak było w przypadku obcokrajowca, który w 2018 r. zdecydował o zakupie nowego mieszkania. Podpisał z deweloperem przedwstępną umowę jego nabycia i zapłacił cenę. Ostatnią ratę wpłacił 31 października 2018 r. Niemal rok później, 20 sierpnia 2019 r. zawarł umowę przedwstępną sprzedaży swojego starego mieszkania, które nabył w 2014 roku (a więc przed upływem 5 lat, o których mowa w art. 10 ust. 1 pkt 8 ustawy o PIT). Umowę przenoszącą jego własność zawarł 6 września 2019 r. Cztery tygodnie później uzyskał własność nowego mieszkania. Ponieważ wysokość środków przeznaczonych na zakup nowego mieszkania i jego remont przekroczyła wysokość przychodu osiągniętego ze sprzedaży starego, cudzoziemiec był przekonany, że nie będzie zobowiązany do zapłaty podatku.
Nie zgodził się z nim Dyrektor Krajowej Informacji Skarbowej. W interpretacji z lutego 2021 r. uznał, że podatnik sfinansował zakup i remont nowego mieszkania ze środków niepochodzących ze sprzedaży poprzedniego, bo te otrzymał później. Przez to nie może skorzystać ze zwolnienia z PIT, o którym mowa w art. 21 ust. 1 pkt 131.
Przychód ze zbycia musi być wydatkowany ca cel mieszkaniowy
Wojewódzki Sąd Administracyjny w Gdańsku (w wyroku z 3 sierpnia 2021 r., sygn. akt I SA/Gd 531/21) stwierdził, że na potrzeby zastosowania ulgi mieszkaniowej podatnik zachował chronologię zdarzeń: najpierw sprzedał swoje mieszkanie a dopiero miesiąc później nabył własność nowego. Nabycie służyło realizacji własnych potrzeb mieszkaniowych podatnika. W ocenie sądu Dyrektor KIS dokonał błędnej wykładni art. 21 ust. 1 pkt 131 w zw. z art. 21 ust. 25 pkt 1 ustawy o PIT (ten ostatni przepis wskazuje, co może zostać uznane za wydatek na cel mieszkaniowy). Dla możliwości zastosowania ulgi mieszkaniowej ustawa wymaga jedynie, aby przychód ze zbycia jednego mieszkania został wydatkowany w przewidzianym terminie na określone cele mieszkaniowe. Nie przesądza jednak, aby musiał być w całości spożytkowany po definitywnym przeniesieniu własności na nabywcę. Dla skorzystania ze zwolnienia z opodatkowania nie musi zaistnieć chronologia zdarzeń – najpierw sprzedaż dotychczas posiadanej nieruchomości, a dopiero potem poniesienie wydatków na własne cele mieszkaniowe.
Postępując zgodnie z wolą organu, ludzie zostawaliby bez dachu nad głową
Sąd powołał się m.in. na rozwiewającą jakiekolwiek wątpliwości w tym zakresie uchwałę składu 7 sędziów Naczelnego Sądu Administracyjnego z 17 lutego 2020 r. (sygn. akt II FPS 4/19), w której NSA orzekł, że instytucja ulgi mieszkaniowej służy realizacji konstytucyjnego obowiązku prowadzenia przez państwo polityki wspierającej zaspokojenie potrzeb mieszkaniowych obywateli. Dopuszczanie warunku, aby obywatel najpierw zbył swoją nieruchomość, a dopiero potem nabył nową, która zaspokoi jego potrzeby mieszkaniowe, znacznie utrudniałoby realizację ww. celu obywatelom, którzy dysponują tylko jedną nieruchomością. Zmuszeni bowiem byliby do sprzedaży nieruchomości zaspakajającej ich potrzeby mieszkaniowe bez gwarancji, że uda im się pozyskać inną nieruchomość, która te potrzeby będzie zaspakajać. Interpretacja przepisów prezentowana przez organ stoi więc w sprzeczności z art. 32 ust. 1 Konstytucji RP (równość wobec prawa i równość traktowania przez władze publiczne) oraz z ideą ulgi mieszkaniowej.
Ważne jest wydatkowanie na cele mieszkaniowe w określonym terminie
Dyrektor Krajowej Informacji Skarbowej pokusił się o wniesienie skargi kasacyjnej, jednak NSA uznał, że nie ma ona uzasadnionych podstaw. Potwierdził za sądem wojewódzkim, że ustawodawca nie uzależnił możliwości skorzystania z prawa do zwolnienia z opodatkowania od uprzedniego chronologicznie odpłatnego zbycia nieruchomości, co wynika z wykładni celowościowej analizowanych przepisów. W ocenie NSA decydujące znaczenie ma dochowanie warunku wydatkowania dochodu z odpłatnego zbycia nieruchomości na własne cele mieszkaniowe w ustawowym terminie (3 lat od końca roku podatkowego, w którym nastąpiło zbycie) (wyrok NSA z 21 listopada 2023 r., sygn. akt II FSK 1310/21).
Pokrzywdzonych przez organy było i może być znacznie więcej
Podatnicy – właściciele mieszkań, którzy uzyskali niekorzystną decyzję organu podatkowego w zakresie rozliczenia sprzedaży nieruchomości mogą skonsultować swoją sprawę z kancelarią podatkowo-prawną, radcą prawnym czy doradcą podatkowym. Może się okazać, że i w ich przypadku organy stosowały niekorzystną i zarazem nieprawidłową, niezgodną z Konstytucją wykładnię przepisów prawa. W przeszłości takich przypadków było bowiem znacznie więcej (np. sprawy przed NSA: sygn. II FSK 759/18 z 18 lutego 2020 r., sygn. II FPS 4/19 z 17 lutego 2020 r., sygn. II FSK 159/18 z 9 stycznia 2020 r., sygn. II FSK 2080/17 z 6 sierpnia 2019 r., sygn. II FSK 1328/16 z 18 maja 2018 r., sygn. II FSK 1153/16 z 24 stycznia 2018 r., sygn. II FSK 1475/15 z 14 czerwca 2017 r.).
Powierz nam swoją sprawę
Podatki osobiste
Organy sięgają po dane z rachunków bankowych, raporty platform a nawet media społecznościowe. Pomagamy uporządkować rozliczenia i udokumentować źródła, zanim pojawią się pytania.
Robert Nogacki jest radcą prawnym, założycielem i partnerem zarządzającym Kancelarii Prawnej Skarbiec, działającej nieprzerwanie od 2006 roku.
Prawo jest równe dla wszystkich, ale strony rzadko są równe: po jednej stoi organizacja, która ma czas, pieniądze i prawników, po drugiej człowiek, który ma jedną firmę, jedne oszczędności i jedno życie.
Klienci rzadko przychodzą do niego z problemem prawnym. Przychodzą z problemem, który ma także stronę prawną: z kontrolą, która zaczęła się od jednej faktury, z pieniędzmi powierzonymi komuś, kto zniknął, z firmą, którą trzeba przekazać dalej, zanim będzie za późno. Większość takich spraw rozstrzyga się na długo przed pierwszym pismem, w decyzjach podjętych bez pytania i w terminach, o których nikt nie pamiętał. Dlatego zaczyna od pytania, jak klient trafił w to miejsce, a nie od tego, co powinien był zrobić.
Doradza przedsiębiorcom i rodzinom z kilkunastu krajów, także tym, którym fiskus właśnie zajął konto i którzy nie wiedzą, co robić jutro rano. Broni ich w kontrolach podatkowych i celno-skarbowych, w sporach z organami podatkowymi i w sprawach karnych skarbowych. Reprezentuje poszkodowanych w oszustwach inwestycyjnych i piramidach finansowych. Pomaga rodzinom zakładać fundacje rodzinne i planować sukcesję, żeby dorobek życia przetrwał dłużej niż jedno pokolenie.
Nie każdą sprawę da się wygrać. Każdą da się prowadzić tak, żeby klient wiedział, na czym stoi. Od 2006 roku reprezentuje pokrzywdzonych w sprawie WGI (Warszawskiej Grupy Inwestycyjnej), jednej z najdłuższych spraw karnych w historii polskiego rynku finansowego, bo są rzeczy, których nie wolno zostawić w połowie, nawet jeśli trwają dwie dekady. W sprawie upadłej giełdy kryptowalut Zonda (Zondacrypto, operator BB Trade Estonia OÜ) reprezentuje kilkuset poszkodowanych w postępowaniu prowadzonym przez Prokuraturę Krajową i w estońskim postępowaniu upadłościowym.
Kancelaria Prawna Skarbiec jest notowana w rankingach największych firm doradztwa podatkowego Dziennika Gazety Prawnej i Rzeczpospolitej, a w latach 2015 do 2018 czterokrotnie otrzymała Medal Europejski Business Centre Club i Europejskiego Komitetu Ekonomiczno-Społecznego. Robert Nogacki publikuje regularnie, w prasie i na stronie kancelarii, dla ludzi, którzy mają problem, a nie dyplom prawnika, bo opinia prawna, której klient nie rozumie, chroni tylko prawnika.
Wierzy, że najlepsza porada prawna to ta, dzięki której klient nigdy nie musi stanąć przed sądem.