Wina przez skojarzenie. Jak system definiuje udział w oszustwie
W „Roku 1984″ Orwella istnieje pojęcie myślozbrodni: przestępstwa, które nie wymaga czynu, tylko niewłaściwej postawy umysłu. Winston Smith zostaje w końcu złamany nie za to, co zrobił, ale za to, co myślał. Za to, że był w pobliżu niewłaściwych ludzi. Za to, że nie doniósł, choć powinien był podejrzewać. W polskim systemie podatkowym istnieje odpowiednik myślozbrodni: udział w karuzeli VAT. Nie musisz wiedzieć, że uczestniczysz w oszustwie. Nie musisz mieć z niego żadnych korzyści. Nie musisz nawet rozumieć, czym jest karuzela. Wystarczy, że kupiłeś towar od podmiotu, który, jak się później okaże, był ogniwem łańcucha. Wystarczy, że gdzieś na początku tego łańcucha ktoś nie zapłacił podatku. I nagle to ty jesteś winny. Ty musisz udowodnić, że nie wiedziałeś. Ty płacisz za całość. Orwell opisywał totalitaryzm jako system, w którym wina jest niezależna od czynu. Polski system podatkowy nie jest totalitarny, ale ten jeden mechanizm działa według tej samej logiki.
Anatomia karuzeli
Żeby zrozumieć pułapkę, trzeba zrozumieć maszynę. Karuzela VAT wykorzystuje lukę w konstrukcji europejskiego systemu podatkowego. Gdy towar przekracza granicę między państwami członkowskimi, transakcja jest opodatkowana stawką zerową. Kupujący nie płaci VAT sprzedającemu, tylko rozlicza go sam, w swoim kraju. To było eleganckie rozwiązanie, przyjęte w 1993 roku, żeby nie komplikować handlu wewnątrz wspólnego rynku. Problem w tym, że stworzyło szczelinę, a przez tę szczelinę przepływają miliardy.
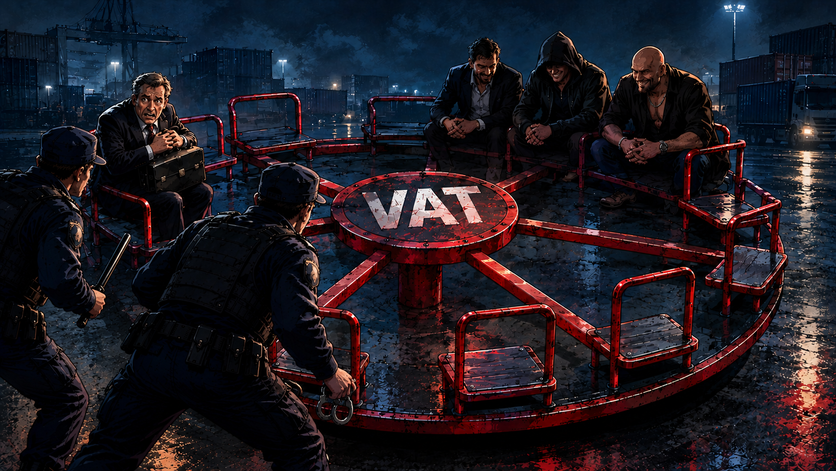
Schemat jest prosty. Firma A w Niemczech sprzedaje towar firmie B w Polsce bez VAT, bo to transakcja wewnątrzwspólnotowa. Firma B sprzedaje firmie C z VAT. C sprzedaje D, D sprzedaje E, E eksportuje z powrotem do Niemiec ze stawką zerową, ale z prawem do zwrotu podatku, który zapłaciła wcześniej w łańcuchu. Tylko że firma B, ta pierwsza w Polsce, nigdy nie odprowadza VAT, który pobrała od C. Znika. Jest znikającym podatnikiem. A cały podatek, który przepłynął przez łańcuch, zostaje wyłudzony. Towar może krążyć w kółko, stąd nazwa. Te same telefony, ta sama elektronika, te same paliwa, przemieszczane między krajami po to tylko, żeby generować fikcyjne zobowiązania i fikcyjne zwroty.
Przestępstwo doskonałe, dla przestępców
Geniusz karuzeli polega na tym, że prawdziwi przestępcy są prawie nieuchwytni. Znikający podatnik to zwykle spółka słup: zarejestrowana na osobę bez majątku, istniejąca kilka miesięcy, prowadząca działalność wyłącznie na papierze. Gdy fiskus zaczyna pytać, firmy już nie ma. Osoba figurująca jako właściciel albo nie żyje, albo jest bezdomna, albo twierdzi, że podpisała dokumenty za butelkę wódki. Prawdziwi organizatorzy są o kilka warstw dalej. Działają z bezpiecznych jurysdykcji. Mają prawników, księgowych, struktury korporacyjne zaprojektowane tak, żeby ślad się urywał.
Kogo więc łapie fiskus? Łapie firmy, które są w łańcuchu, ale nie są jego architektami. Firmy, które kupiły towar, bo cena była atrakcyjna. Firmy, które sprzedały towar, bo był na niego popyt. Firmy, które nie wiedziały, albo nie miały podstaw, żeby wiedzieć, że gdzieś na początku łańcucha ktoś oszukiwał. Te firmy mają adresy. Mają majątek. Mają konta bankowe, które można zablokować. I mają właścicieli, którym można postawić zarzuty.
Myślozbrodnia: powinien był wiedzieć
Orwell opisuje sposób myślenia, który w nowomowie nazywa się crimestop: zdolność do niewidzenia tego, czego nie należy widzieć, do niewiedzy tam, gdzie wiedza jest niebezpieczna. Polski fiskus oczekuje czegoś przeciwnego: przewidywania. Powinieneś był wiedzieć. Powinieneś był przewidzieć, że twój kontrahent może być nierzetelny. Powinieneś był sprawdzić, i to nie tylko jego, ale też jego dostawców, i ich dostawców. To się nazywa należyta staranność. Pojęcie, które brzmi rozsądnie, dopóki nie zobaczysz, czego naprawdę wymaga.
Czy sprawdziłeś, czy kontrahent jest zarejestrowany jako podatnik VAT? Czy zweryfikowałeś, czy ma biuro pod adresem, który podał? Czy zbadałeś jego historię finansową? Czy przeanalizowałeś łańcuch dostaw, żeby upewnić się, że towar nie pochodzi z podejrzanego źródła?
Trybunał Sprawiedliwości Unii Europejskiej wielokrotnie orzekał, że nie można wymagać od przedsiębiorcy weryfikacji tak dogłębnej, jakiej dokonuje organ podatkowy. Że podatnik nie jest organem ścigania. Że nie ma obowiązku prowadzić śledztwa wobec własnych kontrahentów. Polska praktyka te wyroki ignoruje. W rezultacie powstaje standard niemożliwy do spełnienia. Jeśli nie sprawdziłeś, byłeś nieostrożny. Jeśli sprawdziłeś, ale nie znalazłeś, sprawdziłeś za mało. Jeśli sprawdziłeś i znalazłeś, ale dalej handlowałeś, działałeś świadomie. Wina jest nieuchronna. Różni się tylko jej kwalifikacja.
Dwójmyślenie podatkowe
Orwell opisuje dwójmyślenie jako zdolność do jednoczesnego uznawania dwóch sprzecznych prawd. System podatkowy wymaga podobnej gimnastyki umysłowej.
Z jednej strony: masz prawo do odliczenia VAT. To nie jest łaska, to element konstrukcyjny podatku. Bez prawa do odliczenia VAT nie byłby podatkiem od wartości dodanej, tylko podatkiem obrotowym, nakładanym kaskadowo na każdym etapie. Z drugiej strony: możesz to prawo stracić, jeśli gdzieś w łańcuchu, może pięć transakcji wcześniej, w firmie, o której nigdy nie słyszałeś, ktoś popełnił oszustwo.
Z jednej strony: domniemanie niewinności jest fundamentem państwa prawa. Z drugiej strony: w sprawie o karuzelę to ty musisz udowodnić, że nie wiedziałeś. Ciężar dowodu jest odwrócony.
Z jednej strony: przedsiębiorca ma prowadzić działalność gospodarczą, nie śledztwa. Z drugiej strony: jeśli nie prowadzisz śledztw, to znaczy, że nie dochowałeś należytej staranności.
Żeby funkcjonować w tym systemie, musisz jednocześnie wierzyć w swoje prawa i wiedzieć, że mogą zostać odebrane. Musisz ufać kontrahentom i każdego podejrzewać. Musisz być niewinny i gotowy na udowadnianie niewinności. To jest dwójmyślenie w praktyce.
Ministerstwo Prawdy reinterpretuje przeszłość
W „Roku 1984″ Ministerstwo Prawdy zajmuje się poprawianiem przeszłości: zmienianiem archiwów, żeby teraźniejszość wyglądała na logiczną konsekwencję tego, co było. W sprawach o karuzelę VAT dzieje się coś podobnego. Transakcje, które w momencie zawierania były legalne, rutynowe, udokumentowane, zostają retrospektywnie przekwalifikowane na przestępcze.
Pięć lat temu kupiłeś towar od kontrahenta. Sprawdziłeś go: był zarejestrowany, miał biuro, płacił podatki. Transakcja przeszła bez zarzutów. Rozliczyłeś VAT, odliczyłeś VAT, sprawa zamknięta. Teraz dowiadujesz się, że ta firma, której już nie ma, była ogniwem karuzeli. Że twoja transakcja sprzed pięciu lat jest dowodem udziału w oszustwie. Że VAT, który odliczyłeś, musisz zwrócić. Z odsetkami. Plus sankcja. Plus, być może, zarzuty karne.
Przeszłość została zmieniona. To, co było legalne, stało się przestępstwem. To, co było należyte, stało się niedbałe. I nikt nie może ci wyjaśnić, co powinieneś był zrobić inaczej, bo według standardów z tamtego czasu zrobiłeś wszystko dobrze. Ale standardy się zmieniły. Wstecz.
Statystyki Wielkiego Brata
W 2023 roku zajęto 1 188 rachunków bankowych w związku z podejrzeniem wyłudzenia VAT, ponad dwa razy więcej niż w 2019 roku. Zablokowane środki wyniosły 88,5 miliona złotych. W 2024 roku wszczęto ponad 3 700 postępowań przygotowawczych dotyczących przestępstw związanych z VAT. Te liczby brzmią jak sukces. Są prezentowane jako sukces. System walczy z oszustami, wyniki rosną, budżet jest chroniony. Ale za każdą z tych liczb stoją konkretne firmy. Konkretne konta bankowe: zamrożone, niedostępne, uniemożliwiające prowadzenie działalności. Konkretni ludzie: podejrzani, przesłuchiwani, żyjący w niepewności.
Ile z tych firm to prawdziwi organizatorzy karuzel? A ile to przedsiębiorcy, którzy znaleźli się w niewłaściwym miejscu łańcucha? System nie rozróżnia. System produkuje statystyki. Orwell pisał, że w Oceanii produkcja butów rośnie każdego roku, choć połowa ludności chodzi boso. Statystyki służą władzy, nie prawdzie.
Jak przetrwać
Nie ma sposobu, żeby całkowicie wyeliminować ryzyko wciągnięcia w karuzelę. Dopóki system działa tak, jak działa, każda transakcja niesie potencjalne zagrożenie. Ale można to ryzyko minimalizować.
Należyta staranność, choć standard jest absurdalnie wysoki, jest linią obrony. Dokumentacja weryfikacji kontrahentów. Procedury. Ślad decyzyjny pokazujący, że dołożyłeś starań. To nie gwarantuje, że nie zostaniesz oskarżony. Ale zmienia charakter sprawy. Zmienia pozycję, z której się bronisz. I gdy przyjdzie zarzut, a może przyjść do każdego, potrzebujesz kogoś, kto rozumie mechanizm. Kto zna orzecznictwo Trybunału mówiące, że odwrócony ciężar dowodu ma swoje granice. Kto potrafi pokazać, że byłeś uczciwym przedsiębiorcą w nieuczciwym systemie. Obronę w tych sprawach opisujemy na stronie usługowej: Karuzela VAT: obrona przedsiębiorców przed zarzutami.
Ostatnia myśl
Winston Smith został złamany nie dlatego, że był winny, ale dlatego, że system mógł zdefiniować winę dowolnie.
Polski system podatkowy nie jest totalitaryzmem. Ale mechanizm odpowiedzialności za karuzelę VAT działa według podobnej logiki: możesz być niewinny w każdym sensownym rozumieniu tego słowa i nadal zostać ukarany.
Różnica polega na tym, że możesz się bronić. Możesz znać swoje prawa. Możesz mieć kogoś po swojej stronie.
Orwell nie dał swojemu bohaterowi tej możliwości.
Ty ją masz.
Robert Nogacki jest radcą prawnym, założycielem i partnerem zarządzającym Kancelarii Prawnej Skarbiec, działającej nieprzerwanie od 2006 roku.
Prawo jest równe dla wszystkich, ale strony rzadko są równe: po jednej stoi organizacja, która ma czas, pieniądze i prawników, po drugiej człowiek, który ma jedną firmę, jedne oszczędności i jedno życie.
Klienci rzadko przychodzą do niego z problemem prawnym. Przychodzą z problemem, który ma także stronę prawną: z kontrolą, która zaczęła się od jednej faktury, z pieniędzmi powierzonymi komuś, kto zniknął, z firmą, którą trzeba przekazać dalej, zanim będzie za późno. Większość takich spraw rozstrzyga się na długo przed pierwszym pismem, w decyzjach podjętych bez pytania i w terminach, o których nikt nie pamiętał. Dlatego zaczyna od pytania, jak klient trafił w to miejsce, a nie od tego, co powinien był zrobić.
Doradza przedsiębiorcom i rodzinom z kilkunastu krajów, także tym, którym fiskus właśnie zajął konto i którzy nie wiedzą, co robić jutro rano. Broni ich w kontrolach podatkowych i celno-skarbowych, w sporach z organami podatkowymi i w sprawach karnych skarbowych. Reprezentuje poszkodowanych w oszustwach inwestycyjnych i piramidach finansowych. Pomaga rodzinom zakładać fundacje rodzinne i planować sukcesję, żeby dorobek życia przetrwał dłużej niż jedno pokolenie.
Nie każdą sprawę da się wygrać. Każdą da się prowadzić tak, żeby klient wiedział, na czym stoi. Od 2006 roku reprezentuje pokrzywdzonych w sprawie WGI (Warszawskiej Grupy Inwestycyjnej), jednej z najdłuższych spraw karnych w historii polskiego rynku finansowego, bo są rzeczy, których nie wolno zostawić w połowie, nawet jeśli trwają dwie dekady. W sprawie upadłej giełdy kryptowalut Zonda (Zondacrypto, operator BB Trade Estonia OÜ) reprezentuje kilkuset poszkodowanych w postępowaniu prowadzonym przez Prokuraturę Krajową i w estońskim postępowaniu upadłościowym.
Kancelaria Prawna Skarbiec jest notowana w rankingach największych firm doradztwa podatkowego Dziennika Gazety Prawnej i Rzeczpospolitej, a w latach 2015 do 2018 czterokrotnie otrzymała Medal Europejski Business Centre Club i Europejskiego Komitetu Ekonomiczno-Społecznego. Robert Nogacki publikuje regularnie, w prasie i na stronie kancelarii, dla ludzi, którzy mają problem, a nie dyplom prawnika, bo opinia prawna, której klient nie rozumie, chroni tylko prawnika.
Wierzy, że najlepsza porada prawna to ta, dzięki której klient nigdy nie musi stanąć przed sądem.