Base Erosion and Profit Shifting (Erozja bazy podatkowej i przenoszenie zysków)
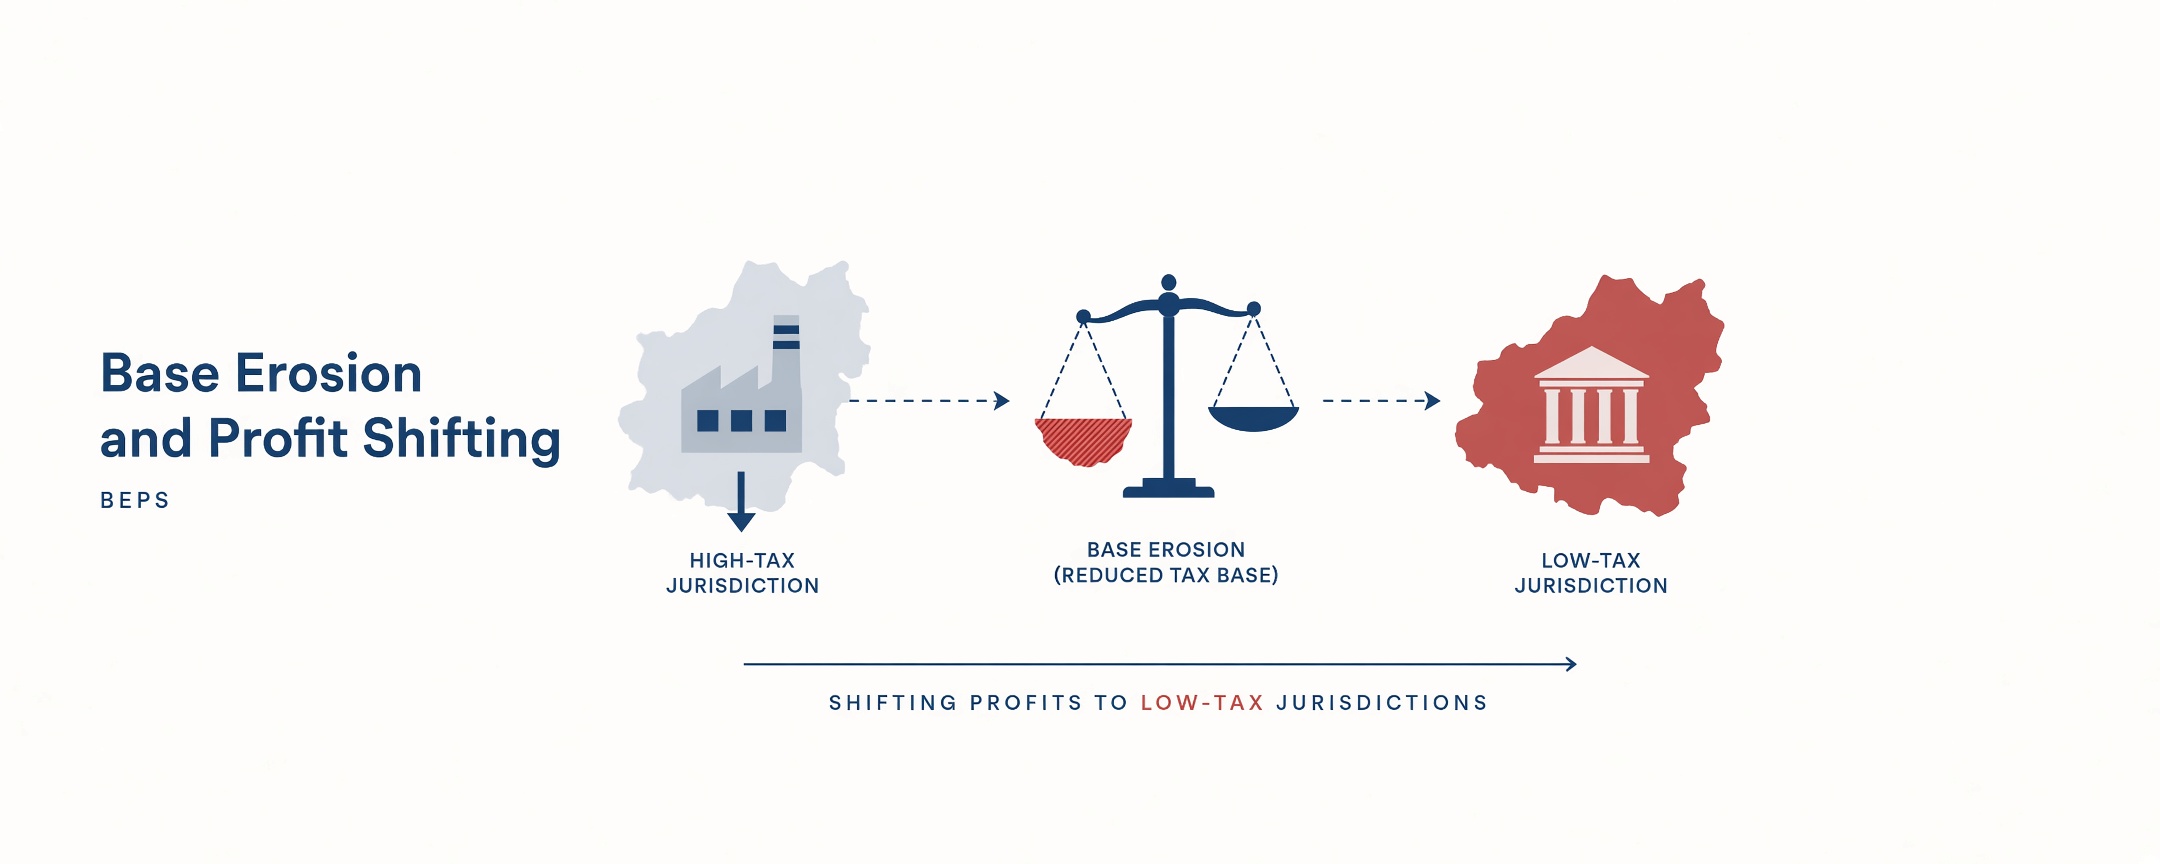
Base Erosion and Profit Shifting (BEPS), po polsku erozja bazy podatkowej i przenoszenie zysków, to nazwa zjawiska i zarazem programu reform. Zjawisko polega na tym, że grupa międzynarodowa wykorzystuje różnice między systemami podatkowymi państw, aby wykazać zysk tam, gdzie podatek jest niski lub nie ma go wcale. Działalność zostaje na miejscu, przenosi się tylko zysk: przez ceny w transakcjach wewnątrz grupy, przez dług wewnątrzgrupowy, przez opłaty licencyjne do spółki z własnością intelektualną, przez konstrukcje hybrydowe i przez unikanie zakładu podatkowego.
Program to projekt OECD i G20 z lat 2013 do 2015. W 15 działaniach wyznaczył nowe standardy prawa podatkowego, które państwa wdrożyły przez Konwencję Wielostronną MLI, unijne dyrektywy ATAD i DAC oraz ustawy krajowe. Od 2021 r. program ma drugi etap, BEPS 2.0, z globalnym podatkiem minimalnym 15 procent (Pillar Two), obowiązującym w Polsce od 1 stycznia 2025 r.
Dla polskiego przedsiębiorcy BEPS nie jest pojęciem akademickim. To zbiór konkretnych przepisów o spółkach kontrolowanych, limicie kosztów finansowania, podatku od wyjścia, cenach transferowych, podatku u źródła, raportowaniu i klauzuli przeciwko unikaniu opodatkowania. Każda struktura z elementem zagranicznym jest dziś oceniana przez ich pryzmat.
Najważniejsze w skrócie
- Projekt BEPS (2013 do 2015). 15 działań: gospodarka cyfrowa (1), struktury hybrydowe (2), CFC (3), odsetki (4), szkodliwe praktyki podatkowe (5), nadużycia umów (6), zakład (7), ceny transferowe (8 do 10), dane (11), obowiązkowe ujawnianie schematów (12), dokumentacja cen transferowych i raportowanie CbC (13), rozstrzyganie sporów (14), instrument wielostronny (15). Cztery minimalne standardy, do których zobowiązały się państwa Inclusive Framework (ponad 140 jurysdykcji), to działania 5, 6, 13 i 14.
- Konwencja MLI (działanie 15). Polska podpisała ją 7 czerwca 2017 r., a weszła w życie wobec Polski 1 lipca 2018 r. Zmieniła większość polskich umów o unikaniu podwójnego opodatkowania bez ich renegocjacji. Wprowadziła test głównego celu (PPT), nową preambułę i w części umów metodę zaliczenia zamiast wyłączenia. Daty rozpoczęcia stosowania zmian różnią się w zależności od umowy i rodzaju podatku; rozstrzyga tekst syntetyczny danej umowy publikowany przez Ministerstwo Finansów.
- Dyrektywa ATAD (2016/1164) i ATAD 2 (2017/952). Wdrożone w polskim prawie jako: wyłączenie z kosztów nadwyżki kosztów finansowania dłużnego ponad wyższą z kwot 3 000 000 zł albo 30 procent podatkowej EBITDA (art. 15c ustawy o CIT), podatek od niezrealizowanych zysków przy przeniesieniu aktywów lub rezydencji (art. 24f do 24l), zasady CFC (art. 24a), klauzula przeciwko unikaniu opodatkowania (art. 119a Ordynacji podatkowej) i przepisy o strukturach hybrydowych (art. 16n do 16t ustawy o CIT).
- Przejrzystość. Dokumentacja cen transferowych w standardzie local file i master file (art. 11k i następne ustawy o CIT), raportowanie według krajów CbC dla grup o przychodach co najmniej 750 000 000 euro (ustawa z dnia 9 marca 2017 r. o wymianie informacji podatkowych z innymi państwami), raportowanie schematów podatkowych MDR z dyrektywy DAC6 oraz automatyczna wymiana informacji CRS, DAC7 i DAC8. Od 1 października 2026 r. raportowaniu MDR podlegają tylko schematy transgraniczne.
- BEPS 2.0. Pillar One miał przyznać państwom rynku prawo do opodatkowania części zysków największych grup (Amount A) i nie wszedł w życie; jego drugi element, Amount B, upraszcza wycenę rutynowej dystrybucji i jest stosowany przez część jurysdykcji od 2025 r. Pillar Two to globalny podatek minimalny 15 procent dla grup o przychodach co najmniej 750 000 000 euro. Wdrożyła go dyrektywa 2022/2523 i ustawa z dnia 6 listopada 2024 r. o opodatkowaniu wyrównawczym jednostek składowych grup międzynarodowych i krajowych, obowiązująca od 1 stycznia 2025 r.
- Stan na 2026 r. Stany Zjednoczone wycofały się z porozumienia w styczniu 2025 r. Pakiet side-by-side OECD z 5 stycznia 2026 r. przewiduje dla grup z jednostką dominującą w Stanach Zjednoczonych bezpieczną przystań od reguł IIR i UTPR, po dokonaniu wyboru, dla lat rozpoczynających się od 1 stycznia 2026 r. Krajowe podatki wyrównawcze, w tym polski, pozostają. Pierwsze zeznanie i informacja GIR za 2025 r. mają w Polsce wydłużone terminy przypadające na 2027 r.
Mechanizmy BEPS i przepisy, które je blokują
| Mechanizm przenoszenia zysków | Działanie BEPS | Polski przepis | Hasło lub strona |
| Zawyżone lub zaniżone ceny w transakcjach wewnątrz grupy | 8 do 10, 13 | art. 11a do 11t ustawy o CIT: zasada ceny rynkowej, dokumentacja, uprzednie porozumienia cenowe | Ceny transferowe, Podmioty powiązane |
| Finansowanie długiem od spółek z jurysdykcji o niskim podatku | 4 | art. 15c ustawy o CIT: nadwyżka kosztów finansowania dłużnego ponad 3 000 000 zł albo 30 procent EBITDA poza kosztami; art. 16 ust. 1 pkt 13f: finansowanie transakcji kapitałowych | Niedostateczna kapitalizacja |
| Opłaty licencyjne i usługi niematerialne do spółek bez substancji | 5, 6, 8 | podatek u źródła z klauzulą rzeczywistego właściciela; mechanizm pay and refund dla dywidend, odsetek i należności licencyjnych na rzecz podmiotów powiązanych powyżej 2 000 000 zł rocznie (art. 21, 22, 26 ustawy o CIT); IP Box z warunkiem nexus | Podatek u źródła, Usługi niematerialne, IP Box |
| Spółki kontrolowane w rajach podatkowych gromadzące dochody pasywne | 3 | art. 24a ustawy o CIT i art. 30f ustawy o PIT: podatek 19 procent od dochodu zagranicznej jednostki kontrolowanej u polskiego wspólnika | Zagraniczne jednostki kontrolowane |
| Treaty shopping: spółki pośredniczące dla stawek umownych | 6 | test głównego celu z Konwencji MLI, klauzula rzeczywistego właściciela, art. 22c ustawy o CIT | Umowy o unikaniu podwójnego opodatkowania, Mała klauzula przeciwko unikaniu opodatkowania |
| Sztuczne unikanie zakładu (komisant, agent zależny, dzielenie umów) | 7 | zmieniona definicja zakładu w umowach po MLI, art. 4a pkt 11 ustawy o CIT | Zakład podatkowy |
| Struktury hybrydowe: podwójne odliczenie, odliczenie bez opodatkowania | 2 | art. 16n do 16t ustawy o CIT | hasło planowane |
| Przeniesienie aktywów lub rezydencji przed sprzedażą | ATAD | art. 24f do 24l ustawy o CIT, art. 30da ustawy o PIT: podatek od niezrealizowanych zysków | Exit tax |
| Agresywne planowanie bez wiedzy organów | 12 | raportowanie schematów podatkowych, od 1 października 2026 r. tylko transgranicznych | Raportowanie schematów podatkowych MDR |
| Każda struktura o sztucznym charakterze | ogólne | klauzula przeciwko unikaniu opodatkowania, opinie zabezpieczające | Klauzula przeciwko unikaniu opodatkowania |
Od projektu OECD do polskich ustaw
Punktem wyjścia był raport OECD z 2013 r. o erozji bazy podatkowej. Skalę zjawiska oszacowano w raporcie końcowym działania 11 z 2015 r.: od 100 do 240 miliardów dolarów rocznie, czyli 4 do 10 procent światowych wpływów z podatku dochodowego od osób prawnych (Measuring and Monitoring BEPS, Action 11). Raporty końcowe wszystkich 15 działań G20 zatwierdziła w październiku 2015 r.
Unia Europejska wdrożyła trzon programu dyrektywą ATAD z 12 lipca 2016 r. i uzupełniła o przejrzystość: DAC4 (raportowanie CbC), DAC6 (schematy), DAC7 (platformy), DAC8 (kryptoaktywa). Polska wprowadzała przepisy BEPS falami. Zasady CFC obowiązują od 2015 r., klauzula GAAR od 2016 r., nowy limit kosztów finansowania dłużnego od 2018 r., podatek od wyjścia, nowa definicja rzeczywistego właściciela i raportowanie schematów od 2019 r., struktury hybrydowe od 2021 r., mechanizm pay and refund od 2022 r.
Większość tych instrumentów wykracza poza unijne minimum. Polska klauzula ma własną procedurę i Radę do Spraw Przeciwdziałania Unikaniu Opodatkowania. Podatek u źródła obejmuje usługi niematerialne. Raportowanie schematów przez siedem lat obejmowało także uzgodnienia krajowe. Z perspektywy przedsiębiorcy skutek jest praktyczny: w sporach o rzeczywistego właściciela, o substancję spółki zagranicznej czy o cel transakcji wygrywa ten, kto ma dokumenty. Organ nadal musi ustalić stan faktyczny (art. 122 i 187 Ordynacji podatkowej), ale to podatnik dysponuje dowodami na uzasadnienie ekonomiczne struktury. Dlatego substancję i cel transakcji dokumentuje się na bieżąco, nie po otrzymaniu wezwania. Szerzej w tekście o BEPS 2.0 i wpływie nowych regulacji na polskich podatników.
BEPS 2.0: Pillar One i Pillar Two
Drugi etap reformy uzgodniono w Inclusive Framework w październiku 2021 r. Pillar One miał przyznać państwom, w których grupy o przychodach powyżej 20 miliardów euro i rentowności powyżej 10 procent osiągają sprzedaż, prawo do opodatkowania części zysku rezydualnego (Amount A) bez względu na zakład. Wymagał konwencji wielostronnej, której Stany Zjednoczone nie podpisały, i nie wszedł w życie. Państwa utrzymały lub wprowadziły podatki cyfrowe. Z Pillar One przetrwał Amount B: uproszczona wycena rutynowej działalności dystrybucyjnej i marketingowej, którą jurysdykcje mogą stosować do lat rozpoczynających się od 2025 r.
Pillar Two ustanowił globalny podatek minimalny. Grupy o skonsolidowanych przychodach co najmniej 750 000 000 euro w dwóch z czterech ostatnich lat płacą w każdej jurysdykcji podatek wyrównawczy do efektywnej stawki 15 procent, liczonej według reguł GloBE. Trzy mechanizmy działają w kolejności. Krajowy podatek wyrównawczy (QDMTT) pobiera państwo jednostki nisko opodatkowanej. Zasada włączenia dochodu (IIR) obciąża jednostkę dominującą. Zasada niedostatecznie opodatkowanych zysków (UTPR) przypisuje resztę innym jednostkom grupy.
Polska wdrożyła te reguły z rocznym opóźnieniem. Termin transpozycji dyrektywy upłynął 31 grudnia 2023 r., a 3 października 2024 r. Komisja Europejska skierowała przeciwko Polsce skargę do Trybunału Sprawiedliwości (komunikat Komisji). Ustawa z 6 listopada 2024 r. obowiązuje od 1 stycznia 2025 r., z możliwością wyboru stosowania już za 2024 r. Polska pobiera krajowy podatek wyrównawczy od polskich jednostek grup objętych reżimem, co dotyczy także polskich grup krajowych powyżej progu. Odrębnym podatkiem jest krajowy podatek minimalny z art. 24ca ustawy o CIT; mimo podobnej nazwy nie ma on związku z GloBE.
Obowiązki sprawozdawcze mają dwa różne terminy. Informacja o opodatkowaniu wyrównawczym (GIR) jest składana do końca piętnastego miesiąca po zakończeniu roku, a w pierwszym roku stosowania reguł do końca osiemnastego (art. 133 ustawy). Zeznanie i zapłata podatku przypadają do końca osiemnastego miesiąca, w pierwszym roku do końca dwudziestego pierwszego (art. 134). Dla roku kalendarzowego 2025 objętego wydłużeniem oznacza to odpowiednio 30 czerwca i 30 września 2027 r. Wydłużenie nie jest automatyczne: zależy między innymi od tego, czy grupa była już wcześniej objęta kwalifikowanymi regułami za granicą (art. 130 i 156 ustawy). GIR można złożyć za granicą, jeżeli działa wymiana informacji, lecz zawiadomienie w Polsce pozostaje. Tymczasowe bezpieczne przystanie oparte na raportowaniu CbC pozwalają uniknąć pełnych obliczeń w jurysdykcjach o niskim ryzyku.
Program chwieje się od 2025 r. W dniu inauguracji, 20 stycznia 2025 r., prezydent Stanów Zjednoczonych ogłosił, że porozumienie OECD nie wiąże Stanów Zjednoczonych, i zapowiedział retorsje wobec państw stosujących reguły wobec grup amerykańskich. Kompromis osiągnięty w G7 w czerwcu 2025 r. przyjął formę pakietu side-by-side, opublikowanego przez OECD 5 stycznia 2026 r. Pakiet wprowadza bezpieczną przystań dla grup, których jednostka dominująca najwyższego szczebla znajduje się w jurysdykcji z kwalifikowanym reżimem side-by-side. Przystań obejmuje IIR i UTPR, także wobec operacji krajowych i zagranicznych grupy, lecz nie wyłącza krajowych podatków wyrównawczych QDMTT. Wymaga wyboru i spełnienia warunków. Stosuje się ją do lat rozpoczynających się od 1 stycznia 2026 r.; za lata 2024 i 2025 obowiązują dotychczasowe reguły. Stany Zjednoczone są dotąd jedyną jurysdykcją wpisaną do centralnego rejestru OECD jako kwalifikowany reżim. Pakiet przedłuża też o rok tymczasową przystań CbC i wprowadza stałą uproszczoną przystań opartą na efektywnej stawce.
Uzgodnienia OECD nie działają same. W Polsce ustawa z 13 lutego 2026 r. (Dz.U. 2026 poz. 347), obowiązująca od 18 marca 2026 r., wdrożyła dyrektywę DAC9 i uregulowała wymianę informacji o opodatkowaniu wyrównawczym. Osobny projekt nowelizacji ustawy o opodatkowaniu wyrównawczym, przekazany do konsultacji 13 lutego 2026 r., ma wdrożyć wytyczne administracyjne OECD z 2024 i 2025 r. oraz doprecyzować przepisy o bezpiecznych przystaniach. Wdrożenie pakietu side-by-side wymaga kolejnej zmiany. Dla polskiej spółki z grupy amerykańskiej oznacza to, że krajowy podatek wyrównawczy w Polsce może nadal obowiązywać, a wyłączenie dotyczy reguł IIR i UTPR nakładanych przez inne państwa.
Co BEPS oznacza w praktyce dla polskiego podatnika
Przepisy wyrosłe z BEPS tworzą listę pytań, na które musi odpowiedzieć każda struktura z polskim elementem. Czy spółka zagraniczna ma substancję i rzeczywistą działalność (CFC, rzeczywisty właściciel, klauzula). Czy finansowanie wewnątrz grupy mieści się w limicie i jest rynkowe (art. 15c, ceny transferowe). Czy przeniesienie aktywów lub siedziby nie wywoła podatku od wyjścia. Czy płatności za granicę są objęte podatkiem u źródła i czy spełniono warunki preferencji. Czy uzgodnienie transgraniczne trzeba zgłosić jako schemat. A jeżeli grupa przekracza 750 000 000 euro, jaka jest efektywna stawka w każdej jurysdykcji.
Sankcją za błędną odpowiedź jest nie tylko domiar. Preferencje takie jak IP Box, estoński CIT czy zwolnienia strefowe mają własne klauzule, a nierzetelne rozliczenie rodzi odpowiedzialność karną skarbową. Reguły BEPS mogą mieć zastosowanie także do mniejszych podatników; to zależy od przesłanek danego reżimu, nie od skali grupy. Pięć elementów analizy, którą stosuje się do każdej struktury: substancja, klauzule GAAR i SAAR, CFC, treaty shopping i exit tax, odpowiada wprost działaniom BEPS. Granicę między dozwoloną optymalizacją a unikaniem opodatkowania wyznacza hasło Klauzula przeciwko unikaniu opodatkowania, a decyzję o miejscu zamieszkania hasło Rezydencja podatkowa. O tym, jak organy badają grupy, piszemy na stronie o kontrolach międzynarodowych struktur holdingowych.
Co sprawdzić w strukturze międzynarodowej
- Substancję każdej spółki zagranicznej: personel, lokal, decyzje podejmowane na miejscu, koszty. Bez niej grożą CFC, odmowa preferencji w podatku u źródła i klauzula.
- Finansowanie: limit z art. 15c, rynkowość odsetek, wyłączenie kosztów finansowania transakcji kapitałowych, dokumentacja cen transferowych i progi.
- Płatności za granicę: kwalifikacja, certyfikat rezydencji, rzeczywisty właściciel, próg 2 000 000 zł dla płatności do podmiotów powiązanych, test głównego celu z MLI dla stawek umownych.
- Zakład: czy agent, magazyn, pracownik lub projekt budowlany nie tworzą zakładu po zmianie definicji przez MLI.
- Zmiany w strukturze: podatek od wyjścia przy przeniesieniu aktywów, rezydencji lub zakładu; wycena i rozłożenie na raty.
- Obowiązki informacyjne: CbC-R i CbC-P, schematy transgraniczne MDR, informacja o cenach transferowych TPR, oświadczenia o rzeczywistym właścicielu.
- Pillar Two: przychody grupy w dwóch z czterech lat, efektywna stawka w Polsce, bezpieczne przystanie CbC, zeznanie i GIR, skutki pakietu side-by-side dla grup amerykańskich i stan polskiej nowelizacji.
Odpowiedniki w innych państwach
Państwa Unii wdrożyły ATAD i Pillar Two według wspólnego harmonogramu, lecz z różną surowością i w różnym tempie. Niemcy łączą limit odsetkowy (Zinsschranke), opodatkowanie spółek kontrolowanych (Hinzurechnungsbesteuerung) i ustawę o podatku minimalnym (Mindeststeuergesetz) z 2023 r. Irlandia, przez lata beneficjent struktur BEPS, pobiera krajowy podatek wyrównawczy od 2024 r. Szwajcaria wprowadziła krajowy podatek wyrównawczy od 2024 r. i IIR od 2025 r., zachowując niskie stawki kantonalne dla grup poniżej progu. Stany Zjednoczone mają własne reguły minimalnego opodatkowania (GILTI i podatek minimalny od zysku księgowego), które pakiet side-by-side uznał za wystarczające do przyznania bezpiecznej przystani. Polska wdrożyła Pillar Two rok po terminie, ale wcześniejsze instrumenty BEPS rozszerzyła ponad unijne minimum.
Najczęstsze pytania
Co to jest BEPS?
Erozja bazy podatkowej i przenoszenie zysków: wykorzystywanie przez grupy międzynarodowe różnic między systemami podatkowymi, by przenosić zyski do jurysdykcji nisko opodatkowanych bez przenoszenia działalności. Tak samo nazywa się program OECD i G20 z 2015 r., który w 15 działaniach wyznaczył przepisy przeciwdziałające temu zjawisku.
Jakie polskie przepisy wynikają z BEPS?
Między innymi zasady CFC (art. 24a ustawy o CIT), limit kosztów finansowania dłużnego (art. 15c), podatek od wyjścia (art. 24f), przepisy o strukturach hybrydowych (art. 16n do 16t), dokumentacja cen transferowych i raportowanie CbC, klauzula rzeczywistego właściciela w podatku u źródła, raportowanie schematów MDR i test głównego celu w umowach po Konwencji MLI.
Czym jest Pillar Two?
Globalnym podatkiem minimalnym 15 procent dla grup o przychodach co najmniej 750 000 000 euro. W Polsce wdrożyła go ustawa z 6 listopada 2024 r. o opodatkowaniu wyrównawczym, obowiązująca od 1 stycznia 2025 r. Działa przez krajowy podatek wyrównawczy, zasadę włączenia dochodu i zasadę niedostatecznie opodatkowanych zysków.
Czy Pillar Two obowiązuje po wycofaniu się Stanów Zjednoczonych?
Tak, w Unii i w kilkudziesięciu innych państwach. Pakiet side-by-side OECD z 5 stycznia 2026 r. przewiduje dla grup z amerykańską jednostką dominującą bezpieczną przystań od IIR i UTPR, po dokonaniu wyboru, dla lat od 2026 r. Krajowe podatki wyrównawcze, w tym polski, pozostają, a rozliczenia za 2024 i 2025 r. nie zmieniają się.
Czy BEPS dotyczy małych firm?
Pillar Two i raportowanie CbC dotyczą grup o przychodach co najmniej 750 000 000 euro. Pozostałe reguły, takie jak CFC, limit odsetkowy, podatek u źródła, ceny transferowe, exit tax i klauzula, mają własne progi i przesłanki. Mogą objąć także mniejszego podatnika z elementem zagranicznym, zależnie od konkretnego reżimu.
Co to jest Konwencja MLI?
Wielostronna konwencja z działania 15 BEPS, która zmienia istniejące umowy o unikaniu podwójnego opodatkowania bez ich renegocjacji. Weszła w życie wobec Polski 1 lipca 2018 r., a zmiany w poszczególnych umowach stosuje się od dat wskazanych w tekstach syntetycznych. Najważniejszym skutkiem jest test głównego celu: korzyść umowna nie przysługuje, gdy jej uzyskanie było jednym z głównych celów transakcji, chyba że przyznanie korzyści jest zgodne z przedmiotem i celem umowy.
Powiązane hasła leksykonu
- Klauzula przeciwko unikaniu opodatkowania
- Podatek u źródła
- Raportowanie schematów podatkowych MDR
- Umowy o unikaniu podwójnego opodatkowania
- Exit tax
- Niedostateczna kapitalizacja
- Wymiana informacji podatkowych
- Spółki holdingowe
- DAC8
- Raje podatkowe
Struktury międzynarodowe nie upadają dziś przez jeden przepis, lecz przez brak odpowiedzi na kilka pytań naraz: o substancję, o rzeczywistego właściciela, o cel transakcji. Kancelaria Prawna Skarbiec ocenia struktury pod kątem wszystkich reguł wyrosłych z BEPS i doradza przy planowaniu podatkowym z uwzględnieniem substancji, klauzul, CFC, podatku u źródła i exit tax, a dla grup objętych Pillar Two przy rozliczeniu podatku wyrównawczego.
Stan prawny na 2 listopada 2026 r.
Publikacje Kancelarii Skarbiec na tematy związane z Base Erosion Profit Shifting
Robert Nogacki: BEPS 2.0 – wpływ nowych regulacji na polskich podatników
2023-05-30: W 2013 r. zapoczątkowano reformy systemu podatkowego poprzez wdrożenie pakietu BEPS (Base Erosion Profit Shifting). Jest to projekt OECD i G20, który obecnie przechodzi w kolejną fazę, zwaną potocznie BEPS 2.0. Celem tego etapu jest skuteczniejsze opodatkowanie największych firm, poprzez oparcie się na dwóch filarach, które mają zapewnić bardziej uczciwy udział poszczególnych państw w łącznym podatku uiszczanym przez korporacje działające na ich terenie.
Główne założenie BEPS 2.0. to zapobieganie erozji bazy podatkowej w przypadku działania w jurysdykcjach, gdzie efektywna stawka opodatkowania (ETR) jest poniżej 15%. Warto zaznaczyć, że z uwagi na liczne zachęty podatkowe w Polsce wiele przedsiębiorstw technologicznych ma ETR poniżej 15%, zatem zaproponowane zmiany będą miały bezpośredni wpływ na kreowanie polityki podatkowej w Polsce w najbliższych latach.

Robert Nogacki jest radcą prawnym, założycielem i partnerem zarządzającym Kancelarii Prawnej Skarbiec, działającej nieprzerwanie od 2006 roku.
Prawo jest równe dla wszystkich, ale strony rzadko są równe: po jednej stoi organizacja, która ma czas, pieniądze i prawników, po drugiej człowiek, który ma jedną firmę, jedne oszczędności i jedno życie.
Klienci rzadko przychodzą do niego z problemem prawnym. Przychodzą z problemem, który ma także stronę prawną: z kontrolą, która zaczęła się od jednej faktury, z pieniędzmi powierzonymi komuś, kto zniknął, z firmą, którą trzeba przekazać dalej, zanim będzie za późno. Większość takich spraw rozstrzyga się na długo przed pierwszym pismem, w decyzjach podjętych bez pytania i w terminach, o których nikt nie pamiętał. Dlatego zaczyna od pytania, jak klient trafił w to miejsce, a nie od tego, co powinien był zrobić.
Doradza przedsiębiorcom i rodzinom z kilkunastu krajów, także tym, którym fiskus właśnie zajął konto i którzy nie wiedzą, co robić jutro rano. Broni ich w kontrolach podatkowych i celno-skarbowych, w sporach z organami podatkowymi i w sprawach karnych skarbowych. Reprezentuje poszkodowanych w oszustwach inwestycyjnych i piramidach finansowych. Pomaga rodzinom zakładać fundacje rodzinne i planować sukcesję, żeby dorobek życia przetrwał dłużej niż jedno pokolenie.
Nie każdą sprawę da się wygrać. Każdą da się prowadzić tak, żeby klient wiedział, na czym stoi. Od 2006 roku reprezentuje pokrzywdzonych w sprawie WGI (Warszawskiej Grupy Inwestycyjnej), jednej z najdłuższych spraw karnych w historii polskiego rynku finansowego, bo są rzeczy, których nie wolno zostawić w połowie, nawet jeśli trwają dwie dekady. W sprawie upadłej giełdy kryptowalut Zonda (Zondacrypto, operator BB Trade Estonia OÜ) reprezentuje kilkuset poszkodowanych w postępowaniu prowadzonym przez Prokuraturę Krajową i w estońskim postępowaniu upadłościowym.
Kancelaria Prawna Skarbiec jest notowana w rankingach największych firm doradztwa podatkowego Dziennika Gazety Prawnej i Rzeczpospolitej, a w latach 2015 do 2018 czterokrotnie otrzymała Medal Europejski Business Centre Club i Europejskiego Komitetu Ekonomiczno-Społecznego. Robert Nogacki publikuje regularnie, w prasie i na stronie kancelarii, dla ludzi, którzy mają problem, a nie dyplom prawnika, bo opinia prawna, której klient nie rozumie, chroni tylko prawnika.
Wierzy, że najlepsza porada prawna to ta, dzięki której klient nigdy nie musi stanąć przed sądem.