Zonda: pomoc prawna dla poszkodowanych klientów Zondacrypto po ogłoszeniu upadłości
Kiedy pisałem pierwszą wersję tego tekstu, Zondacrypto była giełdą, która „potrzebowała więcej czasu” na wypłaty. Dziś jest masą upadłości: 27 sierpnia 2026 r. Sąd Rejonowy Harju w Tallinie uznał jej operatora, BB Trade Estonia OÜ, za niewypłacalnego, a Prokuratura Krajowa w Katowicach prowadzi połączone śledztwo w sprawie giełdy i zaginięcia jej założyciela. Kwietniowa diagnoza brzmiała: to nie jest weryfikacja AML, to jest zarządzanie płynnością, a historia upadłych giełd mówi, co będzie dalej. Diagnoza się potwierdziła, więc zostawiam ją w tekście; zmieniły się natomiast instrumenty, terminy i kolejność kroków. Poniżej: co kancelaria robi dla poszkodowanych, czego uczy historia FTX, Mt. Gox i Celsius, dlaczego większość klientów robi dokładnie to, czego nie powinna, i jakie decyzje trzeba podjąć przed 27 października 2026 r.
Od blokady wypłat do upadłości: gdzie dziś jesteśmy
Od kwietnia sprawa przeszła przez wszystkie etapy, które historia upadłych giełd zapowiadała: cofnięcie licencji w czerwcu, sądowy zakaz rozporządzania majątkiem w lipcu, ogłoszenie upadłości BB Trade Estonia OÜ 27 sierpnia 2026 r. z terminem zgłaszania wierzytelności do 27 października, a po polskiej stronie połączone śledztwo Prokuratury Krajowej w Katowicach, zabezpieczony majątek i pierwsze aresztowania. Aktualny stan sprawy, terminy i kalendarium prowadzimy na stronie Zonda i Zondacrypto: afera, upadłość i pomoc prawna; procedurę krok po kroku, od zawiadomienia po zgłoszenie wierzytelności syndykowi, opisuje przewodnik Zondacrypto: jak odzyskać pieniądze? Ten tekst nie powtarza żadnego z nich. Odpowiada na trzy inne pytania: co w tej sprawie robi prawnik i czego nie zrobi za klienta, jakie decyzje klient musi podjąć sam, i dlaczego doświadczenie poprzednich upadłości jest w tym lepszym przewodnikiem niż intuicja.
Na czym polega pomoc prawna w sprawie Zondy
Praca nad każdą sprawą zaczyna się od odtworzenia rachunku klienta poza księgami giełdy. To nie jest formalność. Biegli rewidenci BB Trade Estonia OÜ pisali w kolejnych sprawozdaniach, że z architektury systemu księgowego spółki nie da się przypisać zobowiązań klientowskich do konkretnych klientów; panel giełdy nie działa, a syndyk i prokurator uwzględnią tylko to, co da się udowodnić dokumentem spoza tego systemu. Prosimy więc o wyciągi bankowe z przelewami na rachunki giełdy i z nich, potwierdzenia depozytów kryptowalut z identyfikatorami transakcji, eksporty historii operacji, zrzuty ekranu sald i zleceń wypłat oraz korespondencję z supportem. Z tego materiału powstają dwie liczby, nie jedna: szkoda na dzień blokady wypłat po kursach rynkowych, na potrzeby wniosku o naprawienie szkody w postępowaniu karnym, oraz wierzytelność w euro na dzień ogłoszenia upadłości, na potrzeby zgłoszenia syndykowi. Obie są potrzebne, obie liczy się inaczej, a różnica między nimi bywa duża; o metodach liczenia szkody piszemy w tekście Ile dostaną pokrzywdzeni klienci Zonda?
Podział pracy między organami jest prosty i warto go widzieć jasno. Prokurator pracuje za środki publiczne i na rzecz wszystkich pokrzywdzonych naraz; syndyk pracuje na rzecz masy upadłości, a nie pojedynczego wierzyciela; pełnomocnik pracuje dla jednego klienta i tylko on pilnuje, by ten klient został policzony w obu postępowaniach. W praktyce oznacza to pismo, które nadaje klientowi status pokrzywdzonego i zgłasza wniosek z art. 46 § 1 Kodeksu karnego (albo uzupełnia zawiadomienie złożone samodzielnie, bo powtórne zawiadomienie tylko obciąża akta); zgłoszenie wierzytelności w formie, którą syndyk przyjmie bez zwrotu, z zastrzeżeniami co do statusu aktywów użytkowników i klauzul regulaminu; reprezentację na zgromadzeniu wierzycieli; odpowiedzi na wezwania syndyka, w tym te dotyczące wypłat z okresu przed upadłością; oraz korektę rozliczeń podatkowych tam, gdzie klient opodatkował zyski, których nigdy nie wyprowadził (Podatek od Zondacrypto. Jak rozliczyć PIT?).
Równie ważne jest to, czego nie robimy. Nie pobieramy prowizji od odzyskanych kwot, nie udzielamy gwarancji, nie składamy pozwów przeciwko upadłej spółce i nie sprzedajemy „zabezpieczenia roszczeń” ani „pozwów zbiorowych” tam, gdzie upadłość zastąpiła je jednym postępowaniem. Reprezentujemy dziś w postępowaniu karnym około 150 pokrzywdzonych klientów Zondacrypto. Horyzont sprawy podałem w kwietniu w Faktach TVN: od 5 do 10 lat. Skąd ta ocena? W sprawie WGI reprezentujemy pokrzywdzonych od 2006 r., a wyroki skazujące dla członków zarządu domu maklerskiego zapadły w marcu 2026 r., dwadzieścia lat po jego upadku. To nie jest argument za cierpliwością, tylko za metodą: kompletna dokumentacja od pierwszego dnia, status pokrzywdzonego zanim akta rozrosną się do setek tomów, każdy termin traktowany jak ostatni.
Jak wyglądała blokada wypłat?
Kwoty od kilku tysięcy do miliona złotych. Historie, z drobnymi wariacjami w proporcji frustracji do paniki, identyczne: klient próbował wypłacić pieniądze z Zondacrypto, a giełda powiedziała nie. Nie wprost, bo wprost byłoby łatwe do zakwestionowania. Giełda mówiła: jeszcze nie, i podawała powód, który brzmiał jak powód: weryfikacja AML, wygaśnięcie dokumentu, bliżej nieokreślony problem techniczny. Każdy pojedynczy przypadek wyglądał na opóźnienie. Dopiero zestawienie kilkunastu spraw obok siebie ujawniało wzorzec, który nie przypominał procedury compliance. Przypominał strategię zarządzania płynnością.
Schemat był zawsze ten sam. Klient zlecał wypłatę, w złotych na rachunek bankowy albo w kryptowalucie do zewnętrznego portfela. Zlecenie było przyjmowane, a po kilku minutach lub godzinach anulowane. Potem przychodził e-mail od „departamentu AML” z żądaniem deklaracji podatkowych za kilka lat albo innych, równie abstrakcyjnych dokumentów. Klient, który przeszedł pełną weryfikację i widział w panelu status „Ukończono” przy każdym jej etapie, dowiadywał się, że to nie wystarczy, bo „trwa weryfikacja rozpoczęta” kilka lat wcześniej, o której nikt go nie poinformował. Przez te lata giełda bez zastrzeżeń przyjmowała jego depozyty. Wątpliwości pojawiły się w chwili, gdy chciał odejść. Handel wewnątrz platformy działał bez przeszkód; zablokowana była wyłącznie każda operacja wychodząca.
W niektórych sprawach mechanizm był jeszcze bardziej wyrafinowany. System anulował zlecenie, a trzydzieści trzy minuty później (mamy to udokumentowane co do minuty) generował żądanie ponownej weryfikacji KYC. Anulowane zlecenie przestawało istnieć, a klient, który przeszedł weryfikację raz jeszcze, musiał złożyć nowe zlecenie z nowym identyfikatorem, trafiające na koniec kolejki. Każdy cykl anulowanie, reweryfikacja, nowe zlecenie przesuwał klienta o tygodnie do tyłu bez formalnej odmowy wypłaty. Perpetuum mobile proceduralne: maszyna wytwarzająca pozór procesu bez niedogodności rezultatu.
Najcenniejszym dokumentem w naszych aktach pozostaje wiadomość supportu z 7 kwietnia 2026 r., której autor, zapewne nieświadomie, powiedział prawdę: portfel operacyjny (hot wallet) nie dobierał środków automatycznie, wypłaty trafiały w status „confirming” albo „rejected”, a środki pod każdą pojedynczą wypłatę dział techniczny „dobierał ręcznie” z adresów depozytowych klientów. Normalnie działająca giełda realizuje wypłaty automatycznie z prefundowanego portfela operacyjnego w ciągu minut. Ręczne przenoszenie środków z adresów, na które trafiają wpłaty klientów, oznaczało jedno: hot wallet był pusty. Analiza on-chain firmy Recoveris, opublikowana przez money.pl i Rzeczpospolitą, potwierdzała: rezerwy operacyjne w bitcoinie spadły z około 55 BTC w sierpniu 2024 r. do 0,086 BTC na 1 kwietnia 2026 r. Ten sam wzorzec poprzedzał upadek Celsius i FTX. Opisałem go w tekście Wypłaty z Zondacrypto: co naprawdę mówi support giełdy?
Dlaczego to nie było AML? Estońska ustawa o przeciwdziałaniu praniu pieniędzy (RahaPTS, § 23 ust. 2 pkt 3) nakłada obowiązek bieżącego, proporcjonalnego monitorowania relacji z klientem, a nie retrospektywnego audytu podatkowego wszczynanego po sześciu latach, wyłącznie wtedy, gdy klient chce wyjść. W prawdziwej procedurze AML instytucja stosuje jeden z dwóch instrumentów, blokadę rachunku albo wstrzymanie transakcji, i zawiadamia organ nadzoru (w Estonii jednostkę analityki finansowej RAB, w Polsce GIIF) niezwłocznie, nie później niż w dwa dni robocze. Selektywna blokada samych wypłat, bez raportu, bez zamrożenia konta, bez zawiadomienia organu, nie ma podstawy w żadnym reżimie AML w Unii Europejskiej. Jej logika była odwrotna: prawdziwy compliance chroni system finansowy przed przyjęciem brudnych pieniędzy, nie przed ich oddaniem. 27 sierpnia 2026 r. sąd nadał temu, co widzieliśmy w kwietniu, właściwą nazwę: niewypłacalność.
Czego nauczyła nas historia upadłych giełd
Historia kryzysów płynnościowych na rynku kryptowalut jest krótka, ledwie dekada, ale gęsta od danych, a dane opowiadają spójną historię. Rozpiętość wyników jest ekstremalna: od trzynastu centów na dolara do stu dwudziestu. Różnicę wyjaśniają trzy zmienne: czy istniały aktywa do odzyskania, czy zarządcy masy byli kompetentni i jak wcześnie działali wierzyciele.
FTX: sto dziewiętnaście procent, z gwiazdką
FTX upadł w listopadzie 2022 r., gdy okazało się, że jego założyciel Sam Bankman-Fried, dwudziestokilkulatek w koszulce, który przekonał Kongres, regulatorów i inwestorów instytucjonalnych, że buduje odpowiedzialny system finansowy, potajemnie przekierowywał miliardy dolarów depozytów klientów do własnego funduszu Alameda Research. Skarga SEC ustaliła mechanizm elegancki w swojej prostocie: backdoor w kodzie, tzw. allow negative flag, pozwalał Alamedzie wypłacać środki z giełdy przy ujemnym saldzie, co dawało nieujawnioną linię kredytową finansowaną z depozytów niczego niepodejrzewających klientów. Gdy w ciągu siedemdziesięciu dwóch godzin klienci zażądali wypłaty sześciu miliardów dolarów, na kontach zabrakło dziewięciu. Bankman-Fried został skazany na dwadzieścia pięć lat więzienia.
Zarządca masy John J. Ray III, ten sam, który wcześniej likwidował Enron i który powiedział, że nigdy nie widział „tak całkowitego braku kontroli korporacyjnych”, osiągnął wynik nadzwyczajny: dziewięćdziesiąt osiem procent wierzycieli otrzymało sto dziewiętnaście procent wartości roszczenia, a łączne odzyskane środki sięgnęły od 14,5 do 16,3 mld USD. Czwarta runda dystrybucji, 2,2 mld USD, odbyła się 31 marca 2026 r.
Haczyk nie jest mały. Roszczenia wyceniono w dolarach z dnia ogłoszenia upadłości, gdy bitcoin kosztował około 16 000 USD. Wierzyciel, który stracił jednego bitcoina, otrzymał około 19 000 USD w gotówce: sto dziewiętnaście procent roszczenia, gdy sam bitcoin był w 2025 r. wart ponad 100 000 USD. Formalnie zwrot z nawiązką, realnie ułamek utraconych zysków. Sąd w Delaware zatwierdził tę metodologię; inny sąd, w sprawie Genesis, pozwolił na zwrot w kryptowalucie, co pozwoliło wierzycielom zachować cały wzrost wartości. Ten problem daty wyceny (czy wierzyciel otrzymuje aktywo, które stracił, czy jego pieniężny ekwiwalent z najgorszego możliwego dnia) jest najważniejszą zmienną prawną dla każdego klienta giełdy kryptowalutowej. W sprawie Zondy ma już konkretną postać, o czym niżej.
Mt. Gox: dekada, ale bitcoin w naturze
Mt. Gox obsługiwała siedemdziesiąt procent globalnych transakcji bitcoinem, zanim w 2014 r. odkryto, że od lat wyciekały z niej kryptowaluty, łącznie około 850 000 BTC. Kradzież nie była jednorazowym włamaniem, lecz powolnym krwotokiem trwającym od 2011 r., którego nikt nie zauważył przez trzy lata. Postępowanie rehabilitacyjne, nie upadłościowe (to kluczowa różnica), trwa dwanaście lat. Około 19 500 wierzycieli otrzymało wypłaty w rzeczywistych BTC i Bitcoin Cash; na portfelach powiernika pozostawało około 34 689 BTC, a termin zakończenia dystrybucji wyznaczono na październik 2026 r.
Lekcja Mt. Gox jest fundamentalna: wybór reżimu prawnego determinuje wynik bardziej niż jakikolwiek inny czynnik. Gdyby Mt. Gox zlikwidowano w 2014 r., a jej bitcoiny sprzedano po około 600 USD za sztukę, wierzyciele otrzymaliby około 20 procent roszczeń w jenach. Konwersja na postępowanie rehabilitacyjne pozwoliła zachować BTC w masie i rozdystrybuować je w naturze po kursie powyżej 90 000 USD. Różnica między dwudziestoma centami na dolara a pełnym zwrotem wynikała z jednej decyzji procesowej podjętej dwanaście lat temu.
Celsius: kliknięcie, które kosztowało 4,2 miliarda
Celsius obiecywał klientom od osiemnastu do dwudziestu procent rocznego zysku na depozytach. Aby je wygenerować, agresywnie rehipotekował aktywa klientów, zastawiając te same środki wielokrotnie w kolejnych protokołach DeFi, a co najmniej 500 mln USD zaparkował w protokole Anchor sieci Terra. Gdy stablecoin UST skolapsował w maju 2022 r., Celsius poniósł poważne straty; osobno stracił około 35 000 ETH, gdy dostawca usług stakingowych zagubił klucze prywatne, o czym klientów nie poinformowano. Wypłaty zamroził w lipcu 2022 r. z deficytem 1,2 mld USD.
Potem nastąpił moment, który powinien studiować każdy klient Zondacrypto. 4 stycznia 2023 r. sędzia Martin Glenn z Sądu Upadłościowego Południowego Okręgu Nowego Jorku orzekł, że 4,2 mld USD zdeponowane na kontach Celsius Earn przez 600 000 użytkowników stały się własnością masy upadłości, nie aktywami klientów. Podstawa? Regulamin platformy, standardowa umowa clickwrap, zaakceptowana w ułamku sekundy potrzebnej na tapnięcie w przycisk „Akceptuję”. Jedno kliknięcie zamieniło sześciuset tysięcy właścicieli w niezabezpieczonych wierzycieli stojących na końcu kolejki. Co gorsza, administrator masy wniósł tysiące pozwów przeciwko byłym klientom, którzy wypłacili ponad 100 000 USD w ciągu dziewięćdziesięciu dni przed upadłością, żądając zwrotu tych kwot do masy (tzw. preference clawbacks). Ci, którzy rozsądnie wypłacili środki, widząc sygnały ostrzegawcze, zostali pozwani za to, że działali wcześniej niż inni. Odzyskanie: 64,9 procent, z szacunkami od 67 do 85 procent.
QuadrigaCX, Three Arrows i BlockFi: skrajności
Kanadyjska QuadrigaCX upadła w 2019 r. po śmierci założyciela Geralda Cottena w Indiach, jedynego człowieka posiadającego klucze do portfeli z aktywami klientów. Komisja Papierów Wartościowych Ontario ustaliła później, że Cotten od początku prowadził schemat Ponziego i około 115 mln USD stracił w fikcyjnych transakcjach na własnej platformie. 76 000 wierzycieli odzyskało trzynaście procent. Lekcja nie dotyczy oszustwa, bo oszustwa zdarzają się wszędzie; dotyczy ryzyka jednego człowieka z kluczami, bez procedur zapasowych i wielopodpisowej autoryzacji. Żadne postanowienie sądu nie otworzy portfela, do którego klucz umarł razem z właścicielem.
Fundusz Three Arrows Capital zainwestował 200 mln USD w tokeny Luna i po upadku Terry pociągnął za sobą Voyager Digital, któremu pożyczył 650 mln USD bez zabezpieczenia, BlockFi i Genesis Global: kaskadę upadłości, w której każda odsłaniała ukrytą zależność następnej. Współzałożycielom zamrożono aktywa o wartości 1,14 mld USD. BlockFi osiągnął sto procent zwrotu, jedyny taki przypadek w historii giełd kryptowalutowych, i nie był to efekt procedury, lecz kompetencji zespołu Haynes Boone, który wynegocjował ugodę z masą FTX na 874,5 mln USD i sprzedał roszczenia z premią. Wyjątek, nie reguła.
Ile odzyskano z upadłych giełd kryptowalut
| Giełda | Przyczyna | Odzyskanie | Czas | Kluczowa lekcja |
|---|---|---|---|---|
| FTX | Oszustwo | od 96 do 120% | ponad 3 lata | Wycena w dolarach z dnia upadku, nie w krypto |
| Mt. Gox | Kradzież | bliskie pełnemu | ponad 12 lat | Rehabilitacja zamiast likwidacji zrobiła całą różnicę |
| Celsius | Rehipotekacja | od 65 do 85% | ponad 3 lata | Clickwrap zamienił właścicieli w wierzycieli |
| BlockFi | Zarażenie | 100% | 2 lata | Wyjątkowy zespół prawny, nie procedura |
| Voyager | Zarażenie (3AC) | od 35 do 75% | ponad 2 lata | Pożyczka bez zabezpieczenia to katastrofa |
| QuadrigaCX | Ponzi | 13% | zakończone | Martwy człowiek z kluczami, zero zabezpieczeń |
| 3AC | Dźwignia | około 1,4% na start | trwa | Kaskada upadłości |
Wspólny mianownik: klienci giełd kryptowalutowych są w postępowaniu upadłościowym z reguły wierzycielami niezabezpieczonymi, na końcu kolejki, za kosztami postępowania, roszczeniami uprzywilejowanymi i wierzycielami zabezpieczonymi. Prawo upadłościowe, amerykańskie (Absolute Priority Rule) i europejskie, traktuje ich jako ostatnich do zaspokojenia.
Co z tego wynika dla klientów Zondy
Każda z tych lekcji ma już w sprawie Zondy konkretną postać.
- Data wyceny. Syndyk wycenia wierzytelności w euro na dzień ogłoszenia upadłości, 27 sierpnia 2026 r. Klient, który miał na koncie kryptowaluty, ma w zgłoszeniu wybór między świadczeniem w naturze a pieniężnym; ten wybór jest decyzją o tym, kto poniesie ryzyko kursu w kolejnych latach. Sprawa FTX pokazuje, że to jedna z najważniejszych decyzji w całym postępowaniu, i podejmuje się ją teraz, nie na końcu.
- Reżim prawny. Estońskie postępowanie upadłościowe jest postępowaniem likwidacyjnym, nie rehabilitacją w stylu Mt. Gox; nikt nie będzie trzymać aktywów masy przez dekadę, czekając na kurs. Dlatego całą wagę odzyskania niesie postępowanie karne z zabezpieczeniem majątkowym i obowiązkiem naprawienia szkody.
- Clickwrap. Regulamin Zondacrypto zapewniał, że operator nie korzysta ze środków klientów; sprawozdania finansowe mówiły co innego. Zgłoszenie wierzytelności zawiera dlatego zastrzeżenie, że aktywa użytkowników nigdy nie stanowiły majątku giełdy. Czy estoński syndyk podzieli to stanowisko, jest kwestią otwartą; niezgłoszenie go zamyka ją z góry.
- Klucze. Portfel z 4 500 BTC, który prezes wskazał w kwietniu jako rezerwę spółki, nie został do dziś powiązany z nią żadnym dowodem kryptograficznym; portfel XRP powiązany z giełdą ożył 22 sierpnia, gdy zakaz rozporządzania majątkiem już obowiązywał. Kto ma klucze, ten ma majątek, a sąd ma tylko postanowienia; to lekcja QuadrigaCX w wersji estońskiej.
- Kompetencja zarządców i aktywność wierzycieli. BlockFi odzyskał wszystko, bo ktoś kompetentny pilnował masy. Pierwsze zgromadzenie wierzycieli 17 września 2026 r. wybiera komisję wierzycieli, jedyny organ, w którym poszkodowani mają głos w tym postępowaniu. Nieobecność jest też decyzją.
Psychologia czekania: dlaczego większość klientów robi to, czego nie powinna
Istnieje powód, dla którego giełdy w kryzysie płynnościowym nie ogłaszają niewypłacalności, a zamiast tego prowadzą indywidualne „weryfikacje AML”, obiecują rozwiązanie „problemów technicznych” i zapewniają, że „środki są bezpieczne”. Powód jest psychologiczny, a jego skuteczność potwierdzona empirycznie.
Efekt kosztów utopionych: klient, który wpłacił 500 000 zł i czeka na wypłatę od tygodni, nie chce słyszeć, że jego pieniądze są zagrożone. Każdy dodatkowy dzień czekania zwiększa inwestycję emocjonalną i zmniejsza gotowość do działań, które wymagałyby przyznania, że czekanie było błędem. Każdy e-mail z supportu obiecujący „priorytetowe traktowanie” dodawał kolejny dzień do tej inwestycji. Efekt posiadania: klient nie myśli o saldzie na Zondacrypto jako o roszczeniu wobec estońskiej spółki o niepewnej wypłacalności, lecz jako o swoich pieniądzach, które giełda tymczasowo przetrzymuje. Ta różnica w ramowaniu jest fundamentalna: właściciel czeka cierpliwie, wierzyciel działa. I nadzieja jako strategia: w teorii gier nazywa się to optymizmem strategicznym, przypisywaniem nieznanym zmiennym wartości korzystnych bez podstaw. Klient, który nie znał stanu rezerw giełdy, liczby innych klientów w identycznej sytuacji ani szans na licencję, zakładał, że giełda „jakoś to rozwiąże”. Historia mówiła co innego: Voyager obniżył limit wypłat tydzień przed bankructwem, Celsius zamroził je miesiąc wcześniej, FTX dwa dni.
Optymalna strategia zmienia się w czasie. Gdy giełda działa, racjonalne jest czekanie. Gdy blokuje wypłaty, racjonalne staje się natychmiastowe udokumentowanie roszczenia. Gdy ogłasza upadłość, racjonalność ma datę: 27 października 2026 r. Ten sam mechanizm psychologiczny, który w kwietniu kazał czekać na wypłatę, dziś każe odkładać zgłoszenie wierzytelności, bo zgłoszenie jest przyznaniem, że pieniądze nie wrócą same. Asymetria pozostaje jednoznaczna: koszt działania jest znany i ograniczony, koszt braku działania potencjalnie całkowity, a w postępowaniu upadłościowym dochodzi trzeci element, którego w kwietniu nie było: spóźnione roszczenie, nawet uznane, idzie na koniec kolejki.
Obietnice bez pokrycia
W kwietniu pisałem o ofertach „zabezpieczenia roszczeń” wobec Zondacrypto i proponowałem proste ćwiczenie arytmetyczne: zabezpieczenie z art. 730 Kodeksu postępowania cywilnego wymaga wskazania składników majątku, na których sąd może je ustanowić, więc jakich? Operator to spółka estońska; płatności od polskich klientów przyjmowała odrębna polska spółka TryPay S.A. we Wrocławiu; kryptowaluty klientów miały leżeć na portfelach, których adresów giełda nie ujawniała, a jedyny publicznie zidentyfikowany portfel operacyjny zawierał ułamek tego, co giełda powinna posiadać. Prawo daje narzędzia. Ale narzędzia działają, gdy jest co zabezpieczać.
Dziś to ćwiczenie ma odpowiedź. Sąd w Tallinie zakazał spółce rozporządzania majątkiem, a potem ogłosił upadłość, która zastępuje wszystkie indywidualne zabezpieczenia jednym postępowaniem. Kto zapłacił w kwietniu za pozew z wnioskiem o zabezpieczenie, ma dziś koszty, nie zabezpieczenie. Kto płaci teraz za „pozew zbiorowy” przeciwko upadłej spółce estońskiej, płaci za dokument, którego adresat już nie istnieje jako podmiot zdolny cokolwiek zapłacić poza postępowaniem upadłościowym. Roszczenia wobec osób trzecich, członków zarządu czy beneficjentów transferów, dojrzeją wraz z ustaleniami śledztwa i będą oceniane indywidualnie; nikt nie jest dziś w stanie ich wycenić, a tym mniej zagwarantować.
Do kwietniowego tekstu należała też data, „której nie da się przesunąć”: 1 lipca 2026 r., koniec estońskiego okresu przejściowego dla licencji VASP, do której Zondacrypto musiała uzyskać licencję CASP zgodną z MiCA albo zakończyć działalność w Unii. Data przestała mieć znaczenie wcześniej, niż nadeszła: licencję cofnięto 29 czerwca, a „uporządkowane zakończenie działalności”, o którym mówiły wytyczne ESMA, przybrało postać zakazu rozporządzania majątkiem i wniosku o upadłość. Datą, która organizuje dziś działania poszkodowanych, jest 27 października 2026 r.
Dlaczego to nie mogło skończyć się inaczej: MiCA, DORA i regulamin
Z analizy regulaminu Zondacrypto (wersja z 1 stycznia 2026 r.), korespondencji supportu i publicznie dostępnych informacji wyłaniał się w kwietniu obraz podmiotu, którego infrastruktura nie spełniała wymogów rozporządzenia MiCA ani rozporządzenia DORA. Regulamin deklarował w § 8 pkt 21, że giełda nie korzysta ze środków klientów na własny rachunek; support przyznawał, że hot wallet nie działa, a środki do wypłat dobiera się ręcznie z adresów depozytowych. Były dwie możliwości i żadna nie była pocieszająca: albo oświadczenie było prawdziwe, a operator był tak głęboko niekompetentny technologicznie, że nie potrafił przetransferować aktywów, które posiadał, co samo naruszało art. 66 i art. 75 MiCA; albo oświadczenie było nieprawdziwe, a aktywa klientów nie znajdowały się tam, gdzie deklarował operator, co naruszało art. 67 MiCA i stanowiło przesłankę cofnięcia licencji. Art. 75 ust. 4 MiCA mówił o zwrocie kryptoaktywów „tak szybko, jak to możliwe”; regulamin w § 8 pkt 14 mówił o dwunastu godzinach; rzeczywistość mówiła o tygodniach bez podania terminu. DORA wymagała planów ciągłości działania, przywracania po awarii i raportowania incydentów; ręczne procesowanie jako jedyny tryb awaryjny było materialnym dowodem ich braku. Art. 76 ust. 2 MiCA wymagał uczciwych warunków handlu; giełda utrzymywała handel i pobierała od niego prowizje, blokując jednocześnie wszystkie operacje wychodzące. Klient mógł wejść, nie mógł wyjść.
Sygnały niedbałości governance widać było w samym dokumencie. Rozdział o dostępności odwoływał się do „Payment Operator” zamiast do giełdy, jakby został skopiowany z dokumentu innego podmiotu bez adaptacji; adres siedziby w regulaminie („office no. 10”) różnił się od adresu w korespondencji („office no. 210”). Podmiot, który nie potrafi spójnie podać numeru własnego biura w dwóch dokumentach, trudno podejrzewać o utrzymywanie procedur kontroli wewnętrznej, których wymagają MiCA i DORA. Cofnięcie licencji 29 czerwca 2026 r. było jedynym rozstrzygnięciem zgodnym z tym, co ten dokument mówił o swoim autorze.
Regulamin zawierał też postanowienia, które pod art. 385¹ Kodeksu cywilnego i dyrektywą 93/13/EWG są niemal na pewno klauzulami niedozwolonymi, i nie były to incydentalne uchybienia, lecz system wzajemnie wzmacniających się mechanizmów: „depozyt ujemny” z oprocentowaniem minus dwadzieścia procent miesięcznie od wartości początkowej (§ 8 pkt 28 i 31, § 13 pkt 2), czyli zautomatyzowana konfiskata rozłożona w czasie tak, by nie wyglądała na jednorazowe przejęcie; wyłączenie odpowiedzialności za straty kursowe podczas blokady konta (§ 13 pkt 1, § 19 pkt 9); prawo do zmiany opłat za wypłaty bez wyprzedzenia (§ 21 pkt 3); przymusowa konwersja kryptowalut na fiat po niezdefiniowanym „kursie rynkowym” (§ 12 pkt 14), bez benchmarku, bez zgody klienta, ze skutkiem podatkowym. Te klauzule nie są dziś historią. Jeżeli syndyk będzie wyliczał wierzytelności według regulaminu, każda z nich stanie się sporem o wysokość roszczenia, i dlatego zgłoszenie wierzytelności powinno mówić o nich wprost, zanim ktokolwiek je zastosuje.
Recovery scam: mechanizm wtórnego oszustwa
Każdy klient, którego środki utknęły na giełdzie, powinien być przygotowany na to, co statystycznie prawie na pewno nastąpi: kontakt od firmy oferującej „odzyskanie środków”. Psychologia tego oszustwa jest precyzyjnie dostrojona do stanu ofiary: desperacja (presja na szybkie rozwiązanie), skłonność do potwierdzeń (każda obietnica jest informacją, którą chce się usłyszeć), utrata sprawczości (kto oferuje pomoc, przywraca poczucie kontroli) i wstyd (ofiara nie chce przyznać się bliskim, więc szuka dyskretnego rozwiązania). Mechanizm jest banalny: dane poszkodowanych wyciekają lub są sprzedawane, firma kontaktuje się z ofiarą z zaskakująco szczegółową wiedzą o jej sprawie, co samo wygląda na kompetencję, i oferuje szybkie odzyskanie za „zaliczkę na koszty operacyjne”, „opłatę manipulacyjną” albo „podatek od zwrotu”. Po wpłacie znika. Globalna stopa odzyskania środków z oszustw kryptowalutowych wynosi od trzech do siedmiu procent. Żadna prywatna firma nie ma narzędzi, których nie miałby sąd, prokuratura albo syndyk.
Decyzje, które w tej sprawie należą do klienta
Kolejność kroków, adresy i terminy zawiera przewodnik Zondacrypto: jak odzyskać pieniądze?; nie powtarzam ich tutaj. Są natomiast decyzje, których żaden pełnomocnik nie podejmie za klienta, bo dotyczą jego ryzyka, nie prawa.
- Świadczenie w naturze czy pieniężne. W zgłoszeniu wierzytelności klient, który trzymał na giełdzie kryptowaluty, wybiera, czy chce odzyskać z masy te same aktywa, czy ich równowartość w euro z 27 sierpnia 2026 r. To decyzja o tym, kto ponosi ryzyko kursu przez lata trwania postępowania; wierzyciele FTX poznali jej cenę dopiero przy wypłacie. Przygotowujemy porównanie scenariuszy, decyzję podejmuje klient.
- Czy kwestionować regulamin. Zgłoszenie może przyjąć wysokość wierzytelności tak, jak wyliczy ją syndyk według regulaminu giełdy, albo zastrzec z góry, że klauzule „depozytu ujemnego”, przymusowej konwersji i wyłączenia odpowiedzialności za straty kursowe są niedozwolone, a aktywa użytkowników nie były majątkiem spółki. Rekomendujemy zastrzeżenie; jego brak zamyka spór, zanim się zaczął.
- Czy być obecnym w organach postępowania. Zgromadzenie wierzycieli 17 września 2026 r. wybiera komisję wierzycieli, jedyny organ, w którym poszkodowani mają głos. Obecność przez pełnomocnika ma sens dla wierzycieli o większych roszczeniach; dla pozostałych wystarczy, by ktoś z tego grona ich reprezentował. Nieobecność wszystkich jest też decyzją.
- Jak reagować na wezwania syndyka. Wypłaty z ostatnich miesięcy przed upadłością syndyk może kwestionować jako zaspokojenie jednych wierzycieli kosztem innych; ryzyko nie jest automatyczne i koncentruje się w miesiącach bezpośrednio przed blokadą. Odpowiedź bez konsultacji bywa gorsza od braku odpowiedzi.
- Korekta podatkowa teraz czy później. Kto opodatkował zyski, których nie wyprowadził, może korygować deklaracje już dziś; kto czeka, czeka z ryzykiem, że o źródło środków zapyta go najpierw prokurator, a potem urząd skarbowy. Rozstrzygamy to indywidualnie, według tego, co klient dotąd rozliczył.
Kim są poszkodowani klienci Zondacrypto i czy mają prawo czuć się oszukani przez państwo? W specjalnym wydaniu programu Niebezpieczne związki (TVP Info) z 3 września 2026 roku Robert Nogacki, pełnomocnik poszkodowanych przez Zondę, mówi o realnej skali strat i szansach na odzyskanie pieniędzy >>
Mec. Nogacki wyjaśnia, że kancelaria jest w kontakcie z około siedmiuset klientami Zondacrypto z całego świata, z czego około stu pięćdziesięciu udzieliło jej pełnomocnictwa, a łączna kwota strat, którymi się zajmuje, to kilkadziesiąt milionów złotych. Podkreśla, że wśród poszkodowanych nie ma żadnej rozpoznawalnej postaci ani polityka, to zwykli ludzie, którzy uwierzyli w reklamę bankowości przyszłości. Tłumaczy też, dlaczego pozew cywilny przeciwko Skarbowi Państwa można złożyć tylko raz, dlaczego liczba poszkodowanych może sięgać kilkudziesięciu tysięcy osób oraz dlaczego porównuje skalę afery Zondacrypto do afer FOZZ i Amber Gold.
– „nie można oczekiwać od obywatela, że w takich bardzo skomplikowanych sytuacjach on będzie sam wyrabiał sobie pogląd, on będzie sam analizował dokumenty” 0 mówi radca prawny Robert Nogacki.
– i porównuje ich sytuację do tego, jak „mieć pretensje do pasażera linii lotniczych, że nie sprawdził silnika przed odlotem”.
Materiały wideo
- Fakty TVN, 20 kwietnia 2026 r., reportaż Michała Tracza: skala strat, poszkodowani sportowcy, polityczny spór o regulacje i odpowiedź na pytanie, ile potrwa sprawa poszkodowanych. Realnie od 5 do 10 lat; prokuratura potwierdzała wówczas, że straty przekroczyły 350 mln zł.
- Polskie Radio 24, 21 kwietnia 2026 r.: ostrzeżenie przed fałszywą pomocą w odzyskaniu pieniędzy. Wiele „porad” dla pokrzywdzonych jest obliczonych na to, by bardzo szybko skłonić ich do zawarcia umowy i wykonania łatwego pierwszego kroku, a udzielają ich czasem podmioty niebędące kancelariami prawnymi.
- Webinar dla poszkodowanych klientów Zondacrypto, 26 kwietnia 2026 r.: nagranie sprzed ogłoszenia upadłości; aktualne pozostaje wszystko, co dotyczy dokumentów, statusu pokrzywdzonego i ostrożności wobec „odzyskiwaczy”, a terminem organizującym działania jest dziś 27 października, nie 1 lipca.
Kontakt w sprawie Zondacrypto przyjmujemy przez formularz kontaktowy. Wystarczy kilka zdań: daty i kwoty wpłat, zlecenia wypłat, które nie zostały wykonane, oraz informacja, czy zawiadomienie do prokuratury już zostało złożone. Odpowiadamy na piśmie, z oceną, które z powyższych decyzji są w danej sprawie pilne, a które mogą poczekać.
Tekst opublikowany 11 kwietnia 2026 r., zaktualizowany 7 września 2026 r.
Stan prawny i faktyczny na 7 września 2026 r. Zarzuty i areszty opisane w tekście nie są ustaleniami sądu; wszystkie wymienione osoby korzystają z domniemania niewinności. Oceny dotyczące przyczyn upadku giełdy są hipotezami do weryfikacji w postępowaniach.
Sprawa Zondacrypto
Sprawą Zondacrypto zajmują się organy w kilku państwach, a losu powierzonych środków nikt dziś nie potrafi przewidzieć. Reprezentujemy poszkodowanych i dbamy o ich pozycję w toczących się postępowaniach.
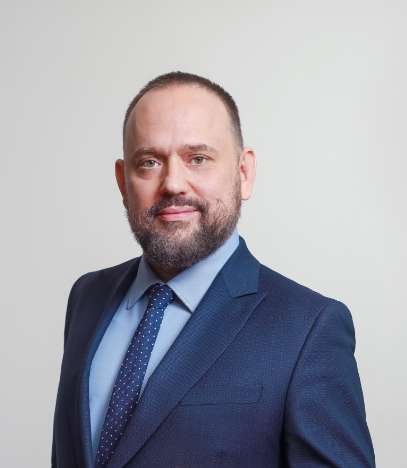
Robert Nogacki jest radcą prawnym, założycielem i partnerem zarządzającym Kancelarii Prawnej Skarbiec, działającej nieprzerwanie od 2006 roku.
Prawo jest równe dla wszystkich, ale strony rzadko są równe: po jednej stoi organizacja, która ma czas, pieniądze i prawników, po drugiej człowiek, który ma jedną firmę, jedne oszczędności i jedno życie.
Klienci rzadko przychodzą do niego z problemem prawnym. Przychodzą z problemem, który ma także stronę prawną: z kontrolą, która zaczęła się od jednej faktury, z pieniędzmi powierzonymi komuś, kto zniknął, z firmą, którą trzeba przekazać dalej, zanim będzie za późno. Większość takich spraw rozstrzyga się na długo przed pierwszym pismem, w decyzjach podjętych bez pytania i w terminach, o których nikt nie pamiętał. Dlatego zaczyna od pytania, jak klient trafił w to miejsce, a nie od tego, co powinien był zrobić.
Doradza przedsiębiorcom i rodzinom z kilkunastu krajów, także tym, którym fiskus właśnie zajął konto i którzy nie wiedzą, co robić jutro rano. Broni ich w kontrolach podatkowych i celno-skarbowych, w sporach z organami podatkowymi i w sprawach karnych skarbowych. Reprezentuje poszkodowanych w oszustwach inwestycyjnych i piramidach finansowych. Pomaga rodzinom zakładać fundacje rodzinne i planować sukcesję, żeby dorobek życia przetrwał dłużej niż jedno pokolenie.
Nie każdą sprawę da się wygrać. Każdą da się prowadzić tak, żeby klient wiedział, na czym stoi. Od 2006 roku reprezentuje pokrzywdzonych w sprawie WGI (Warszawskiej Grupy Inwestycyjnej), jednej z najdłuższych spraw karnych w historii polskiego rynku finansowego, bo są rzeczy, których nie wolno zostawić w połowie, nawet jeśli trwają dwie dekady. W sprawie upadłej giełdy kryptowalut Zonda (Zondacrypto, operator BB Trade Estonia OÜ) reprezentuje kilkuset poszkodowanych w postępowaniu prowadzonym przez Prokuraturę Krajową i w estońskim postępowaniu upadłościowym.
Kancelaria Prawna Skarbiec jest notowana w rankingach największych firm doradztwa podatkowego Dziennika Gazety Prawnej i Rzeczpospolitej, a w latach 2015 do 2018 czterokrotnie otrzymała Medal Europejski Business Centre Club i Europejskiego Komitetu Ekonomiczno-Społecznego. Robert Nogacki publikuje regularnie, w prasie i na stronie kancelarii, dla ludzi, którzy mają problem, a nie dyplom prawnika, bo opinia prawna, której klient nie rozumie, chroni tylko prawnika.
Wierzy, że najlepsza porada prawna to ta, dzięki której klient nigdy nie musi stanąć przed sądem.