Podatek u źródła od odsetek
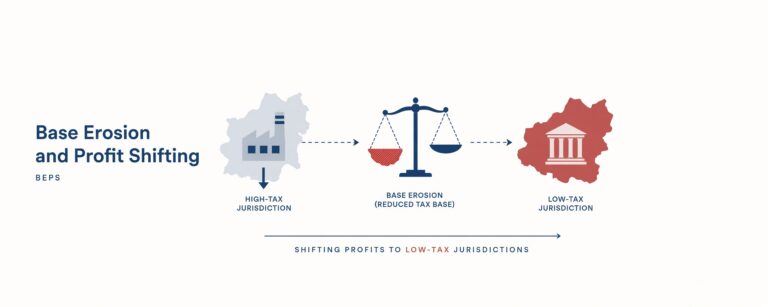
Podatek u źródła od odsetek to zryczałtowany podatek dochodowy, który polski płatnik pobiera od odsetek wypłacanych nierezydentom: od pożyczek, kredytów, obligacji, depozytów, dyskonta i rozliczeń w cash poolingu. W CIT stawka wynosi 20 procent (art. 21 ust. 1 pkt 1 ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych, dalej: ustawa o CIT). W PIT trzeba rozróżnić dwie grupy. Odsetki z art. 30a ust. 1 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (dalej: ustawa o PIT), w tym od prywatnych pożyczek, papierów wartościowych i rachunków, są opodatkowane stawką 19 procent. Pozostałe odsetki podlegają stawce 20 procent z art. 29 ust. 1 pkt 1.
Umowy o unikaniu podwójnego opodatkowania obniżają stawkę zwykle do 5 albo 10 procent, a wiele z nich zwalnia odsetki od kredytów bankowych i pożyczek rządowych. Spółki powiązane z Unii Europejskiej i Europejskiego Obszaru Gospodarczego korzystają ze zwolnienia przy udziale co najmniej 25 procent przez 2 lata, jeżeli odbiorca jest rzeczywistym właścicielem odsetek. Właśnie finansowanie wewnątrzgrupowe, płynące często przez spółki pośredniczące, rodzi najwięcej sporów o ten status.
Najważniejsze w skrócie
- Odsetki w rozumieniu ustawy to każde wynagrodzenie za korzystanie z cudzego kapitału: także dyskonto, odsetki skapitalizowane, odsetki w cash poolingu i opłaty za odroczenie płatności. Kapitalizacja odsetek jest ich wypłatą i rodzi obowiązek poboru (art. 26 ust. 7 ustawy o CIT).
- Umowy (art. 11 Modelowej Konwencji OECD) przyznają Polsce zwykle 5 albo 10 procent; umowy ze Stanami Zjednoczonymi, Francją i Szwecją zwalniają odsetki w całości, a umowa z Niemcami zwalnia między innymi odsetki od kredytów bankowych. Warunkiem jest certyfikat rezydencji i, jeżeli umowa tak stanowi, status rzeczywistego właściciela.
- Zwolnienie z art. 21 ust. 3 ustawy o CIT wymaga odbiorcy z Unii lub EOG opodatkowanego od całości dochodów, powiązania kapitałowego co najmniej 25 procent utrzymywanego 2 lata (także przez wspólną spółkę dominującą z Unii lub EOG, art. 21 ust. 3a) i statusu rzeczywistego właściciela (art. 21 ust. 3 pkt 4). Według interpretacji ogólnej z 20 listopada 2024 r. zwolnienie nie przysługuje, gdy same odsetki są w państwie odbiorcy zwolnione przedmiotowo.
- Rzeczywisty właściciel to podmiot, który otrzymuje odsetki dla własnej korzyści, decyduje o ich przeznaczeniu, ponosi ryzyko ekonomiczne i nie jest zobowiązany do przekazania ich dalej (art. 4a pkt 29 ustawy o CIT). Spółka pośrednicząca może stracić zwolnienie jako struktura nadużywająca prawa, co Trybunał Sprawiedliwości potwierdził w wyrokach z 26 lutego 2019 r. w sprawach duńskich.
- Pay and refund: wypłaty do powiązanego nierezydenta powyżej 2 000 000 zł rocznie, liczone łącznie z dywidendami i należnościami licencyjnymi, podlegają poborowi od nadwyżki według stawki właściwej dla danej należności, czyli 20 procent od odsetek (art. 26 ust. 2e ustawy o CIT), chyba że płatnik złożył oświadczenie WH-OSC albo ma opinię o stosowaniu preferencji.
- Podatek u źródła nie jest jedynym kosztem podatkowym odsetek wewnątrzgrupowych. Art. 15c ustawy o CIT ogranicza odliczenie nadwyżki kosztów finansowania dłużnego ponad wyższą z kwot: 3 000 000 zł albo 30 procent podatkowej EBITDA, a pożyczki od wspólników podlegają ocenie rynkowości.
Co jest odsetkami i według jakiej stawki
| Odbiorca | Podstawa | Stawka | Uwagi |
| Spółka zagraniczna bez umowy | art. 21 ust. 1 pkt 1 ustawy o CIT | 20 procent | także raje podatkowe; brak certyfikatu oznacza stawkę ustawową |
| Spółka z państwa umowy | art. 21 ust. 2 ustawy o CIT, art. 11 umowy | 0, 5 albo 10 procent | certyfikat, klauzula rzeczywistego właściciela, test głównego celu po MLI |
| Spółka powiązana z Unii lub EOG, udział 25 procent przez 2 lata | art. 21 ust. 3 do 9 ustawy o CIT | zwolnienie | rzeczywisty właściciel, oświadczenie z art. 26 ust. 1f, brak zwolnienia odsetek w państwie odbiorcy; spółka szwajcarska z załącznika nr 5 (art. 21 ust. 8) |
| Bank zagraniczny z państwa umowy | umowa | często zwolnienie | wiele umów zwalnia odsetki od kredytów bankowych |
| Osoba fizyczna nierezydent: pożyczka prywatna, papiery wartościowe, rachunek | art. 30a ust. 1 ustawy o PIT, umowa | 19 procent albo stawka umowna | certyfikat warunkiem stawki umownej (art. 30a ust. 2) |
| Osoba fizyczna nierezydent: pozostałe odsetki | art. 29 ust. 1 pkt 1 ustawy o PIT, umowa | 20 procent albo stawka umowna | certyfikat warunkiem (art. 29 ust. 2) |
| Polski zakład przedsiębiorcy zagranicznego jako odbiorca | art. 26 ust. 1d i 1e ustawy o CIT | brak poboru | odsetki muszą wiązać się z działalnością zakładu; płatnik potrzebuje certyfikatu rezydencji podatnika i pisemnego oświadczenia o tym związku |
Umowy o unikaniu podwójnego opodatkowania definiują odsetki samodzielnie i zwykle wyłączają z nich kary za zwłokę. Wobec rezydenta państwa umowy o kwalifikacji decyduje umowa. Dlatego ten sam przelew może być odsetkami w ustawie i czym innym w umowie.
Kapitalizacja odsetek, czyli doliczenie ich do kapitału pożyczki, jest zrównana z wypłatą (art. 26 ust. 7 ustawy o CIT). Obowiązek poboru powstaje w dniu kapitalizacji, choć pieniądz nie przepływa. To jedna z najczęstszych pomyłek płatników.
Odsetki wypłacane przez polski zakład przedsiębiorcy zagranicznego podlegają poborowi tak jak wypłacane przez spółkę. Odsetki wypłacane polskiemu zakładowi nierezydenta mogą być wolne od poboru, ale tylko po spełnieniu warunków z art. 26 ust. 1d i 1e. Sam adres zakładu nie wystarcza; o tym w tekście o płatnościach do zakładu przedsiębiorcy zagranicznego i w haśle zakład podatkowy.
Rzeczywisty właściciel odsetek: spółki pośredniczące i cash pooling
Finansowanie wewnątrzgrupowe często płynie przez spółkę finansową w Luksemburgu, Holandii lub Irlandii, która pożycza polskiej spółce środki pozyskane od spółki matki spoza Unii. Zwolnienie z art. 21 ust. 3 i preferencje umowne przysługują tylko rzeczywistemu właścicielowi. Decyduje nie to, czy odbiorca przekazuje środki dalej, lecz czy jest do tego prawnie lub faktycznie zobowiązany i czy ponosi ryzyko oraz podejmuje decyzje.
Trybunał Sprawiedliwości w wyrokach z 26 lutego 2019 r. w sprawach C-115/16, C-118/16, C-119/16 i C-299/16 (N Luxembourg 1) uznał, że dyrektywa 2003/49/WE nie chroni spółek pośredniczących, a zakaz nadużycia prawa Unii pozwala odmówić zwolnienia także bez krajowej klauzuli. Nadużycie wymaga jednak oceny konkretnej struktury, nie prostego testu „dalsza wypłata równa się odmowa”.
Minister Finansów w objaśnieniach z 3 lipca 2025 r. wyznaczył standard należytej staranności, wyższy wobec podmiotów powiązanych. Dopuścił podejście look-through pod czterema warunkami: płatnik identyfikuje rzeczywistego właściciela stojącego za pośrednikiem, wykazuje, że rozpoznaje on przychód w swoim państwie, płatności w łańcuchu są rodzajowo tożsame, a rzeczywisty właściciel spełnia warunki wybranej preferencji. Przy zwolnieniu dywidendowym Naczelny Sąd Administracyjny w 2026 r. odrzucił look-through; przy odsetkach, gdzie ustawa wprost wymaga rzeczywistego właściciela, argumentacja jest inna i rozwiązań dywidendowych nie należy przenosić automatycznie. Skutki dla odsetek opisujemy w tekście o look-through approach i rzeczywistym właścicielu odsetek a preferencyjnej stawce. Brak dokumentacji rzeczywistego właściciela oznacza pobór według stawki ustawowej, o czym w tekście o braku informacji o rzeczywistym właścicielu odsetek i konieczności zapłaty podatku.
W cash poolingu organy zwykle odmawiają liderowi statusu rzeczywistego właściciela odsetek, które rozdziela między uczestników. Preferencję ustala się wtedy według rezydencji uczestników otrzymujących nadwyżki, a płatnik musi znać przepływy w całej strukturze. Jeżeli lider otrzymuje część odsetek na własny rachunek, tę część ocenia się osobno; nazwa funkcji nie zastępuje badania konkretnej płatności. Relację preferencji umownych do klauzuli ogólnej omawia tekst o podatku u źródła a klauzuli przeciwko unikaniu opodatkowania.
Zwolnienie z art. 21 ust. 3 i pay and refund
Zwolnienie wdrażające dyrektywę 2003/49/WE wymaga łącznie: spółki wypłacającej będącej polskim podatnikiem CIT (z wyłączeniem spółek komandytowych i komandytowo-akcyjnych, art. 21 ust. 9) albo polskiego zakładu spółki z Unii (art. 21 ust. 3 pkt 1 lit. b); odbiorcy będącego spółką z Unii lub EOG opodatkowaną od całości dochodów; udziału bezpośredniego co najmniej 25 procent utrzymywanego nieprzerwanie 2 lata w którąkolwiek stronę albo posiadanego w obu spółkach przez tę samą spółkę z Unii lub EOG (art. 21 ust. 3 i 3a); statusu rzeczywistego właściciela (art. 21 ust. 3 pkt 4). Odbiorca nie może korzystać ze zwolnienia od całości dochodów (art. 21 ust. 3c). Zwolnienie stosuje się odpowiednio do kwalifikowanych spółek szwajcarskich z załącznika nr 5 (art. 21 ust. 8) i tylko do rynkowej kwoty należności (art. 21 ust. 6 i 7).
Minister Finansów w interpretacji ogólnej nr DD9.8202.2.2024 z 20 listopada 2024 r. przyjął, że warunek z art. 21 ust. 3c nie jest spełniony także wtedy, gdy same odsetki są w państwie odbiorcy zwolnione przedmiotowo albo opodatkowane na zasadach szczególnych. To różni odsetki od dywidend. Brak faktycznej zapłaty podatku wynikający z indywidualnej sytuacji odbiorcy, na przykład rozliczenia straty, sam w sobie warunku nie narusza.
Warunek posiadania udziałów może zostać spełniony po wypłacie (art. 21 ust. 4). Przy jego niedotrzymaniu spółka otrzymująca odsetki płaci podatek z odsetkami liczonymi od następnego dnia po upływie terminu wpłaty podatku przez płatnika (art. 21 ust. 5). Płatnik stosuje zwolnienie po otrzymaniu certyfikatu i pisemnego oświadczenia odbiorcy (art. 26 ust. 1c i 1f).
Pay and refund działa tak samo jak przy dywidendach: próg 2 000 000 zł liczy się łącznie dla odsetek, dywidend i należności licencyjnych wypłaconych temu samemu powiązanemu nierezydentowi w roku podatkowym płatnika. Od nadwyżki pobiera się 20 procent (art. 26 ust. 2e). Wyjściem jest oświadczenie WH-OSC (art. 26 ust. 7a) albo opinia o stosowaniu preferencji (art. 26b); pobrany podatek podlega zwrotowi, gdy warunki preferencji są spełnione, zasadniczo w 6 miesięcy od wniosku (art. 28b). Odsetki i dyskonto od obligacji Skarbu Państwa i niektórych innych emitentów są poza mechanizmem na podstawie rozporządzenia wyłączającego. Mechanikę opisuje filar podatek u źródła, a warunki zwolnienia w porównaniu z dywidendami hasło zwolnienie dywidendy z opodatkowania.
Osobnym tematem jest koszt. Art. 15c ustawy o CIT ogranicza odliczenie nadwyżki kosztów finansowania dłużnego ponad wyższą z kwot: 3 000 000 zł albo 30 procent podatkowej EBITDA, z ustawowymi wyjątkami; limit dotyczy finansowania od wszystkich podmiotów, nie tylko powiązanych. Odsetki od długu zaciągniętego na nabycie udziałów spółki, która później łączy się z pożyczkobiorcą, podlegają wyłączeniu z art. 16 ust. 1 pkt 13e w zakresie, w jakim pomniejszałyby podstawę obejmującą przychody z działalności tej spółki. Pożyczki od wspólników wymagają rynkowego oprocentowania i dokumentacji cen transferowych; zob. hasło niedostateczna kapitalizacja i tekst o konwersji pożyczki na kapitał.
Co sprawdzić przed wypłatą odsetek za granicę
- Kwalifikację świadczenia: odsetki, dyskonto, prowizja, kara umowna; moment poboru przy kapitalizacji.
- Status odbiorcy: spółka czy osoba fizyczna; przy osobie fizycznej stawka 19 albo 20 procent zależnie od rodzaju odsetek.
- Certyfikat rezydencji obejmujący dzień wypłaty oraz definicję odsetek i klauzulę rzeczywistego właściciela w umowie z państwem odbiorcy; zwolnienia umowne dla banków i kredytów eksportowych.
- Łańcuch finansowania: skąd pożyczkodawca ma środki, czy jest zobowiązany przekazać odsetki dalej, czy ma personel i decyduje o kapitale; dokumentacja według objaśnień z 3 lipca 2025 r.
- Warunki zwolnienia z art. 21 ust. 3: udział 25 procent przez 2 lata, oświadczenie, brak zwolnienia odsetek w państwie odbiorcy według interpretacji ogólnej z 20 listopada 2024 r.
- Próg 2 000 000 zł do podmiotu powiązanego w roku płatnika; oświadczenie WH-OSC albo opinia z art. 26b; wniosek o zwrot WH-WCP lub WH-WCZ przy poborze.
- Limit z art. 15c i dokumentacja cen transferowych dla pożyczki.
- Formalności w CIT: pobór w dniu wypłaty lub kapitalizacji, wpłata do 7. dnia następnego miesiąca, IFT-2R także przy zwolnieniu; w PIT: wpłata do 20. dnia następnego miesiąca, PIT-8AR i IFT-1R.
Jak to wygląda w innych państwach
Niemcy nie pobierają podatku u źródła od zwykłych odsetek od pożyczek, a jedynie od niektórych instrumentów hybrydowych i odsetek bankowych (PwC, Germany). Holandia od 2021 r. pobiera warunkowy podatek od odsetek wypłacanych podmiotom powiązanym w jurysdykcjach nisko opodatkowanych, według stawki CIT (PwC, Netherlands). Stany Zjednoczone stosują 30 procent z szerokim zwolnieniem dla odsetek portfelowych. Polska opodatkowuje u źródła wszystkie odsetki wypłacane nierezydentom, a ulgę uzależnia od dokumentacji po stronie płatnika.
Najczęstsze pytania
Jaki podatek u źródła płaci się od odsetek wypłacanych za granicę?
W CIT 20 procent (art. 21 ust. 1 pkt 1 ustawy o CIT). W PIT 19 procent od odsetek z art. 30a ust. 1, w tym od prywatnych pożyczek i papierów wartościowych, a 20 procent od pozostałych (art. 29 ust. 1 pkt 1). Umowa obniża stawkę zwykle do 5 albo 10 procent albo zwalnia odsetki, a spółka powiązana z Unii lub EOG z udziałem 25 procent przez 2 lata korzysta ze zwolnienia ustawowego.
Czy odsetki od pożyczki od zagranicznego wspólnika są zwolnione z podatku u źródła?
Mogą być, jeżeli wspólnik jest spółką z Unii, EOG lub kwalifikowaną spółką szwajcarską z udziałem co najmniej 25 procent przez 2 lata, rzeczywistym właścicielem odsetek, opodatkowanym od całości dochodów, a odsetki nie są w jego państwie zwolnione (art. 21 ust. 3 i 8 ustawy o CIT). Wspólnik z innego państwa korzysta tylko ze stawki umownej.
Kiedy powstaje obowiązek poboru podatku przy kapitalizacji odsetek?
W dniu kapitalizacji, bo doliczenie odsetek do kapitału pożyczki jest zrównane z ich wypłatą (art. 26 ust. 7 ustawy o CIT), choć pieniądz nie przepływa.
Czy spółka finansowa w Luksemburgu może korzystać ze zwolnienia?
Tylko jeżeli jest rzeczywistym właścicielem odsetek: otrzymuje je dla własnej korzyści, nie jest zobowiązana do przekazania ich dalej i prowadzi rzeczywistą działalność. Spółce pośredniczącej państwo źródła może odmówić zwolnienia (wyroki TSUE z 26 lutego 2019 r. w sprawach duńskich). Objaśnienia Ministra Finansów dopuszczają look-through wobec podmiotu stojącego za nią, pod warunkami opisanymi wyżej.
Co z odsetkami w cash poolingu?
Lider struktury zwykle nie jest rzeczywistym właścicielem odsetek, które rozdziela między uczestników. Preferencję ustala się według rezydencji uczestników otrzymujących nadwyżki, a płatnik potrzebuje ich certyfikatów i informacji o przepływach. Odsetki należne liderowi na własny rachunek ocenia się osobno.
Powiązane hasła leksykonu
- Podatek u źródła
- Niedostateczna kapitalizacja
- Podatek u źródła od dywidendy
- Podatek u źródła od licencji
- Certyfikat rezydencji podatkowej
- Podmioty powiązane
- Umowy o unikaniu podwójnego opodatkowania
- Zakład podatkowy
Pożyczka od zagranicznego wspólnika jest zwykle bezpieczna podatkowo dopiero wtedy, gdy jeszcze przed pierwszą wypłatą odsetek wiadomo, kto jest ich rzeczywistym właścicielem i jaka preferencja ma zastosowanie. Kancelaria Prawna Skarbiec bada struktury finansowania wewnątrzgrupowego, przygotowuje dokumentację należytej staranności, oświadczenia WH-OSC i wnioski o opinię oraz prowadzi postępowania o zwrot podatku; zakres opisuje strona rozliczenie podatku u źródła, a stanowiska na piśmie strona opinie i analizy podatkowe.
Stan prawny na 2 listopada 2026 r.
Podatek u źródła od odsetek – publikacje Kancelarii Skarbiec
Robert Nogacki: Brak informacji o rzeczywistym właścicielu odsetek – konieczność zapłaty podatku u źródła
2019-09-05: Na temat podatku u źródła w ostatnich miesiącach pojawiło się bardzo dużo publikacji, co pokazuje, że zagadnienie to budzi coraz większe zainteresowanie, także jako przedmiot kontroli urzędów skarbowych. Kwestia podatku u źródła jest wielowątkowa, dlatego przedsiębiorcy powinni zwrócić szczególną uwagę na kilka pułapek zastawionych przez ustawodawcę. Dotyczą one zwłaszcza kwestii dokumentacyjnych czy kwestii należytej staranności, jednak nieprawidłowości w tym zakresie mogą skutkować koniecznością zapłaty podatku odpowiednio według stawek 20% lub 19%, co w przypadku braku poboru podatku przy płatności oznacza konieczność zapłaty z własnych środków płatnika.
Robert Nogacki: Podatek u źródła a klauzula przeciwko unikaniu opodatkowania
2023-01-31: Regulacje antyabuzywne, mające na celu zapobieganie unikaniu opodatkowania, dotknęły również kwestię poboru podatku u źródła. W praktyce umożliwiają one podważenie podjętej przez płatnika decyzji o niepobraniu tego podatku i nałożenie na niego obowiązku jego zapłaty wraz z odsetkami, a nawet nałożenie kary na płatnika. Nie ma przy tym znaczenia czy w momencie poboru podatku płatnik otrzymał oświadczenie odbiorcy płatności o spełnieniu warunków zwolnienia, gdyż na to płatnika nałożono daleko idące obowiązki weryfikacyjne, których nieprawidłowa realizacja, pozwala organom podatkowym na obciążenie go odpowiedzialnością.
Robert Nogacki jest radcą prawnym, założycielem i partnerem zarządzającym Kancelarii Prawnej Skarbiec, działającej nieprzerwanie od 2006 roku.
Prawo jest równe dla wszystkich, ale strony rzadko są równe: po jednej stoi organizacja, która ma czas, pieniądze i prawników, po drugiej człowiek, który ma jedną firmę, jedne oszczędności i jedno życie.
Klienci rzadko przychodzą do niego z problemem prawnym. Przychodzą z problemem, który ma także stronę prawną: z kontrolą, która zaczęła się od jednej faktury, z pieniędzmi powierzonymi komuś, kto zniknął, z firmą, którą trzeba przekazać dalej, zanim będzie za późno. Większość takich spraw rozstrzyga się na długo przed pierwszym pismem, w decyzjach podjętych bez pytania i w terminach, o których nikt nie pamiętał. Dlatego zaczyna od pytania, jak klient trafił w to miejsce, a nie od tego, co powinien był zrobić.
Doradza przedsiębiorcom i rodzinom z kilkunastu krajów, także tym, którym fiskus właśnie zajął konto i którzy nie wiedzą, co robić jutro rano. Broni ich w kontrolach podatkowych i celno-skarbowych, w sporach z organami podatkowymi i w sprawach karnych skarbowych. Reprezentuje poszkodowanych w oszustwach inwestycyjnych i piramidach finansowych. Pomaga rodzinom zakładać fundacje rodzinne i planować sukcesję, żeby dorobek życia przetrwał dłużej niż jedno pokolenie.
Nie każdą sprawę da się wygrać. Każdą da się prowadzić tak, żeby klient wiedział, na czym stoi. Od 2006 roku reprezentuje pokrzywdzonych w sprawie WGI (Warszawskiej Grupy Inwestycyjnej), jednej z najdłuższych spraw karnych w historii polskiego rynku finansowego, bo są rzeczy, których nie wolno zostawić w połowie, nawet jeśli trwają dwie dekady. W sprawie upadłej giełdy kryptowalut Zonda (Zondacrypto, operator BB Trade Estonia OÜ) reprezentuje kilkuset poszkodowanych w postępowaniu prowadzonym przez Prokuraturę Krajową i w estońskim postępowaniu upadłościowym.
Kancelaria Prawna Skarbiec jest notowana w rankingach największych firm doradztwa podatkowego Dziennika Gazety Prawnej i Rzeczpospolitej, a w latach 2015 do 2018 czterokrotnie otrzymała Medal Europejski Business Centre Club i Europejskiego Komitetu Ekonomiczno-Społecznego. Robert Nogacki publikuje regularnie, w prasie i na stronie kancelarii, dla ludzi, którzy mają problem, a nie dyplom prawnika, bo opinia prawna, której klient nie rozumie, chroni tylko prawnika.
Wierzy, że najlepsza porada prawna to ta, dzięki której klient nigdy nie musi stanąć przed sądem.